腰斩之后,曾毓群还能靠什么守住宁德时代的溢价?消费
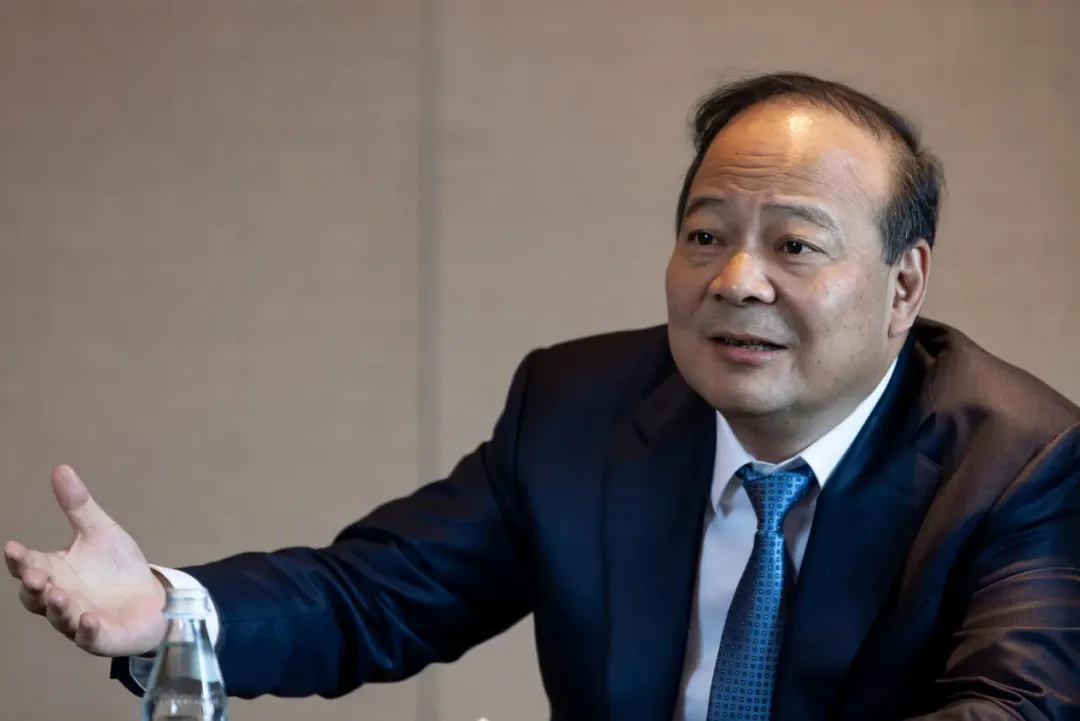
作为掌舵人的曾毓群,多次在公开场合谈及行业内卷、品质底线与技术突围,这些判断,恰好和当下的股价变局形成对照。
潮水退去,所有龙头都要在残酷的制造业丛林里,重新证明自己。
10月21日,九点二十五分,集合竞价结束。
宁德时代报246.13元,跌5%。开盘三分钟,成交50亿元。 收盘,231.60元,跌10.61%。单日1200多亿市值蒸发。 港股同步收370.8港元,跌9.96%。
从5月7日盘中高点467.34元算起,A股回撤50.4%。H股自794.5港元高点回落53.3%。 两地市场,同步腰斩。总市值从最高两万一千多亿,落到一万零七百亿。 如果跌势延续几日,A股万亿市值科技企业,就只剩长鑫科技。可这家企业本月同样大跌26%,市值蒸发近万亿。所谓独苗,站在同一条下坡路上。
这一轮暴跌,不是一日突发。 市场抛售,抛的不是宁德这家企业,而是过去支撑“宁王”高估值的整套叙事。
作为掌舵人的曾毓群,多次在公开场合谈及行业内卷、品质底线与技术突围,这些判断,恰好和当下的股价变局形成对照。
一、财报剪刀差:营收快跑,利润变薄
导火索,是10月20日晚间落地的三季报。
前三季度,宁德时代营收4421.37亿元,同比增56.19%;归母净利润645.30亿元,同比增31.60%。 单看三季度,营收1652.21亿元,同比上涨58.58%;归母净利润212.46亿元,同比仅增14.54%。
营收增速,接近利润增速四倍。中间拉开44.04个百分点的巨大剪刀差。 这个差距,是这轮重挫最核心的信号。 利润不是下滑,是增厚的速度大幅掉队。更值得警惕的是环比变化:三季度净利润,较二季度225.46亿元,下降5.77%。 毛利率20.69%,连续三个季度走低,创下2022年四季度之后新低。 账面利润之外,现金流先行走弱。三季度经营现金流净额616.25亿元,同比下降23.60%。利润记在账上,回款的速度慢了。加权平均净资产收益率5.56%,较去年同期下降0.57个百分点。
市场此前一致预期三季度净利润落在229亿至250亿元区间。212.46亿的结果,落在预期下限之下。 差额十几亿,放在万亿体量的龙头身上不算致命。真正击穿信心的,是财报确认:量增利薄,已经成为稳定趋势。
利润被几块成本共同啃食。低价储能长协集中交付、9月起锂电消费税开始征收、锂价波动带来存货减值,三重压力叠加,直接压低单季净利率。 三季度仅仅包含9月一个征税月份。四季度,才是消费税落地之后第一个完整考核季度。 面对行业比拼参数、比拼低价的浮躁风气,曾毓群在世界动力电池大会上直言:“大家比速度、比参数、比价格,开发周期越来越短,但是却以牺牲产品质量和消费者的信任为代价。”利润被持续挤压的背后,正是这场全行业低价竞赛的现实代价。
二、三重规则挤压:利润池正在重新分配
吃掉利润的,不止行业自发的价格战。三只看不见的手,一同伸进利润表。
第一只手,是消费税。 财政部公告明确,锂离子蓄电池自2026年9月1日起按2%征收消费税,2027年9月上调至4%。这项优惠自2015年起延续,免税时长长达十一年。 消费税是价内税,电池出厂即计税。一年四千多亿营收,2%税率对应近90亿元新增税负。 一体化车企电池自用,税负可以在体系内部消化。宁德时代主打电芯外销,当下价格战白热化,新增成本很难转嫁给下游客户。管理层在业绩会上坦诚,正在和客户协商共同分担,这句话本身就说明,涨价传导走不通。
第二只手,是整车出口退税调整。 新政规定,2027年4月1日起,新能源整车出口退税率由13%下调至9%。政策不直接针对电芯,但压力自上而下传导。电池占整车成本三至四成,车企海外利润压缩之后,最先压价的就是电池供应商。崔东树的判断直白:退税率下调抬升出口成本,平价车型承压最重,行业分化加剧。
第三只手,来自下游采购端的比价机制。 没有文件,没有时间表,只是车企采购清单上,多出第二、第三家供应商。 摩根大通在财报次日下调H股评级至中性,目标价从725港元下调到500港元。研报一句话点透本质:这不是传统价格战,是产业链利润池再平衡。
价格战是同行厮杀,行业出清之后,幸存者还有提价机会。利润再分配,是上下游重新划分收益。过去电池环节拿走的超额收益,要还给整车、其他配套环节。机构测算,不考虑出口退税,2027年两项电池相关新政,给全行业带来的新增负担,将超过1000亿元。 这不是短期扰动,是长期、刚性的成本扣减。
曾毓群曾提出,“研发投入不是成本,而是企业穿越行业周期的核心能力”,当整个产业链进入利润重分配阶段,单纯依靠规模拿超额利润的老路已经走不通,突围只能依靠持续的技术创新。
三、份额还在,但“独家权”已经稀释
市场讨论多年的“去宁化”,有一个普遍误解。
从装机数据看,去宁化并没有带来份额崩塌。 2026年1至8月,全球动力电池总装车844.2GWh,宁德时代333.0GWh,市占39.4%,同比还提升1.7个百分点。国内1至9月份额44.16%,同比提升1.41个百分点。同期比亚迪全球份额15.1%,同比下滑2个点。宁德的体量,是第二名的2.6倍。
喊了五年去宁化,份额不降反升。 车企想要的,从来不是彻底不用宁德时代。它们想要的,是备选供应商。 单一主供模式下,宁德手握定价主动权;多供应商并行之后,车企手握比价筹码。这是稀释,不是替代。替代会直接吃掉份额,稀释不会。
拉长周期看得更清楚。2021年宁德国内份额峰值52.1%,2025年43.42%,四年回落近9个点。下跌速度不快,但方向确定。 同样39.4%的全球份额,含金量已经完全不同。过去车企只能找它买;现在,车企可以找它买。一字之差,议价权天差地别。
理想增资欣旺达、小米联合中创新航开发龙甲电池,小鹏、赛力斯持续扩容供应商名单。二线厂商偶有质量事故,车企依旧推进供应链多元化。
它们要的,不只是低价,是选择权。 产业链权力结构已经反转。2026上半年,宁德归母净利润,超过15家主流上市车企利润总和。曾经“给电池厂打工”的格局,正在被主动修正。 曾毓群对此早有表态,他认为宁德时代真正的竞争对手是自己,欢迎行业里更多参与者加入,依靠创新竞争带动整个行业健康发展。这句话放在供应链多元化的当下,格外耐人寻味。
海外市场,同步筑起高墙。欧盟新电池法、美国IRA法案、1260H清单层层设限,高利润海外市场门槛持续抬高。匈牙利、印尼布局落地需要漫长周期,资本市场已经失去等待的耐心。海外高毛利空间锁死,国内产能过剩,龙头的规模优势,正在变成产能利用率的包袱。
四、资金先行离场,转型能否跑赢周期
风险信号,早在暴跌之前,就已经写在交易记录里。
4月23日,持股5%以上股东宁波联合创新,询价转让5800万股,占总股本1.27%,转让价410.34元,一次性套现238亿元,持股降至4.96%。接盘方全是机构,UBS、摩根大通、多家公募、保险资金都在名单内。
十四天之后,5月7日,股价摸到本轮高点467.34元。 这笔大额减持,卖在高点附近。4月底,宁德H股配售落地,配售价628.2港元,募资净额391.1亿港元。 如今A股231.6元,410元进场的资金,浮亏43.6%。
7月24日,公司抛出400亿元注销式回购,是A股史上最大单笔注销回购。注销回购,本被市场解读为重估托底。到三季度末,实际只买入约33亿元。 公司账上货币资金加交易性金融资产超过4300亿元。不是没有现金,是管理层认为,还没到全力出手的价格。
400亿的承诺,只落地十分之一,市场读出另一层信号:内部人眼里,底部未至。
当然,宁德时代没有原地等待。 业绩会上,管理层给出新业务节奏:钠电池储能9月启动交付,乘用车钠电池四季度量产,量产之后材料成本比磷酸铁锂低三至四成。 值得留意,消费税公告专门划定豁免窗口:
2026年9月至2028年底,钠离子电池、固态电池、燃料电池免征消费税。政策一边收紧成熟锂电赛道,一边给新技术留出红利期。这不是巧合,是明确的产业引导:行业要换路线。 换电网络、储能业务也在推进。引望、时代电服签署换电合作协议;曾毓群在储能大会上提出,储能正在从新能源的配套设施,转为电力基础设施不可或缺的一部分,“储能行业不能只追求设备参数提升,更要构建满足电网需求的系统能力和长期可靠性”。
华泰证券预测2026、2027全球储能装机维持高增,但国内储能装机已经明显放缓,1至9月国内新增仅同比增6%。长逻辑向好,短期需求偏弱,两条线持续冲突。
二线厂商增速持续超过龙头,固态电池量产预期越来越近。几十亿一条的产线,一旦遭遇技术迭代,就可能变成低效资产。花旗10月21日下调盈利预测,2026至2028年盈利预测依次下调9%、14%、15%。下调幅度逐年放大,机构判断,盈利压力会逐年加深。
编后语:
回到开篇的问题:宁德时代究竟被谁抛弃? 没有人单方面抛弃它。 车企没有抛弃它,份额依旧稳居第一;政策没有抛弃它,钠电、固态仍保留免税窗口;机构也没有一致看空,摩根大通仅仅下调H股评级,A股维持超配。
被抛弃的,是“必选”两个字。 那个电池供不应求、车企排队拿货、龙头自主定价的窗口期,已经关上。 行业成熟的标志,从来不是龙头倒下。而是龙头依旧稳居第一,却再也不能单方面决定产业链利润分配。 市场已经重新定价。12倍动态市盈率,不再给成长溢价,只给制造业估值。
这个定价未必极端,但它说出一个事实:宁王的时代,变了。
宁德时代接下来的考题,早已不是守住份额数字。 当它从行业唯一答案,变成众多选项之一,规模红利落幕,博弈才刚刚开始。正如曾毓群所言,品质最终沉淀为信任。未来能不能重新拿到溢价,不靠往日荣光,只看它能不能持续拿出穿越周期的技术,守住来之不易的信任。
潮水退去,所有龙头都要在残酷的制造业丛林里,重新证明自己。行文至此,我们想追问的是:
曾毓群还能靠什么守住宁德时代的溢价。
1.TMT观察网遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.TMT观察网的原创文章,请转载时务必注明文章作者和"来源:TMT观察网",不尊重原创的行为TMT观察网或将追究责任;
3.作者投稿可能会经TMT观察网编辑修改或补充。