智元的A+H双轨与五子裂变,这场资本赌局胜算几何?快讯
在科技浪潮汹涌的当下,具身智能作为人工智能与机器人技术的深度融合体,正成为全球科技竞争的新高地。在这片充满机遇与挑战的蓝海中,智元以其独特的资本运作和激进的扩张策略,绘制了一幅波澜壮阔的资本版图,试图在具身智能领域构建一个前所未有的产业生态系统。
在科技浪潮汹涌的当下,具身智能作为人工智能与机器人技术的深度融合体,正成为全球科技竞争的新高地。在这片充满机遇与挑战的蓝海中,智元以其独特的资本运作和激进的扩张策略,绘制了一幅波澜壮阔的资本版图,试图在具身智能领域构建一个前所未有的产业生态系统。
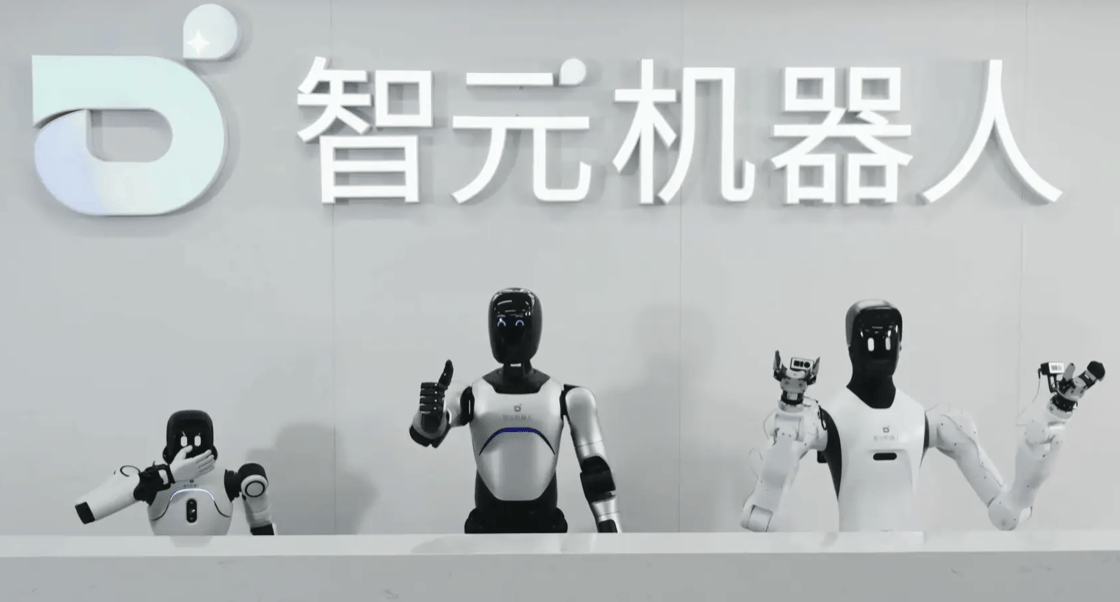
智元的资本版图以A+H双平台为核心,构建起一套独特的“资本双轨制”。天眼查App显示,2026年,智元创新(上海)科技股份有限公司正式启动赴港上市流程,拟通过港交所18C特专科技通道登陆国际资本市场,目标估值高达400亿至500亿港元,甚至一度希望提升至800亿港元。这一估值不仅彰显了市场对智元未来前景的乐观预期,也为其在全球范围内吸引国际资本提供了重要平台。
与此同时,智元在A股市场也展开了积极布局。通过关联主体智元恒岳,智元以“协议转让+部分要约收购”的方式,斥资约21亿元成功拿下科创板上市公司上纬新材的控制权,开启了A股具身智能领域的首例上市公司收购案。这一举措不仅为智元提供了境内产业根基和供应链信用,还为其后续的并购整合和业务拓展提供了广阔的操作空间。
A+H双平台的构建,这一策略看似高明,实则暗藏玄机。港股市场的高估值叙事,虽能为智元带来国际资本的青睐,但也可能使其陷入估值泡沫的陷阱。而A股市场,本应作为产业根基的稳固后盾,却因上纬新材的业绩亏损和机器人业务尚未贡献营收而显得摇摇欲坠。智元能否将技术能力有效注入A股平台,实现真正的业务协同,仍是一个未知数。这种“买壳”入场的方式,更像是一场资本赌博,而非稳健的产业布局。
在A+H双平台的基础上,智元进一步通过“播种式拆分”的方式,将核心业务拆分为五家独立控股子公司,形成了资本版图的内环裂变。这五家子公司分别是智鼎机器人(商业清洁机器人业务)、临界点(灵巧手业务)、擎天租(机器人租赁业务)、智元酷拓(四足机器人业务)和觅蜂(具身数据业务)。
智元联合创始人、总裁兼CTO彭志辉将这一拆分策略比喻为“播种”,其逻辑在于:首先,独立融资让每条业务线拥有自己的资金池,避免了在母公司内部争抢资源;其次,将重资产、低毛利、叙事困难的业务拆出后,母公司可以轻装上阵,集中保留“大模型大脑”等高估值叙事业务;最后,子公司以更聚焦的姿态引入产业资本,反哺订单与场景,形成良性循环。
这一策略的效果立竿见影。据投中嘉川CVSource数据显示,擎天租在短时间内完成了四轮融资,估值已达70亿元,跻身独角兽行列;临界点也完成了三轮融资,最新一轮高达10亿元;觅蜂更是半年内连融四轮,吸引了红杉、鼎晖、云锋、中国电信等众多知名投资机构的入场。智鼎也完成3轮融资,莱克电气、晋拓股份等产业方入局。这些子公司的估值膨胀速度甚至超过了母公司,为智元资本版图的扩张提供了强大动力。
然而,这种“播种式拆分”的估值术,虽能在短期内吸引大量资本关注,却也可能导致母公司对子公司的控制力逐渐削弱。随着多轮融资的推进,创始团队的股权比例被不断稀释,如何在保持融资独立性的同时,维护母公司的控制力,成为智元面临的一大难题。此外,子公司之间的同业竞争问题,以及交易规模和定价公允性,都将在未来的港股IPO审核中面临严格审视。
如果说拆分子公司是智元“练内功”的话,那么与上市公司合资设厂则是其“借外力”的重要举措。自2024年12月与软通动力合资设立江苏软通天擎以来,智元在短短一年半时间里与蓝思科技、领益智造、卧龙电驱、长飞光纤等十余家上市公司成立了合资公司,投中嘉川CVSource不完全统计达15家。
与内环的子公司不同,智元在这些合资公司中往往只占20%以下的股份,而上市公司则通常控股50%以上。智元不追求控制权,而是追求绑定效应。这些合作方大致可以分为制造代工类、上游零部件类、软件算法类和场景数据类四大类。通过资本关系先行、产业协同跟进的方式,智元实现了与这些合作方的深度绑定。
这种绑定模式为智元带来了“资本+产能/订单+场景”的三重保障。它不仅帮助智元锁定了供应商的产能、资金和市场增量,还为其提供了宝贵的产业落地场景和行业工艺数据。具身智能作为“物理AI”,其算法必须在真实场景中反复验证才能不断优化升级。因此,这些合资公司对于智元来说具有不可估量的价值。
然而,这种看似稳固的合作关系,实则建立在脆弱的资本纽带之上。不少合资方此前已是智元的股东,这种“先做股东、再设合资”的模式,虽能在短期内实现资本和产业的双重锁定,但也可能导致合作关系的复杂化和利益冲突的加剧。一旦市场环境发生变化,或智元的技术优势不再明显,这些合资公司很可能成为智元版图中的不稳定因素。
在资本版图的最外层,智元还通过CVC直投和基金布局的方式进一步扩大了其生态覆盖面。投中嘉川CVSource数据显示,智元已经直投出手28次、投资了26家公司,绝大多数在A轮以前,领域覆盖零部件、具身大脑和整机制造等硬科技领域。
这些被投项目中不乏明星项目,如情感陪伴机器人公司首型科技、连续创业者李林天创办的炽梦科技以及奇瑞旗下墨甲机器人等。此外,智元还投资了成立不到3个月的潜界科技(LatentVerse),这家公司诞生于清华大学交叉信息研究院,团队在WAM分层架构方向具有深厚积累。智元CVC在通稿中称,国内外多家大厂的模型范式都在沿用该团队的架构思路。
除了直投外,智元还与高瓴创投、慕华科创分别合作设立了两支早期基金。这两支基金规模虽不大,但杠杆效应明显。智元以少量资金撬动上市公司LP的钱,再通过GP投向前沿项目,既放大了生态覆盖面,又不必消耗自身资产负债表。更关键的是,被投企业与智元的子公司、合资公司形成交叉网络,进一步巩固了智元的生态地位。
然而,这种“投早投小投硬科技”的策略,虽能捕获行业前沿的技术变量,却也可能导致投资方向的盲目性和资源分散。智元在A轮以前的投资占比过高,而B轮以后的投资却寥寥无几,这种投资结构的不平衡,可能使其错失成熟项目的投资机会,同时增加早期项目的投资风险。此外,两支基金的规模虽不大,但杠杆效应明显,一旦投资失败,可能对智元的财务状况产生不利影响。
智元用不到15个月的时间,将一个机器人产品公司重组为一个资本层层外溢的生态平台。然而,这种裂变模式并非没有代价。随着生态圈的不断扩张,智元面临着越来越复杂的组织管理挑战。子公司与母公司之间在技术、数据、供应链上的深度协同,需要高效的组织架构和强大的管理能力作为支撑。而智元在高速扩张的过程中,是否能够保持组织管理的稳定性和有效性,仍是一个值得怀疑的问题。
智元以一种激进的方式,在具身智能领域绘制了一幅宏大的资本蓝图。然而,在这幅光鲜亮丽的画卷背后,却隐藏着诸多不容忽视的负面阴影与潜在风险。从A+H双轨并行的资本游戏,到五子裂变的估值膨胀;从合资公司扩张的资本绑定,到CVC直投与基金布局的生态扩张;再到裂变模式下的组织管理挑战,智元每一步都走得惊心动魄。当资本狂欢的喧嚣逐渐散去,智元是否能够冷静思考,正视自身存在的问题和挑战,将决定其未来能否在这场具身智能的马拉松中笑到最后。
1.TMT观察网遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.TMT观察网的原创文章,请转载时务必注明文章作者和"来源:TMT观察网",不尊重原创的行为TMT观察网或将追究责任;
3.作者投稿可能会经TMT观察网编辑修改或补充。