
从拒赔到全额秒赔,张雪踹开了泰康人寿的“黑匣子”?观点
9月15日,肖某向成都市锦江区法院起诉。没过几天,泰康对媒体表态:案件已进入诉讼程序,以法院判决为准。语气笃定,姿态从容。
古代老百姓有冤屈的时候,正常渠道走不通,就只能拦轿喊冤。
所谓“拦轿”,是跪在青天大老爷的必经之路上,高举状纸,声嘶力竭。
运气好的,轿子停了,冤情上达,沉冤得雪。运气不好的,轿夫一脚踹开,轿子扬长而去,喊冤的人依旧跪在原地。
是不是很荒唐?正义能否实现,不在于冤屈本身,也不在于堂上的官是否清正廉明,而取决于喊得声音大不大、喊的那一刻轿子里的人心情好不好......
一千多年后,这套逻辑换了个壳,当下似乎依旧适用。
01
多亏了张雪那一嗓子
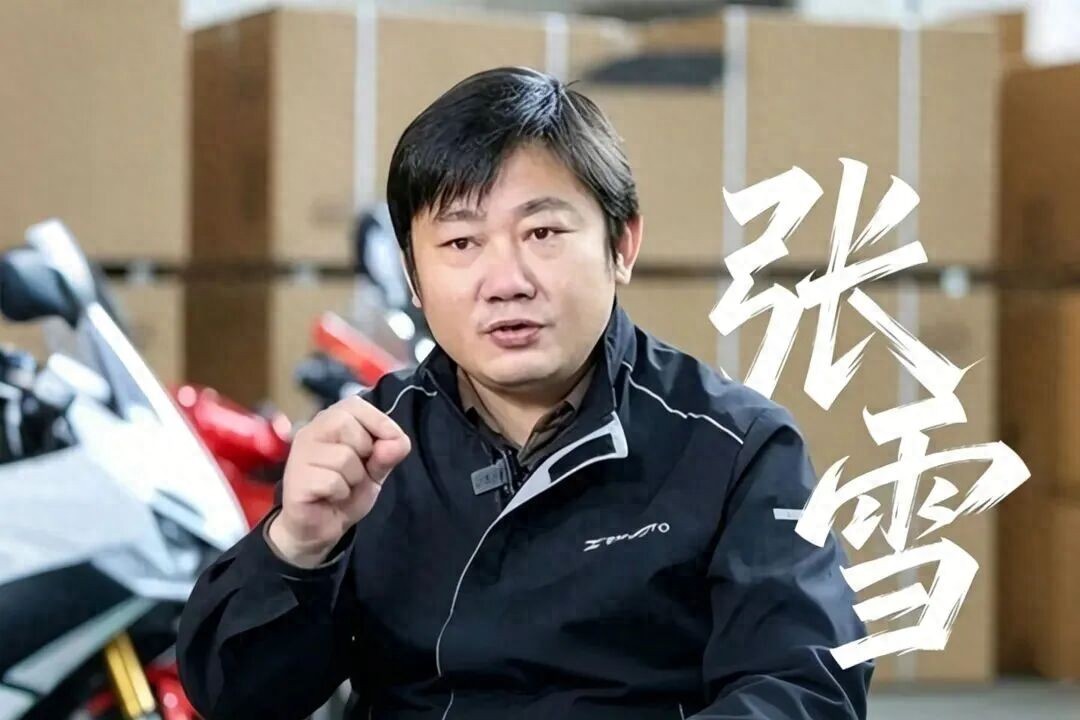
继销冠诈骗案之后,泰康人寿又上热搜了,这次还和“机车狂人”张雪扯上了关联。
十五年前,肖某(化名)的母亲为他投保了泰康人寿重疾险。每年缴费2000元,保额86320元,保障终身。此后十五年,保费按时缴纳,合同持续有效。
今年8月,肖某不幸确诊“降结肠恶性肿瘤”,他便向泰康提交理赔申请。但泰康人寿拒赔,理由是肖某父亲15年前得过癌症,肖某的病属于“遗传性疾病”,免责。
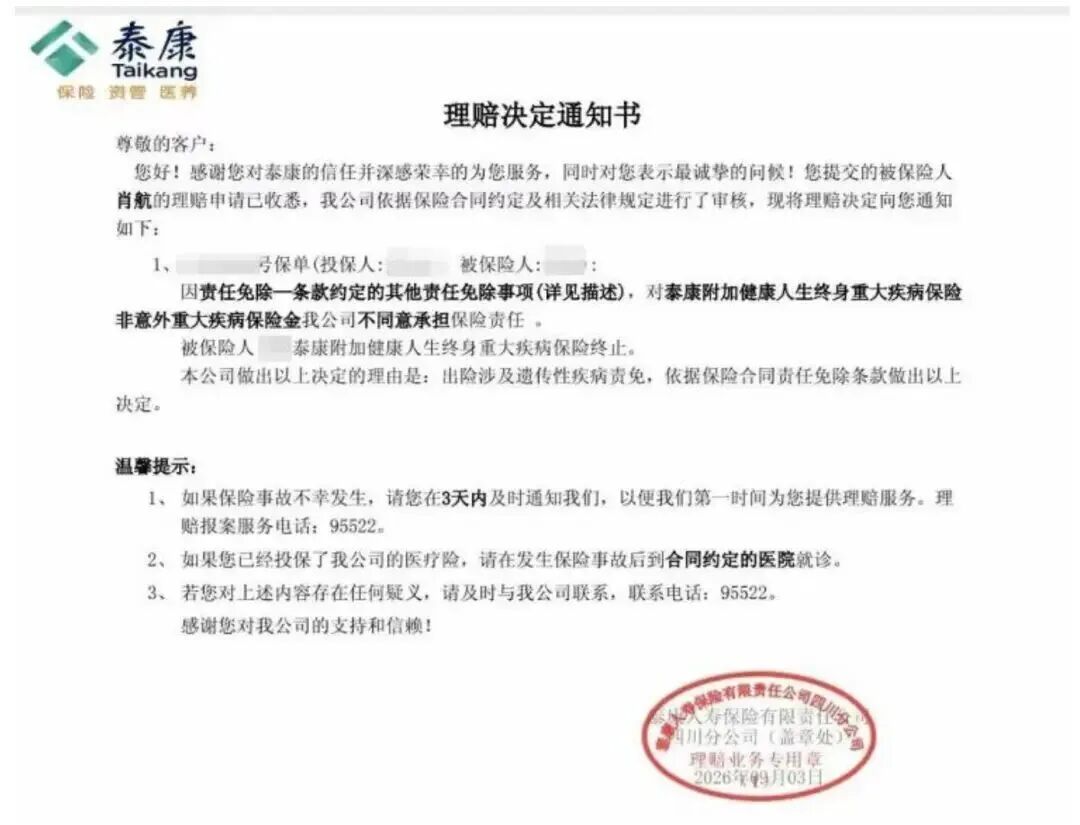
9月15日,肖某向成都市锦江区法院起诉。没过几天,泰康对媒体表态:案件已进入诉讼程序,以法院判决为准。语气笃定,姿态从容。
泰康表态后第二天,澎湃新闻报道了肖某的遭遇。没料到是,当晚性格直爽的张雪直接在社交媒体上转发并@泰康人寿,配文:
“泰康,你看下这是造谣吗?如果是,就起诉它。如果不是,就鄙视你。”
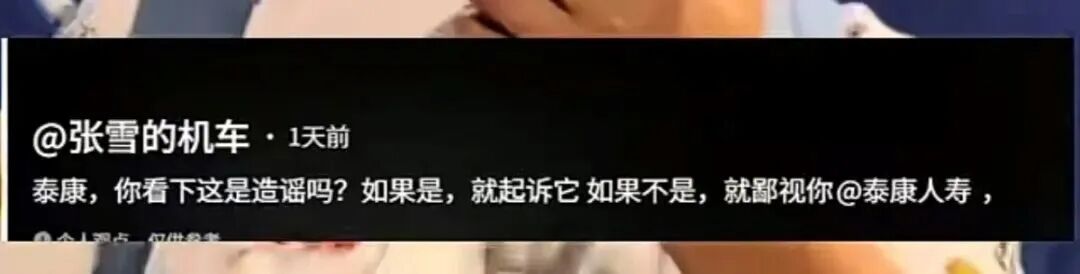
此话一出,瞬间把泰康人寿推上舆论的风口浪尖。9月24日,泰康人寿火速向肖某全额支付86320元理赔款,与其起诉申请的金额完全一致。
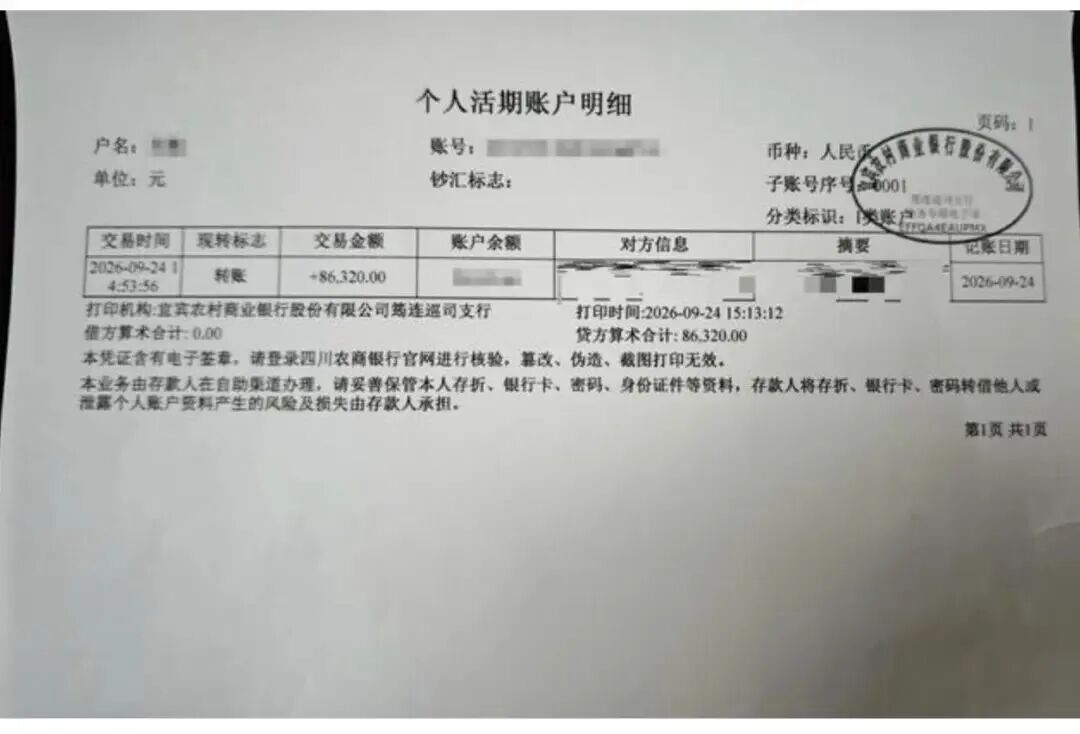
从“以法院判决为准”到“全额秒赔”,中间隔了不到24小时。而这期间只有一个变量:张雪的那一嗓子。
02
理赔标准到底是什么?
不少网友不由得发出疑问,保险公司的理赔尺度,究竟是依照法律合同,还是看事件热度?如果就因为张雪的一嗓子,态度强硬的拒赔变成全额秒赔,那理赔标准岂不是成了见人下菜碟?
逻辑很简单,如果泰康的拒赔决定是按合同行事,是正确的,即家族性息肉病属于遗传性疾病免责范围,那么张雪喊破嗓子也不该改变结论。
毕竟,保险合同是是契约,是法律文书,不是菜市场买菜,可以随便砍价。舆论压力再大,按照法律程序走就行,毕竟保险公司占理。
但如果拒赔决定是错误的,那问题更大。
为什么一开始要拒赔?一个专业的保险公司,养着庞大的核保理赔团队,居然要靠一个毫不相干的人来教它怎么判断遗传病?
总之,两种可能,已经拒赔的泰康总得选一个。而它只用了不到一天,就改变主意,从拒赔到决定全额赔付。
肖某案中有一个被很多人忽略了的关键细节,泰康拒赔的依据是“肖某父亲15年前也检测出癌症”,据此推断其罹患的“降结肠恶性肿瘤”属于遗传性疾病,但泰康并未要求肖某做基因检测。
据了解,这种结肠癌有一部分是遗传性的,有一部分不是,不能单凭推测认定,应通过基因检测确认。
所以,从法律上而言,泰康有一定概率本来就该赔。泰康作为一家总资产超过2万亿的世界500强保险公司,法务团队不可能不知道这一点。
换句话说,泰康可能在赌。它赌的是,普通人在面对拒赔时,选择非常有限,要么认栽,要么花几个月甚至几年打官司。
但不管是不是“按闹分配”,肖某是幸运的,他遇到了张雪。
不幸的是,张雪帮得了一个肖某,帮不了成千上万个“没有张雪的肖某”。
03
那些未被听见的“肖某”们
肖某显然不是孤例。
截至目前,在黑猫投诉平台,以“泰康人寿”为关键词搜索,相关投诉有5823条。如果把“泰康”作为关键词,这个数字达到了惊人的21493条。
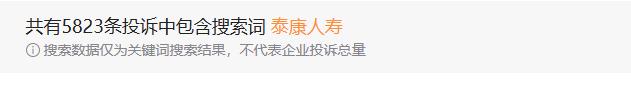
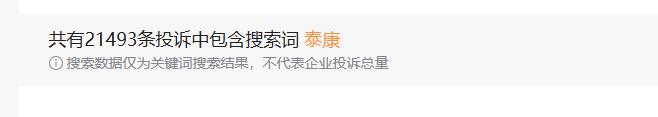
投诉页面上高频出现的词是:“拒赔”“套路深”“诱导销售”“莫名扣费”“老人被骗”。
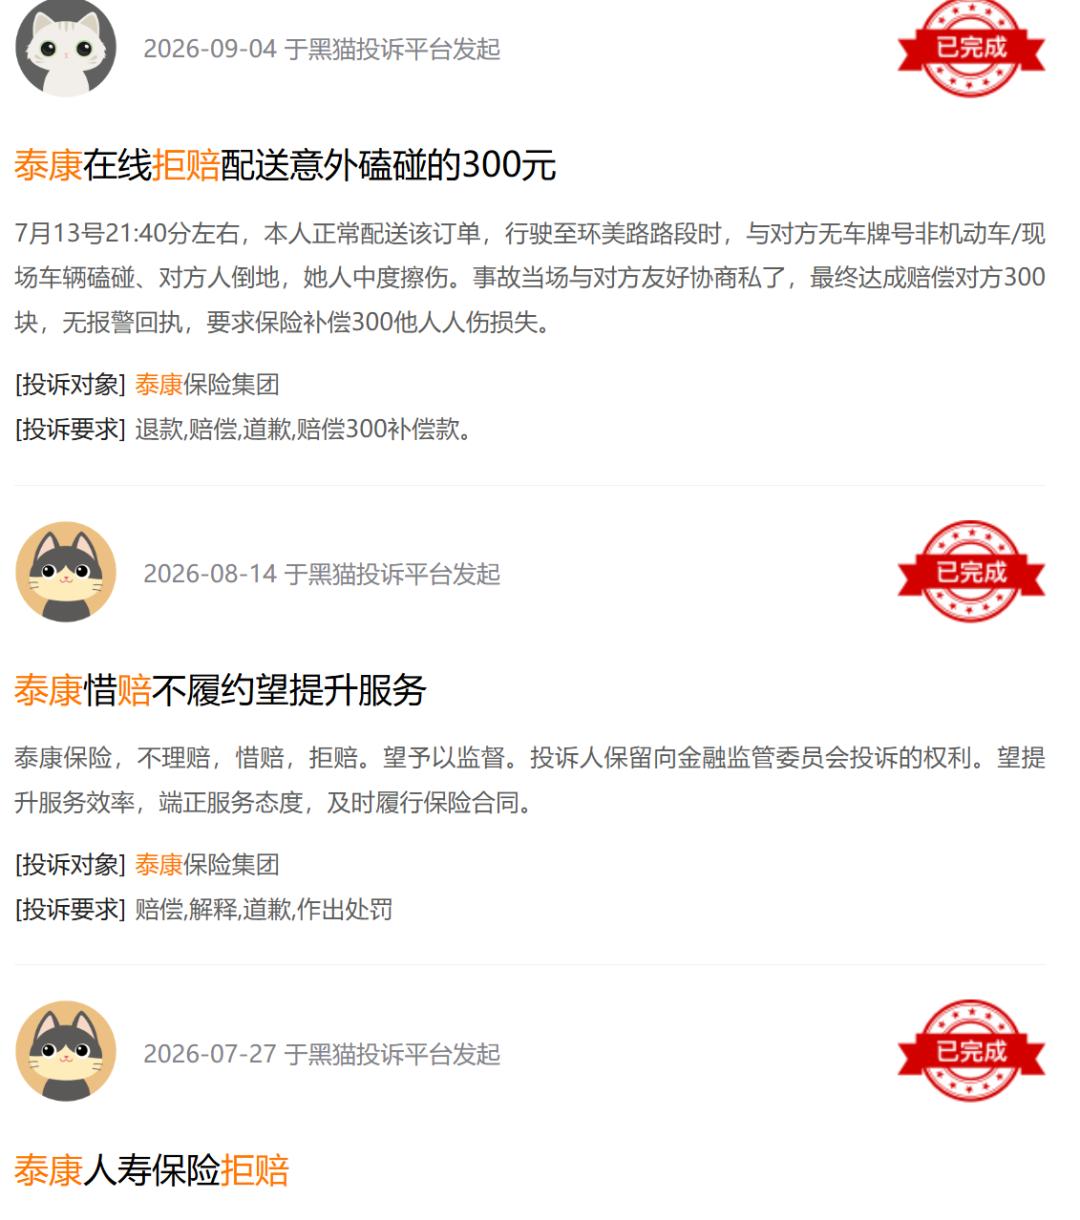
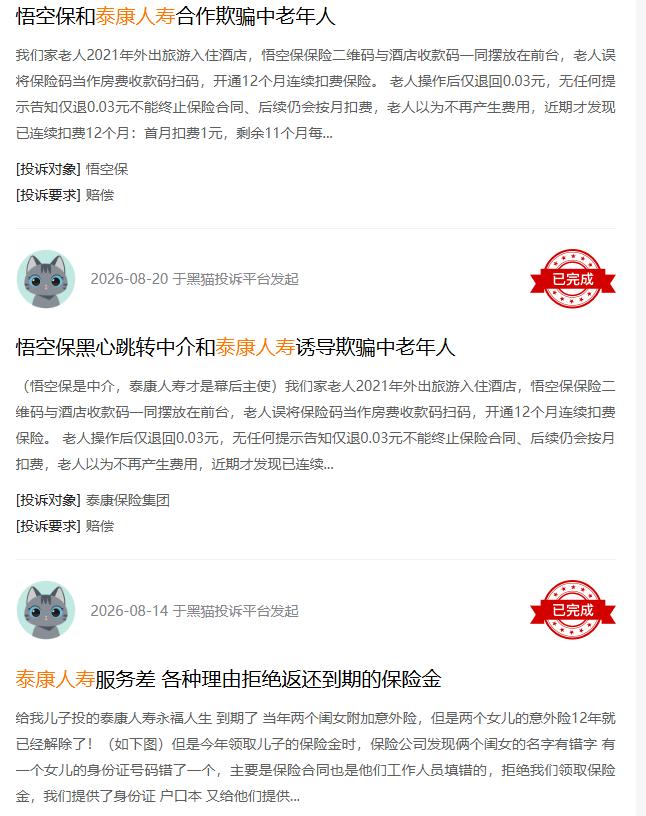
2万多条投诉,每一条背后都是一个具体的人、一笔具体的钱。
跟根据据南方都市报此前的报道,泰康人寿2024年全年全量投诉达到102,607件。其中,销售环节占65%,约66,694件;续保和续费问题占7%,约7,182件;理赔纠纷占3%,约3,078件。
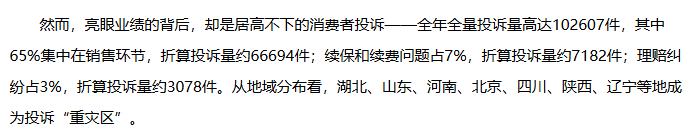
不难发现,销售环节的投诉占比最高,一定程度上说明前端的问题更严重,都还没走到理赔这一步。理赔的前提是触发了保险条款,根据大数定律,发生的概率本身就不高。
从这些投诉来看,不少投保人在签合同那一刻,听到的是“什么都保”“确诊就赔”之类,但等出险的时候,就变成了这也免责那也不达标。
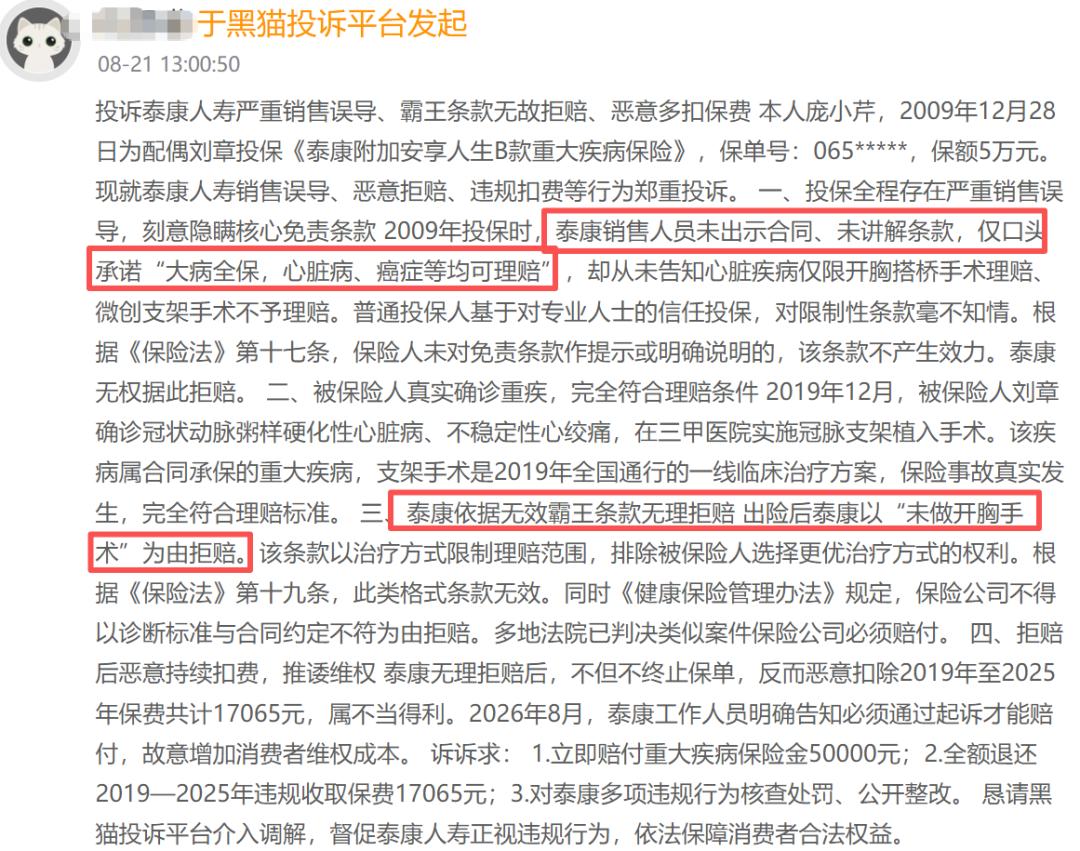
监管处罚也能一定程度上反映问题。2025年上半年,泰康人寿共收到12张监管罚单,罚金逾146万元,其中8张指向销售违规。
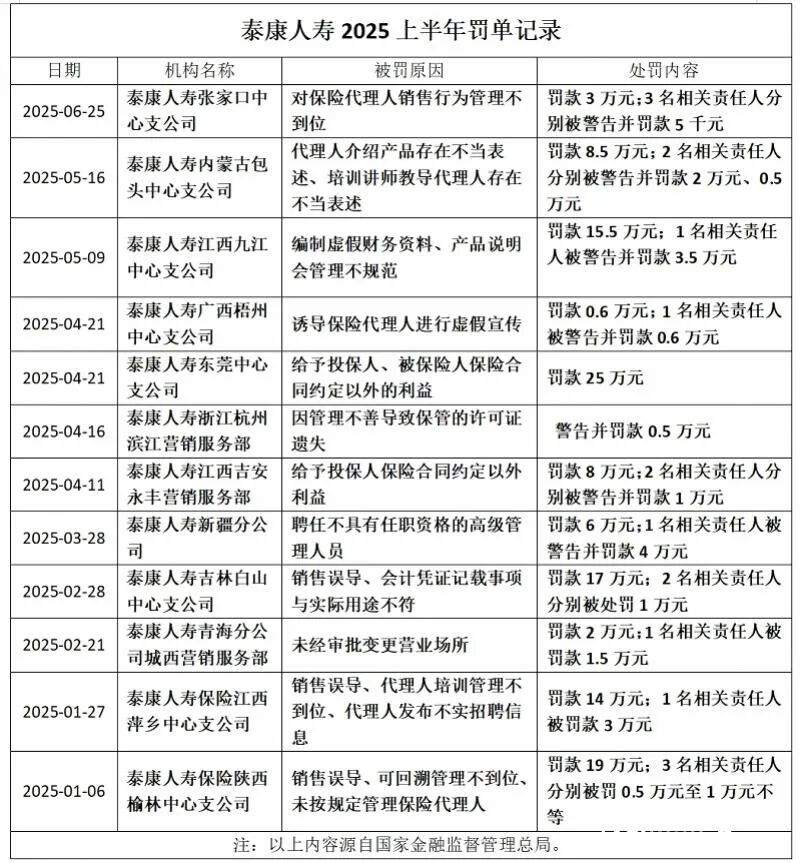
2025年7月,更大的罚单来了。泰康人寿总公司因“未按照规定使用经批准或备案的保险条款及费率、相关费用列支不准确”等违规行为,被警告并罚款427万元,13名相关责任人同步被罚104万元,合计531万元。
进入2026年,罚单节奏没有放缓。1至4月,泰康各级分支机构收到机构罚单超10张,计入员工及代理人个人罚单后总数超过30张。销售误导、欺骗投保人成为违规高发区,年内已有5家分支机构因此被罚。
04
问题出在哪?
2025年,泰康人寿实现保险业务收入2386.64亿元,净利润271.59亿元,在国内57家非上市寿险公司中稳坐头把交椅。2026年上半年,其保险业务收入1445.05亿元,净利润158.21亿元,继续领跑非上市寿险公司。
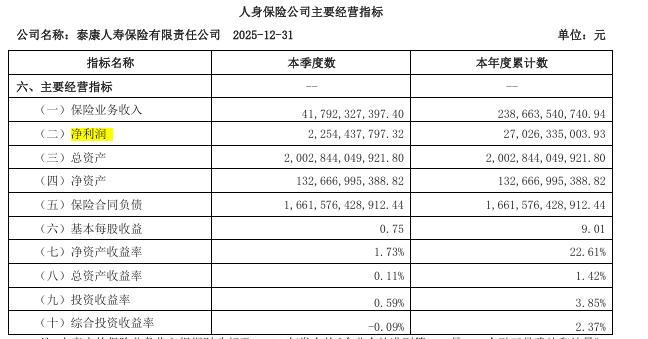
但如果看增速,就会发现趋势并不乐观。泰康人寿保费增速从2023年的18.93%降到2024年的12.4%,再降到2025年的4.53%,逐年放缓。2026年上半年其营收同比增长10.33%,但净利润同比反而微降1.1%,出现“增收不增利”的拐点。
再看退保情况,2026年上半年,泰康综合退保率从一季度的0.74%升至二季度的1.41%。退保金额居前三位的产品上半年累计退保超83亿元,其中两款投连险累计退保率分别高达22.6%和33.27%。从数字上看,信任正在一点点流失。
对一家以服务为主的保险公司,财报的走弱对应到业务端,很大程度上是人的问题。
不知道大家是否还记得前段时间闹得沸沸扬扬的泰康销冠案。
今年4月,泰康人寿青岛分公司代理人任晓敏因涉嫌诈骗被警方立案侦查,涉案本金规模约3亿至4亿元。受骗人中既有高净值客户,也有她的内部同事。
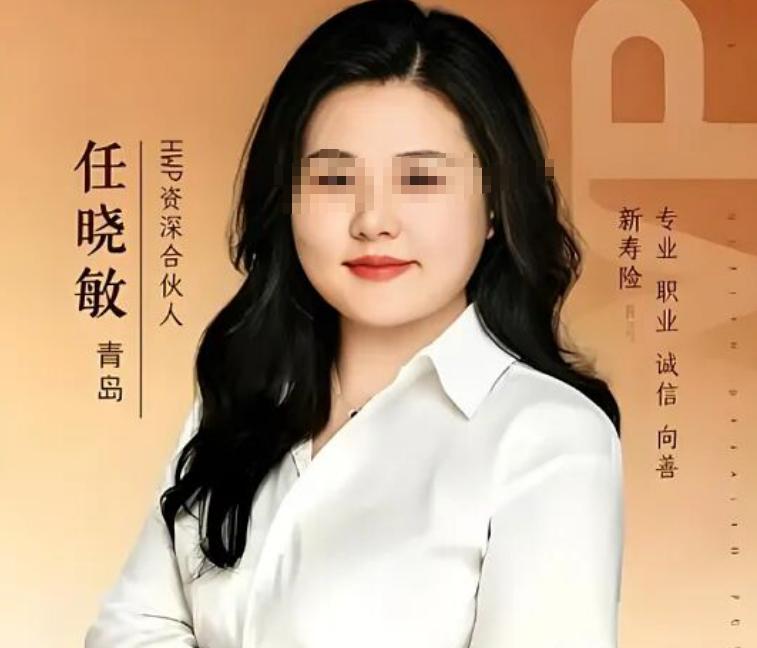
她的诈骗手法并不复杂,利用“销冠”光环和泰康公司信用背书,以“帮公司冲业绩”“套取营销费用”为名向客户和同事借款,承诺日息1%至2%,年化超过365%,滚动维持资金链,直至断裂。
但这里有一个绕不过去的问题:一个打着泰康旗号持续多年、金额数亿的骗局,为什么泰康没有察觉?
是真的看不见还是视而不见?如果看不见,那说明内部控制有很大问题;如果视而不见,那问题显然更大。
销冠案之后,泰康的代理人队伍已经在加速流失。
泰康人寿个人营销员数量从截至2026年一季度末的27.58万人,降到了截至二季度末的23.75万人,单季净减少3.82万人,日均离职约420人。单季度脱落率(注:一定时期内离开保险公司的代理人数量占同期代理人总数的比例)从一季度的13.09%,飙升至二季度的24.01%。
个险渠道贡献近七成签单保费的泰康,人员锐减直接对保费增长形成压力。前端的人走了,后端的客户在退,夹在中间的理赔端,控赔压力只会更大。
05
写在最后
回到肖某案,泰康半年净赚158亿,八万块对它来说,连零头的零头都算不上。
但正因为它小,反而说明这不是某个理赔员一笔个案的失误,而是一种被默许的的成本策略?还会有下一个肖某吗?
1.TMT观察网遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.TMT观察网的原创文章,请转载时务必注明文章作者和"来源:TMT观察网",不尊重原创的行为TMT观察网或将追究责任;
3.作者投稿可能会经TMT观察网编辑修改或补充。
