市值蒸发139亿港元!“AI医疗第一股”,资金链的隐忧曝光消费
讯飞医疗科技(02506.HK)或许就是生动案例之一。截至最新收盘,其股价报66.4港元/股,相较于去年3月高点,累计跌幅超63 %,总市值累计蒸发超139亿港元。
港股市场从来不会为单纯的宏大叙事买单。
讯飞医疗科技(02506.HK)或许就是生动案例之一。截至最新收盘,其股价报66.4港元/股,相较于去年3月高点,累计跌幅超63 %,总市值累计蒸发超139亿港元。
回顾讯飞医疗科技上市之初,作为“AI医疗第一股”,其股价一度狂飙,最高涨至181.7港元,相较于IPO发行价涨幅达119%。
随后,市场逐步褪去AI医疗大模型的概念滤镜,讯飞医疗科技股价持续回落。近日,公司披露了2026年半年度业绩,这份财报交出了营收提速的答卷,但也将公司长期存在的经营矛盾再次摆上台面。

财报显示,2026年上半年,讯飞医疗科技实现营收4.46亿元,同比增长49.4%;毛利为2.36亿元,同比增长53.5%。
收入增长加速的背后,公司亏损的现实依旧没有改变。
2026年上半年,讯飞医疗科技归母净利润亏损5930.3万元,虽然亏损规模同比收窄约20%,但依然未能摆脱亏损状态。
根据财报,讯飞医疗科技的业务架构已完成调整,将原有四大业务整合升级为“AI诊疗助理、AI健康助手、AI数字基座”三大板块。
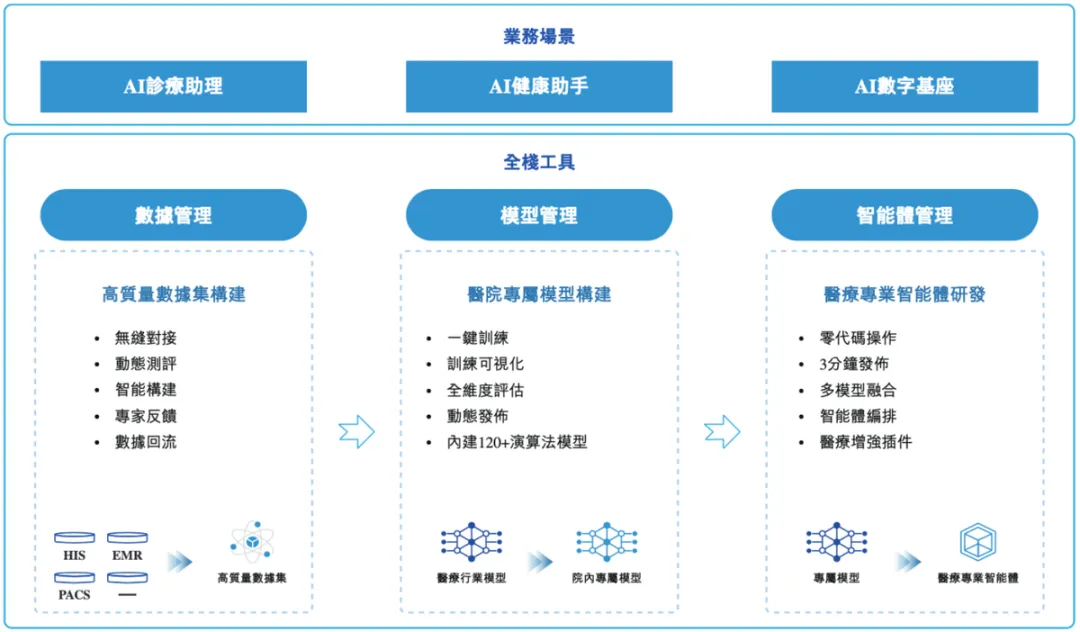
分业务看三大新口径:
AI诊疗助理(基层/医院/区域)贡献收入2.02亿元,同比+47.5%,毛利率56.1%,仍是基本盘;
AI健康助手(晓医App、影像云、诊后管理、助听器类C端)贡献收入1.82亿元,同比+74.9%,占总收入40.9%,增速最猛;
AI数字基座(G端平台、区域医疗云)贡献收入0.62亿元,同比+7.9%,毛利率从25.9%提升到48.6%。
值得注意的是,当前讯飞医疗科技大部分增量收入依旧来自卫健委、各级医院等B端机构项目。其中,AI健康助手板块高增长,很大一部分来自影像云这类To-B项目,讯飞晓医App、助听器等面向普通消费者的C端产品贡献占比仍然有限,还无法形成独立的第二增长曲线。
从整个行业层面来看,赛道竞争态势似乎愈发激烈。弗若斯特沙利文数据显示,2023年中国医疗人工智能市场规模88亿元,预计2033年将攀升至3157亿元,年复合增速高达43.1%。巨大的行业蛋糕吸引百度、腾讯、京东、华大基因等巨头扎堆入局,各家争相发布医疗大模型抢夺市场。

翻看其财报,不难发现,讯飞医疗科技的收入高度依赖政府及医疗机构客户,这种项目制ToB模式,既是过去业务扩张的基石,也埋下现金流隐患。
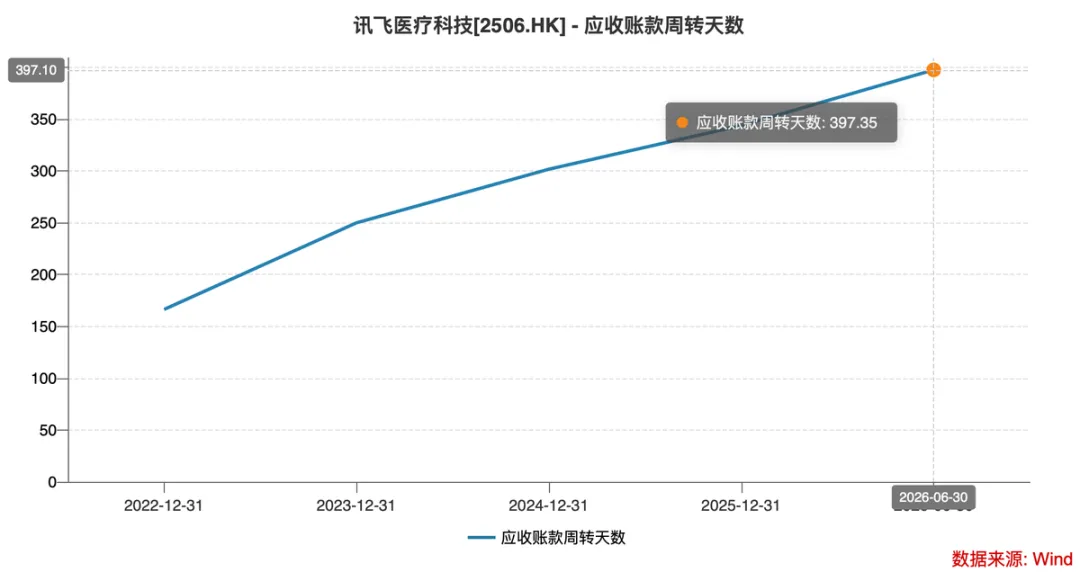
其IPO招股书显示,讯飞医疗科技的应收款项周转天数一路走高,2022年为166.3天、2023年为249.83天,2024年为301.56天,2026年上半年升至397.35天。
即便2026半年报披露销售回款同比增长49%,与收入增速基本同步,但截至2026年6月末,讯飞医疗科技的应收账款合计高达13.82亿元。
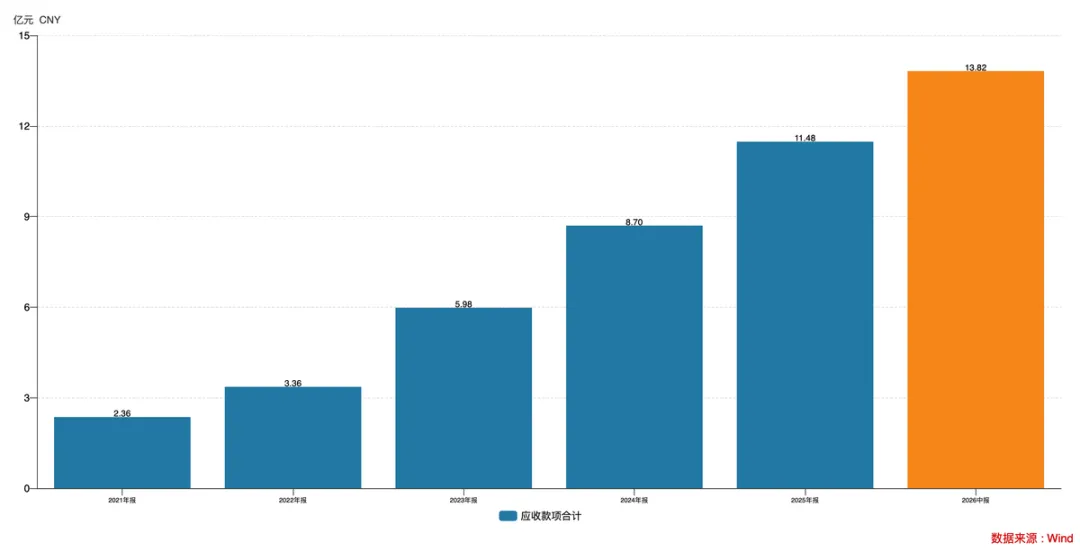
这意味着,讯飞医疗科技的机构客户的痛点,并没有发生本质变化。
公立医院、地方卫健委采购,一般会受财政预算、政府采购审批、财政拨款节奏多重约束。项目验收完成,不代表钱款可以立刻落袋。账面确认的收入,有相当一部分沉淀在应收账款科目。
一旦部分地区财政收紧,不仅新增订单会受冲击,历史账款回收也会面临不确定性。
除此之外,合规风险如影随形。AI医疗业务运转离不开海量患者健康数据,《网络数据安全管理条例》、《数据出境安全评估办法》监管持续收紧,患者隐私、医疗数据采集存储的合规要求不断抬升,会持续增加企业运营成本。

讯飞医疗科技,算得上是国内AI医疗行业最早的一批探路者,公司成立于2016年,前身为安徽普济信息科技,科大讯飞为控股股东,持股比例超52%。
回顾公司发展历程,旗下“智医助理”成为首个通过国家医师资格考试笔试的人工智能系统,一度轰动行业,并在安徽基层大规模落地;后续,该公司又通过收购、新设主体切入医学影像、智慧医保赛道,两次递表港交所才完成分拆上市。
AI医疗赛道,有无法绕开的客观限制:AI更多只能充当医生的辅助工具,可以做影像初筛、病历整理、给出参考诊疗建议,却不能替代医生做出最终临床决策。
这意味着,医疗AI可能很难复制消费互联网的爆发式增长。
一套AI医疗产品,从实验室效果、试点医院验证,再到大范围采购付费,中间要走过漫长周期。即便产品技术指标优秀,也要经过医院评估、预算申请、招投标、试点运行等一系列流程。
技术投入和商业回报之间存在巨大时间差,公司也并未给出明确的扭亏时间表,全面实现盈利依旧道阻且长。
另外,想要在AI医疗赛道站稳脚跟,研发属于刚性支出。
过去几年,讯飞医疗科技的研发投入一直居高不下,2021—2025年,研发投入占营收比重最高达59%。2026上半年,公司仍持续加码星火医疗大模型迭代,投入大量人力算力打磨产品。
放眼整个行业,商业化困境并非讯飞医疗一家的难题。
华大基因、水木分子等玩家分别布局基因大模型、药物研发大模型,技术层面各有突破,但整个AI医疗赛道,至今尚未跑出一套经过充分验证、可持续大规模盈利的商业模式。

技术层面拿到诸多行业第一固然值得肯定,但港股市场历来都最看重公司现金流、利润及护城河。
2026年以来,讯飞医疗科技股价持续走弱,恰恰反映了资本市场的悲观预期:高额应收账款、尚未实现盈利、C端业务难以突围等核心矛盾依然摆在眼前。
今年上半年,讯飞医疗科技的营收增速回暖,并不等于商业化难题彻底解决。市场更看重的不只是收入数字,还有应收账款能否持续改善、经常性ARR运营收入占比能否持续提升、个人端业务能否打开天花板、何时才能看到盈利拐点。
1.TMT观察网遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.TMT观察网的原创文章,请转载时务必注明文章作者和"来源:TMT观察网",不尊重原创的行为TMT观察网或将追究责任;
3.作者投稿可能会经TMT观察网编辑修改或补充。