五粮液的“修复”与“透支”:前三季高增背后,单季业绩腰斩、百亿回购进展缓慢消费
日前,五粮液三季报落地,交出的是一组"冰火两重天"的数字。前三季度,公司营业收入328.58亿元、同比增长7.25%,归母净利润97.11亿元、同比大增49.98%——在白酒行业深度调整的当下,这无疑是一份堪称"逆势高增"的成绩单。

来源 | 财经九号
作者 | 胖虎
日前,五粮液三季报落地,交出的是一组"冰火两重天"的数字。前三季度,公司营业收入328.58亿元、同比增长7.25%,归母净利润97.11亿元、同比大增49.98%——在白酒行业深度调整的当下,这无疑是一份堪称"逆势高增"的成绩单。
但数字的另一面,是第三季度单季营收44.42亿元、同比下降37.68%,归母净利润9.58亿元、同比下降48.25%。同一家公司,一个季度利润近乎腰斩,今年以来的增长全部动能几乎集中于一季度元春旺季的一次性释放,五粮液增长的成色由此打上问号。
与此同时,五粮液前三季度的销售费用率飙至23.7%的历史罕见水平,存货较年初膨胀逾41亿元,经营性现金流一度连续两期为负。资本市场则给出了最直接的判决——股价年内跌近30%,近三年来首次取消中期分红,而旨在托底的百亿回购计划,时间过去近半执行却不足两成。这是一份“报表修复”与“经营承压”并存的成绩单。
1
高增的成色:低基数下的数字修复,单季数据才是真相
前三季度营收328.58亿元、同比增长7.25%,归母净利润97.11亿元、同比增长49.98%,单看同比增速,五粮液似乎已走出2025年的深渊。但三季报注2白纸黑字写着:这一增幅“主要系上年同期利润基数较低”。2025年全年归母净利润仅89.54亿元,同比下降71.89%,低基数构成了2026年一切“高增”的算术基础。
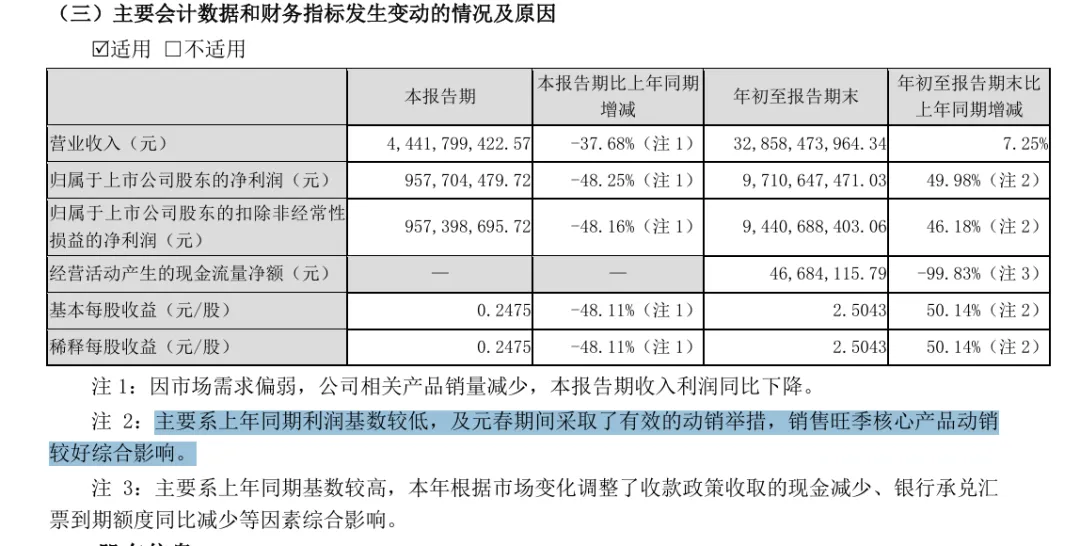
真正的经营实况藏在单季数据里。第三季度营业收入44.42亿元,同比下降37.68%;归母净利润9.58亿元,同比下降48.25%。公司归因于“市场需求偏弱,相关产品销量减少”。华鑫证券研报亦指出,Q2营收已同比转负(-13%),Q3降幅进一步急剧扩大。
所谓“逆势高增”,本质上是一季度元春旺季集中出货后的透支效应,二季度开始便逐季恶化。控货挺价可以延缓价盘问题,却无法替代终端动销的复苏。当单季利润接近腰斩时,前三季度的同比增速已不具备太多参考价值。
2
费用与库存的双重挤压:销售端狂飙,资产端淤积
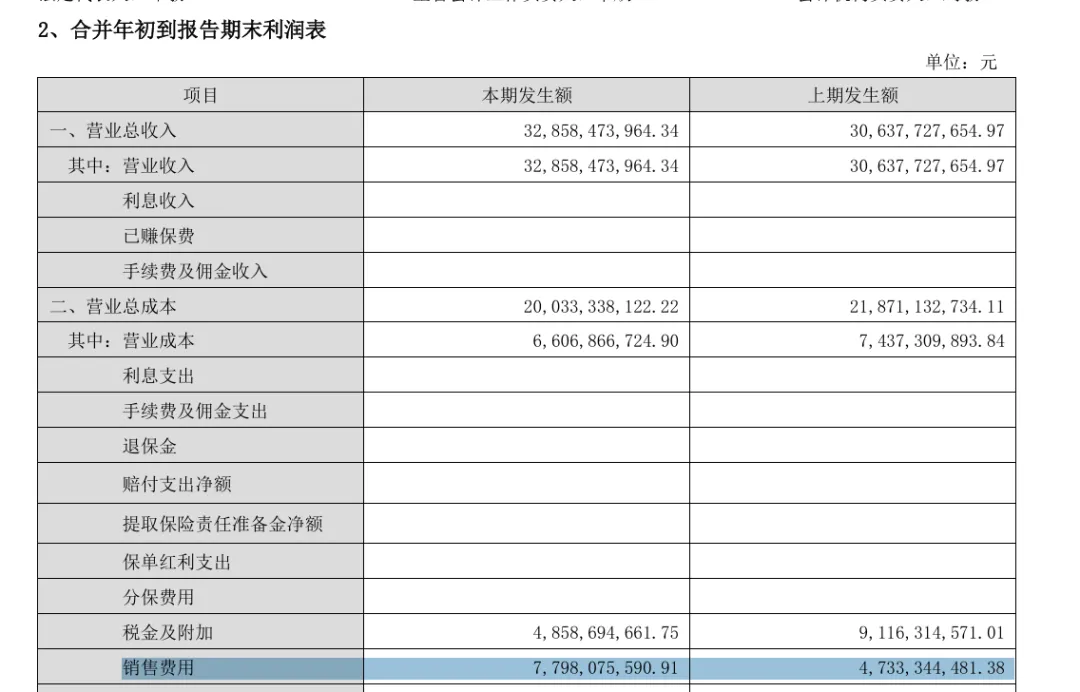
值得注意的是,五粮液今年前三季度销售费用77.98亿元,销售费用率约23.7%。这一比率在五粮液历史上极为罕见。上半年数据已露出端倪:H1销售费用63.22亿元、同比大增81%,销售费用率22.3%;其中Q2单季销售费用率高达47.5%。公司在收入缩水的背景下被迫以近乎失控的速度加大市场投入,形成“收入降、费用升”的剪刀差,对利润构成双向绞杀。
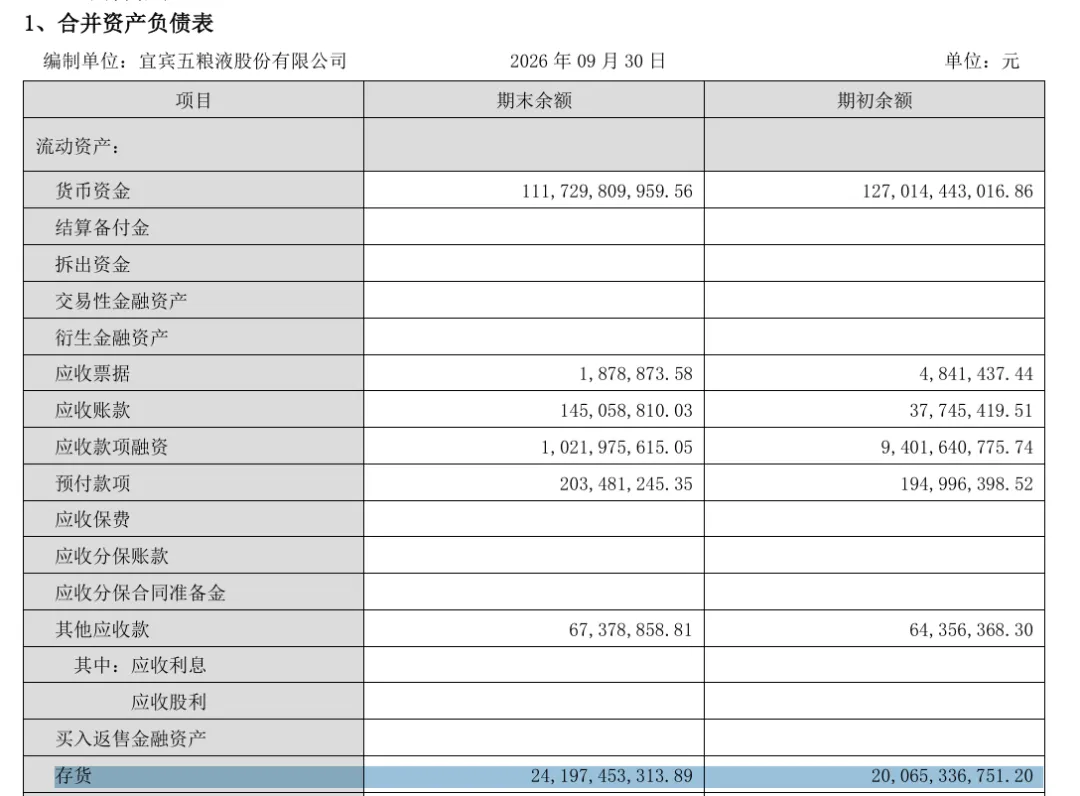
与之呼应的是存货的持续堆积。截至三季度末,存货余额241.97亿元,较年初的200.65亿元增加41.32亿元。在营收下降的同时存货反向攀升,指向渠道消化能力的实质性衰减。货币资金则从年初的1270.14亿元降至1117.30亿元,减少152.84亿元。现金在消耗,库存在堆积,这是经营质量下降的典型组合。
现金流数据更为刺眼。前三季度经营活动现金流净额仅4668万元,同比骤降99.83%。一季度末经营活动现金流净额为-25.35亿元,半年度末为-21.54亿元,连续两个报告期处于负值区间。公司解释为“收款政策调整”及“银行承兑汇票到期额度同比减少”,但收入下滑与存货攀升并存,指向的是渠道回款意愿与能力的同步收缩。
一个耐人寻味的细节是,前三季度管理费用20.03亿元,较上年同期的22.99亿元减少近3亿元。向管理要效益本身无可指摘,但当销售费用以81%的增速膨胀、管理费用却被压缩来“找补”利润时,费用管控的逻辑便不再是效率提升了。
3
资本市场的三重信号:股价、分红与回购的同步退却
截至10月28日,五粮液收盘价72.40元,年内跌幅约30%。更具信号意义的是,2026年半年报明确“不派发现金红利”,这是近三年来首次缺席中期分红。对于一家长期以稳定分红为标签的白酒龙头,在利润同比数据尚可的年份取消中期分红,传递的保守姿态远比任何解释更有说服力。
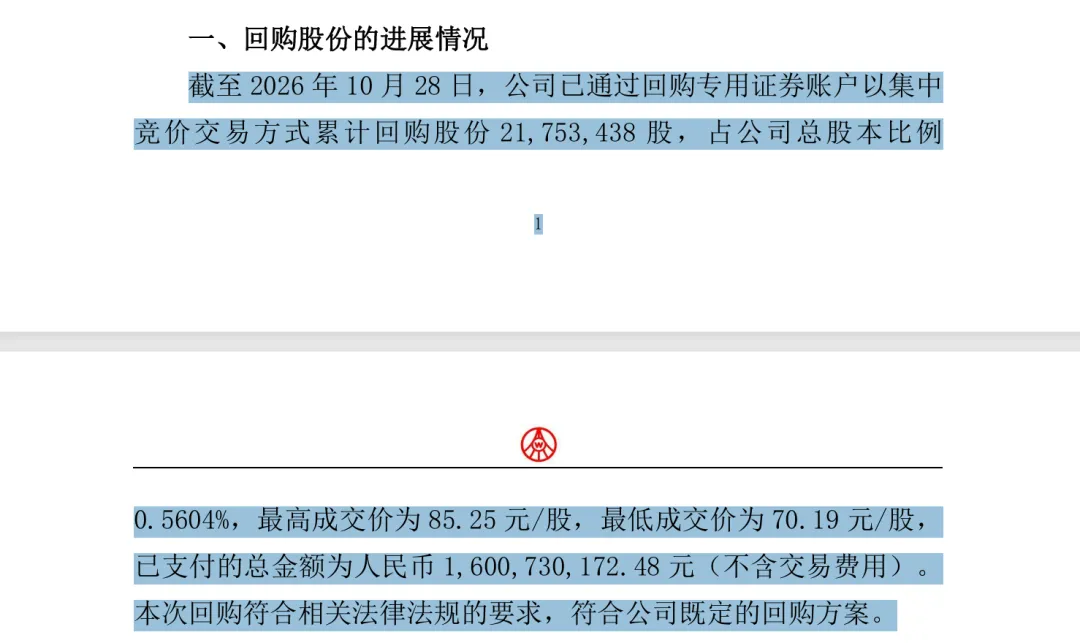
回购进展则构成另一重落差。5月18日股东大会审议通过80亿至100亿元回购方案,实施期限12个月。截至10月28日,时间已过近半,累计回购金额仅16.01亿元,占总股本0.5604%。按此节奏线性推算,到什么时候能完成回购目标呢?尽管公司声称“后续将根据市场情况继续实施”,但在股价持续下行、估值已处低位的背景下,回购的迟疑本身就构成了一种态度表达:即便上市公司自身,恐怕也对以当前价格加速买入缺乏足够信心。
从五粮液的三季报来看,低基数可以美化同比,却无法掩盖单季腰斩的真实。销售费用率的历史性飙升、存货的持续淤积、现金流的阶段性告负,共同勾勒出一幅“以费用换动销、以控货换价盘”的防御性经营图景。而中期分红的缺席与回购的迟缓,则让资本市场对这家白酒龙头的信心修复更不乐观。五粮液需要回答的问题,已不再是“何时重回高增长”,而是“下行周期的底部,究竟还有多远”。
1.TMT观察网遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.TMT观察网的原创文章,请转载时务必注明文章作者和"来源:TMT观察网",不尊重原创的行为TMT观察网或将追究责任;
3.作者投稿可能会经TMT观察网编辑修改或补充。