中报销量狂奔仍“失血”,扣非八年半亏近400亿 北汽蓝谷怎么了?快讯
在新能源汽车市场竞争日益白热化的当下,北汽蓝谷(600733.SH)的每一步都备受关注。这家曾经怀揣着无限憧憬的企业,如今却深陷亏损泥沼,在困境中艰难摸索着前行的方向。
【文/深度评车&财经三剑客】在新能源汽车市场竞争日益白热化的当下,北汽蓝谷(600733.SH)的每一步都备受关注。这家曾经怀揣着无限憧憬的企业,如今却深陷亏损泥沼,在困境中艰难摸索着前行的方向。
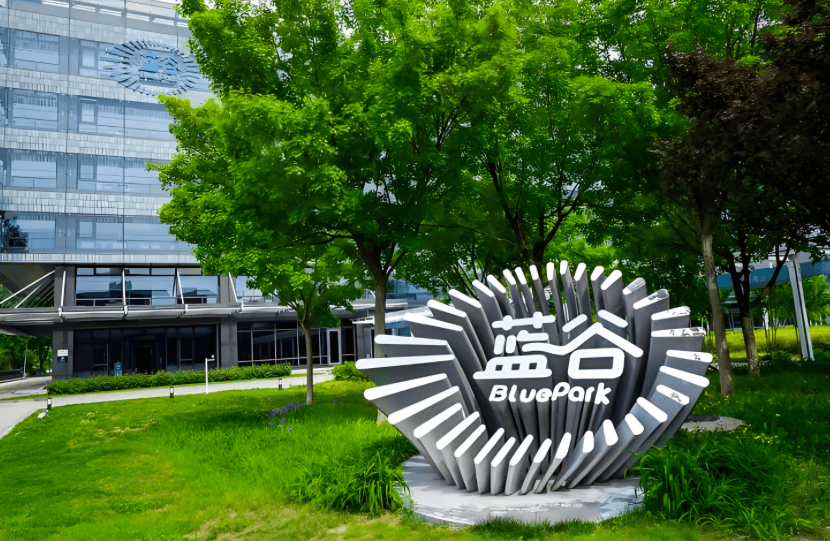
近日,北汽蓝谷子公司北京新能源汽车股份有限公司(北汽新能源)拟以自有资金购买密云工厂相关资产,这一举措犹如一颗重磅炸弹,在汽车行业激起千层浪。交易标的评估值达13.9亿元(不含税),含税价格为15.16亿元,且需全额一次性付清,如此大手笔的收购,彰显了北汽蓝谷破釜沉舟的决心。
此次交易对方北汽福田汽车股份有限公司是北汽蓝谷控股股东北京汽车集团有限公司控制的公司,属于关联交易。密云工厂位于北京密云经济开发区,拥有土地、厂房、机器设备等378项资产。2023年,北汽新能源通过租赁该工厂的土地厂房,购买生产线设备并进行技术改造,成功导入享界品牌产品,将其建设成为享界超级工厂。然而,目前北汽新能源处于“生产设备自有、厂房及土地租赁”的状态,核心制造资产权属分离,这无疑给企业的运营带来了一定的风险和不确定性。此次收购完成后,北汽蓝谷将实现土地、厂房、生产设备权属的统一,形成完整的整车制造资产闭环,减少因租赁场地而产生的持续性关联交易,为企业的长远发展奠定坚实的基础。
事实上,在此番资产收购之前,北汽蓝谷对享界超级工厂的投入早已先行。1月23日,北汽新能源拟投资19.91亿元建设享界超级工厂高端平台车型产业化及产线数智化提升项目,项目资金来源于自有资金与银行贷款。从产线升级到资产归拢,北汽蓝谷不断加码享界,试图借助这一高端品牌实现市场突围,在激烈的新能源汽车市场中占据一席之地。
目前,北汽蓝谷聚焦享界和极狐两大品牌。极狐定位10万元至30万元中高端主流市场,是公司实现规模效应的主力军。今年上半年,极狐和享界密集投放六款新车,带动北汽蓝谷销量同比增长47.27%至9.89万辆。其中极狐交付8.06万辆,同比增长65.88%,销量占比近八成;享界交付2.1万辆,同比增长119.58%。从数据上看,北汽蓝谷的销量呈现出强劲的增长态势,似乎前景一片光明。
然而,现实却并非如此乐观。随着国内新能源汽车产业竞争日趋激烈,北汽蓝谷亮眼的销量数据并未改变亏损现状。今年上半年,公司实现营收115.97亿元,同比增长21.86%;归母净利润、扣非后净利润分别亏损19.38亿元、19.93亿元,同比分别减亏16.02%、14.67%。北汽蓝谷坦言,公司推动享界、极狐双品牌快速发展,持续投入产品研发等核心能力建设,现阶段仍处于战略投入期,规模效应尚未充分显现,故而上半年经营仍存在亏损。
深入分析可以发现,北汽蓝谷在营销和研发上的投入失衡是导致亏损加剧的重要原因之一。今年上半年,公司销售费用同比增长76.81%至15.13亿元,远高于营收增速,其中广告展览费12.94亿元,较上年同期的6.44亿元翻了一倍。同期研发费用同比增长2.88%至11.01亿元,营销端的投入赶超研发。这种以高营销投入换取销量增长的策略,虽然在一定程度上提升了销量,但却严重压缩了利润空间。
更值得关注的是季度数据的走势。北汽蓝谷今年一季度销量2.91万辆,二季度飙升至6.98万辆,环比增幅达140%。但在销量大幅冲高的情况下,季度亏损却愈发严重。一季度营收、归母净利润分别为40.99亿元、-8.7亿元,第二季度营收环比飙升82.9%至74.98亿元,但归母净利润亏损额却环比扩大22.69%至-10.68亿元,呈现出增量增收不增利的态势。存量市场下的价格战持续挤压单车利润,粗略估算,北汽蓝谷上半年单车均价约11.73万元。第二季度单车均价10.74万元,同环比分别减少3.82万元、3.35万元。极狐占比走高拉低了均价,单季销售费用投入高增挤压利润空间,导致公司二季度盈利表现失色。
北汽蓝谷自2018年借壳前锋股份登陆A股以来,就长期深陷亏损泥沼。上市当年,扣非后净利润就巨亏7.29亿元,2020年以后的亏损体量基本在50亿元以上,2020-2025年扣非后净利润分别亏损66.46亿元、55.44亿元、58.38亿元、60.18亿元、73.23亿元、48.08亿元。2018年至2026年上半年的八年半时间里,扣非后净利润累亏约398亿元。持续巨额亏损让北汽蓝谷的资金压力不堪重负,为跟上新能源汽车行业的技术迭代节奏、推进新车型落地,公司频频启动定增“补血”。
包括2018年借壳上市在内,北汽蓝谷相继在2018年、2019年、2021年及2023年进行了4次定增,募资净额分别为286.62亿元、10.34亿元、54.5亿元、60.3亿元。今年年初,最新一轮定增落地,募资净额59.43亿元,其中50亿元投向新能源车型开发项目,主要包括极狐、享界的多品种和多场景新能源轿车、SUV、MPV等车型开发;9.43亿元投向AI智能化平台及智驾电动化系统开发项目。2018年以来,北汽蓝谷的募资净额合计高达471.19亿元。然而,现实却十分残酷,累计的巨额融资几乎被年复一年的亏损吞噬,最新一轮定增能撑多久目前仍是未知数。
比募资“补血”更令人警惕的是北汽蓝谷自身“造血”能力的急剧退化。今年上半年,公司经营现金流净额为-17.5亿元,同比直降177.8%,这主要系本期销售商品、提供劳务收到的现金同比减少所致。公司上半年应收票据同比增长43.31%至49.19亿元,回款质量走弱。财务杠杆层面的压力同样居高不下,今年上半年,公司资产负债率走高至81.66%,历史同期对比,仅次于2024年同期85.02%的最高位。
在业绩持续亏损、资金压力巨大的情况下,北汽蓝谷试图通过增持计划来提振市场信心。7月24日,公司披露增持公告,控股股东北汽集团拟自公告披露之日起6个月内,以集中竞价方式增持公司股份,合计拟增持金额在5000万元至1亿元。增持目的主要是基于对北汽蓝谷长期投资价值的认可和对公司“三年跃升”及“十五五”发展战略的信心。
这并非北汽蓝谷今年的首次增持动作。1月14日至2月26日,北汽蓝谷及北汽集团合计22名董事、高管及骨干共增持北汽蓝谷186.36万股股份,占公司总股本的0.0293%,总计增持1532.78万元。然而,上一轮管理层增持并未对北汽蓝谷的股价形成持续性支撑。该轮增持计划1月13日披露当日收盘价为8.4元/股,2月27日增持结果公告时,股价回落至7.99元/股。管理层拿出真金白银增持,股价却不涨反跌,市场并未认可这份信心背书。
上轮增持结束后,公司股价更是一路下行。截至7月24日本轮增持计划发布时,股价已跌至4.73元/股,较年初回撤约四成。本轮增持计划披露后连续三个交易日(7月27日至29日),北汽蓝谷收盘价涨幅偏离值累计超20%,一度触发异常波动核查,股价短暂拉升。但好景不长, 股价冲高回落。截至9月17日收盘报4.49元/股,几乎回吐了本轮增持带来的全部涨幅。在业绩持续亏损、行业竞争加剧的背景下,北汽蓝谷的增持信心背书不敌市场对基本面的担忧。
北汽蓝谷目前正处于一个关键的转折点,面临着销量增长与亏损加剧、资金压力与融资需求、市场信心与业绩表现等多重矛盾。要想在激烈的市场竞争中实现突围,北汽蓝谷必须重新审视自身的发展战略,优化营销和研发投入的平衡,提升自身的“造血”能力,加强成本控制和风险管理。只有这样,才能在困境中找到一条可持续发展的道路,重新赢得市场的信任和投资者的青睐。 未来,北汽蓝谷的路究竟该怎么走,值得我们持续关注和思考。
1.TMT观察网遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.TMT观察网的原创文章,请转载时务必注明文章作者和"来源:TMT观察网",不尊重原创的行为TMT观察网或将追究责任;
3.作者投稿可能会经TMT观察网编辑修改或补充。