抖音拉黑,“资金方”打脸,合作80家线下中介,8家已注销!左心房企服的助贷业务猫腻不少观点
盐铁财经进一步发现,在左心房企服《用户服务及隐私协议》里的《合作机构列表》中,有80家合作公司,其中绝大多数是注册资本10万至100万元、成立不足两年的信息咨询类公司,而且8家已注销,近半为2024年后新设。
9月30日,央行等八部门联合制定的《金融产品网络营销管理办法》正式施行。该办法明确规定,“金融机构、第三方互联网平台外的其他组织或者个人,不得开展或者变相开展金融产品网络营销”,这也意味着,监管层对金融网络营销的治理,正在从平台自治升级为具有明确法律效力的行政监管。
然而,就在新规施行前后,一家曾被抖音永久拉黑的头部助贷机构,仍在微信朋友圈持续投放贷款广告。2025年3月31日,抖音集团发布《2024年下半年反舞弊通报》,将23家合作方永久列入“永不合作主体清单”,左心房企服(杭州)科技有限公司(下称“左心房企服”)赫然在列。被切断抖音获客动脉后,左心房企服并未退出市场,而是将阵地转移至微信朋友圈,瞄准“房产抵押贷款”和“公积金贷款”。广告宣称“所有金融业务由正规持牌金融机构提供”,但其列出的资金方却接连出现资质造假和被合作方公开否认的问题。
盐铁财经进一步发现,在左心房企服《用户服务及隐私协议》里的《合作机构列表》中,有80家合作公司,其中绝大多数是注册资本10万至100万元、成立不足两年的信息咨询类公司,而且8家已注销,近半为2024年后新设。
踩接连“翻车”的资金方
天眼查及公开资料,左心房企服成立于2020年,是一家全国性的O2O助贷平台,注册资本约5554万元,法定代表人吴子凡。不过,多个招聘网站显示,其成立时间为2016年。
尽管被抖音拉黑,但并没有影响左心房企服继续在微信平台大施拳脚。其微信公众号显示,通过左心房贷款主要分两种形式,一种是房产抵押贷款,另一种是公积金贷款。
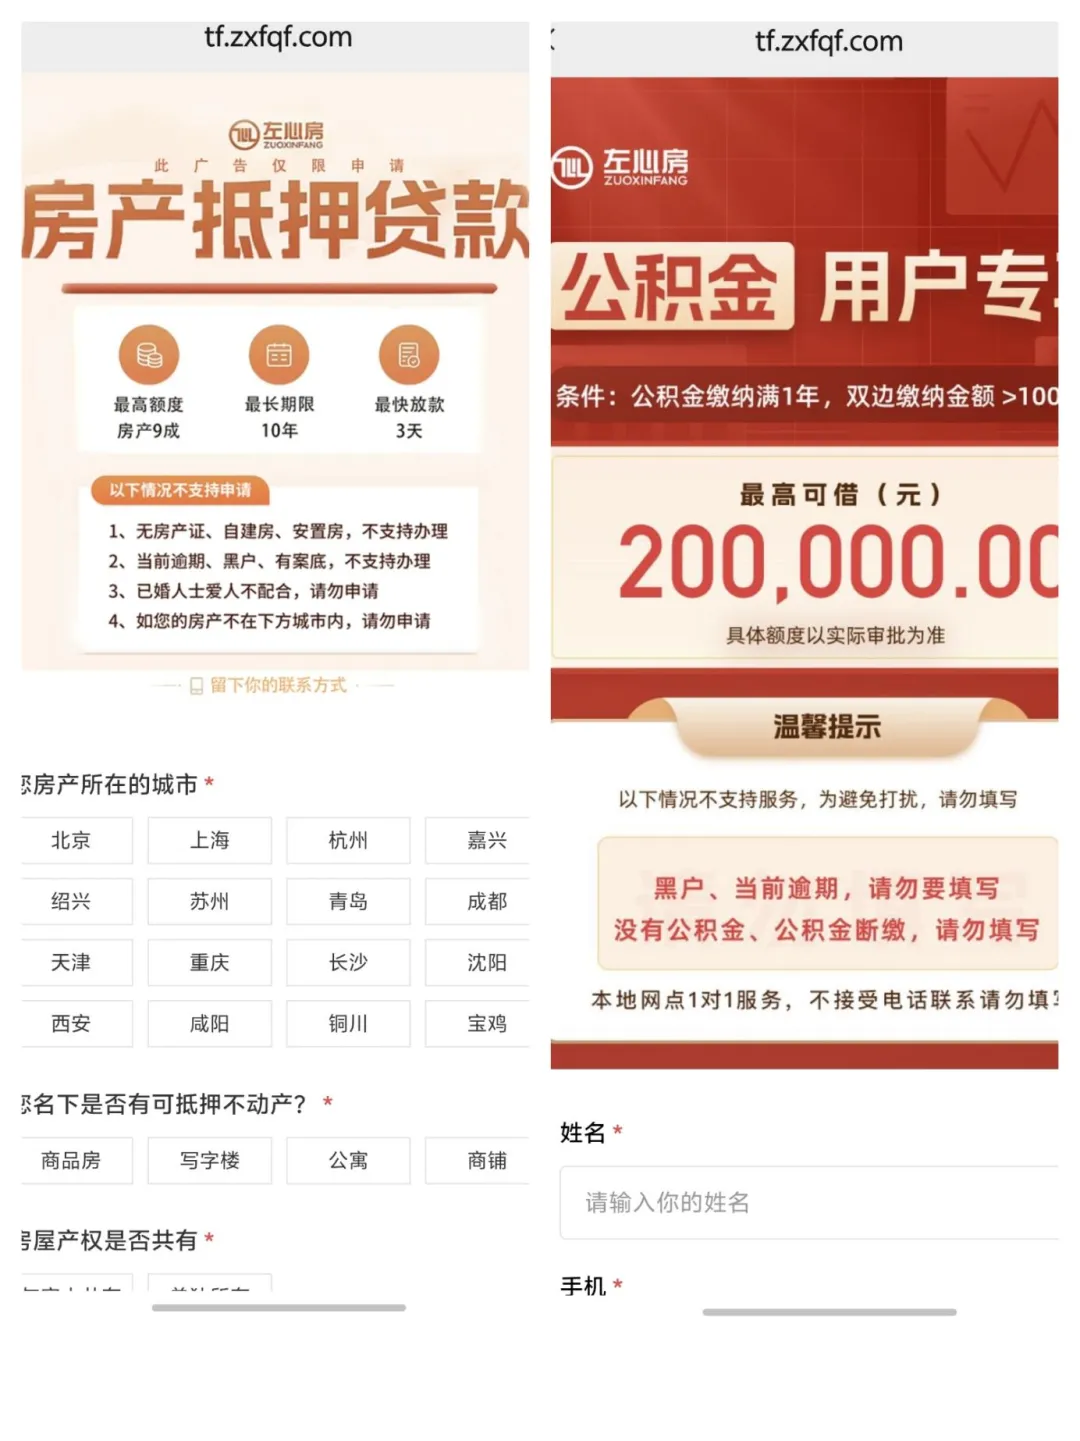
点击房产抵押贷款,H5页面介绍,房产抵押贷款最高可贷房产额度的九成,最长期限10年,最快放款3天。如果申请,还需要告知所在城市,抵押的不动产是商品房、写字楼、公寓还是商铺,房屋产权是与家人共有还是单独所有,所需额度,以及姓名和手机号。
公积金贷款的H5页面介绍,用户需满足公积金缴纳满一年,双边缴纳金额>1000元,最高可借10万元,如申请,也须填写姓名、手机号、所在城市、所需额度、缴纳基数、缴纳时间、单位性质等。
左心房企服的商业模式并不复杂,即线上投广告获取客户信息,通过线下门店邀约转化,把借款人导给资金方,从中赚取服务费或导流费。在这个闭环中,资金方的资质是这门生意的生命线。然而,恰恰在这条生命线上,左心房企服接连出现了令人瞠目的漏洞。
据新快报财经报道,左心房企服广告页面曾明确标注由“广州市雪松互联网小额贷款有限公司等合作金融机构提供资金来源”。但公开监管信息显示,雪松小贷在2025年8月已被广东省地方金融管理局以“失联”“空壳”为由正式撤销小额贷款业务资质,股权因涉案被冻结,企业名称中的“小额贷款”字样也已剔除。一家已丧失放贷资格、处于失联状态的机构,被左心房企服作为“正规持牌资金方”用于营销宣传。
雪松小贷的问题暴露后,左心房企服迅速将广告中的合作机构更换为湖南快乐通宝科技小额贷款有限公司。但有媒体向快乐通宝小贷核实时,得到的官方回复是“业务确定暂无合作”。
一边是助贷机构在广告中拿持牌机构为自身背书,另一边是持牌机构火速撇清关系。这留下了一个不容回避的问题,那就是如果双方不存在正式合作,则左心房企服涉嫌虚假宣传、冒用持牌机构名义获客;如果存在未公开的灰色合作,则持牌机构本身也面临违规与第三方开展未备案助贷业务的监管风险。无论哪种情形成立,左心房企服广告中“所有金融业务由正规持牌金融机构提供”的承诺,都已经失去了可信度基础。
值得一提的是,左心房企服的房产抵押贷款和公积金贷款是两个入口,但是两者的《用户服务及隐私协议》一模一样,协议最后的附件1,一一写明了其合作机构,也并无雪松小贷和快乐通宝小贷。
80家线下中介“合作方”图谱
而也正是这一附件列表,揭露了左心房企服助贷业务的另一面。
列表显示,左心房企服合作的机构除了其15家直营门店外,还有80家公司主体。根据天眼查,80家主体中,72家存续,8家已注销。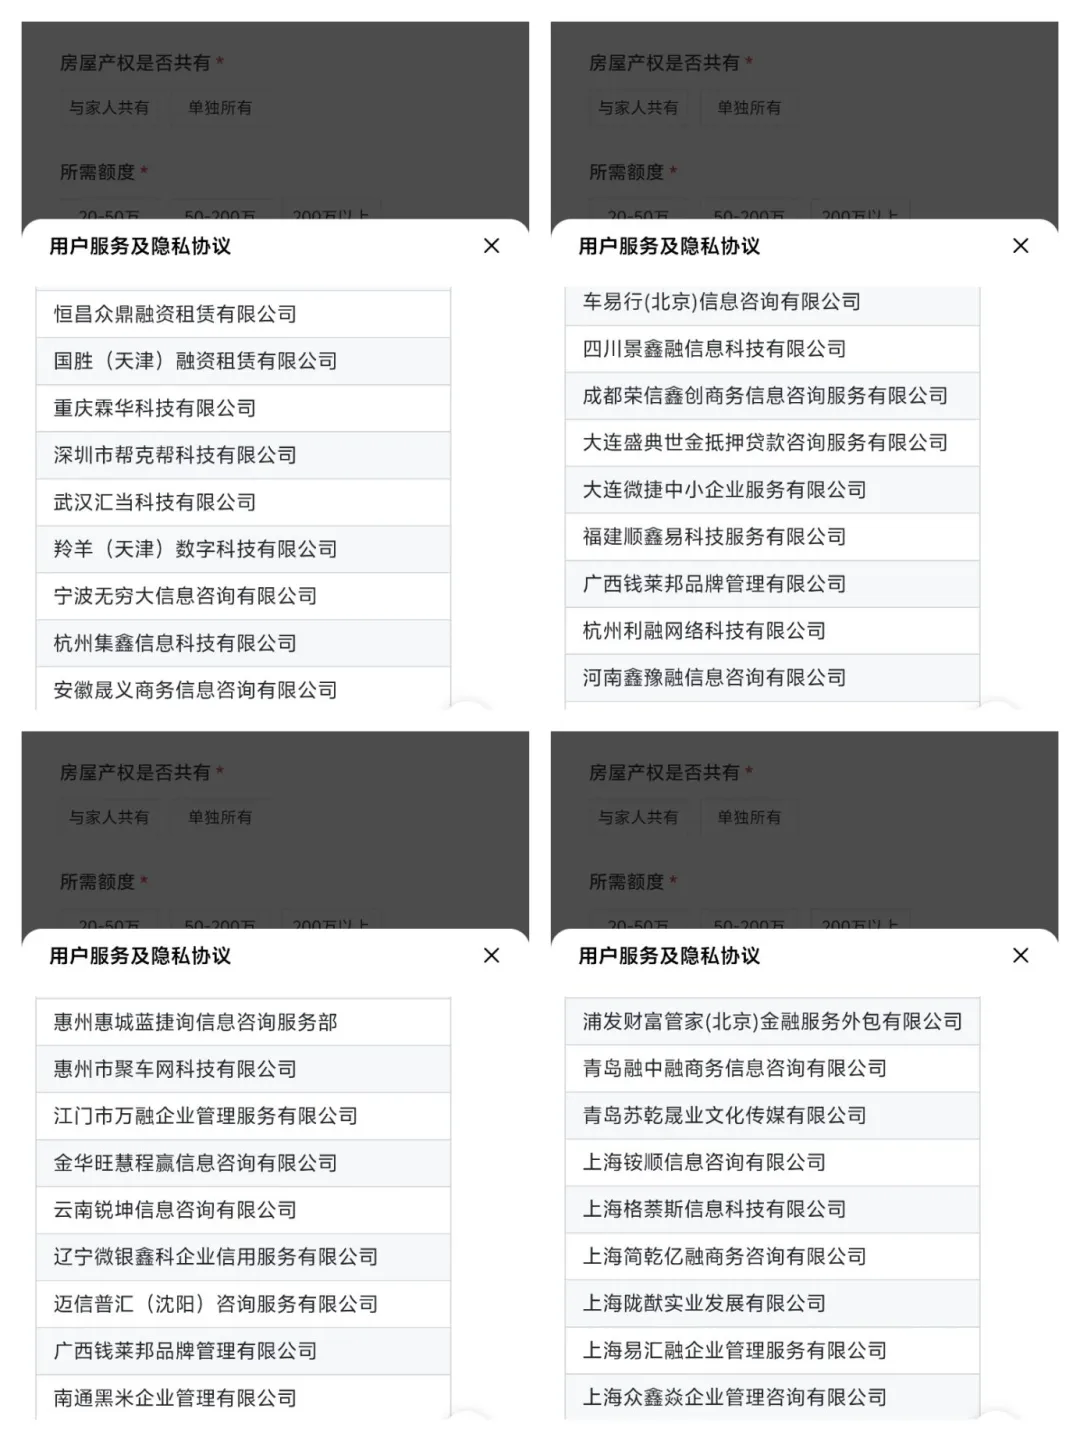
已注销的8家包括金华旺慧程赢信息咨询有限公司、辽宁微银鑫科企业信用服务有限公司、六安友铂鸿翊信用管理有限公司、宁波禹宏信息科技有限公司、太原瑨诚商务咨询有限公司、长沙湘金速融信息科技有限公司、上海简乾亿融商务咨询有限公司、上海众鑫焱企业管理咨询有限公司。
这其中,多家存续期不足一年即注销。如金华旺慧程赢信息咨询有限公司成立于2025年7月23日,在2026年4月3日被注销。辽宁微银鑫科企业信用服务有限公司成立于2025年2月26日成立,在当年11月26日被注销。太原瑨诚商务咨询有限公司成立于2025年11月5日,在2026年4月13日被注销,成立尚不足半年。最新一家注销的是上海简乾亿融商务咨询有限公司,该公司成立于2025年7月17日,在2026年9月21日被注销。
而放眼看上述80家主体,2024年及以后新成立的有43家,占比过半。而且注册资本普遍在10万至100万元之间,且工商年报现实的员工人员大多为0人。
如江西翰越金服商务信息咨询有限公司,成立于2025年2月,注册资本仅10万元;无锡市合纵科技有限公司,成立于今年4月24日,还不到半年,注册资本也仅10万元。还有一家名为惠州惠城蓝捷询信息咨询服务部,注册资本仅1万元。
更为值得一提的是,这些机构中,没有一家是符合“金融机构”定义的公司,尽管左心房企服在《用户服务及隐私协议》里宣称,其所提供的服务是金融贷款居间信息服务,即给句用户提交的贷款需求申请及个人信息,为用户推荐匹配的贷款信息或将用户提交的申请推荐给可能为用户提供贷款服务的合作方。
这一模式,已直接踩中了央行等八部门于9月30日正式施行的《金融产品网络营销管理办法》红线。该办法明确规定:“金融机构、第三方互联网平台外的其他组织或者个人,不得开展或者变相开展金融产品网络营销。”左心房企服通过80家无资质咨询公司变相开展贷款导流,本质上是在监管明文禁止的灰色地带。
一揽子授权合规疑云
资金端的资质疑云之外,左心房企服在获客环节的用户信息处理规则,构成了另一重合规风险。
在左心房企服的贷款申请页面,借款人需提供姓名、手机号、所在城市、额度需求、公积金缴纳基数等多项信息,其中公积金缴存数据涉及个人金融敏感信息。
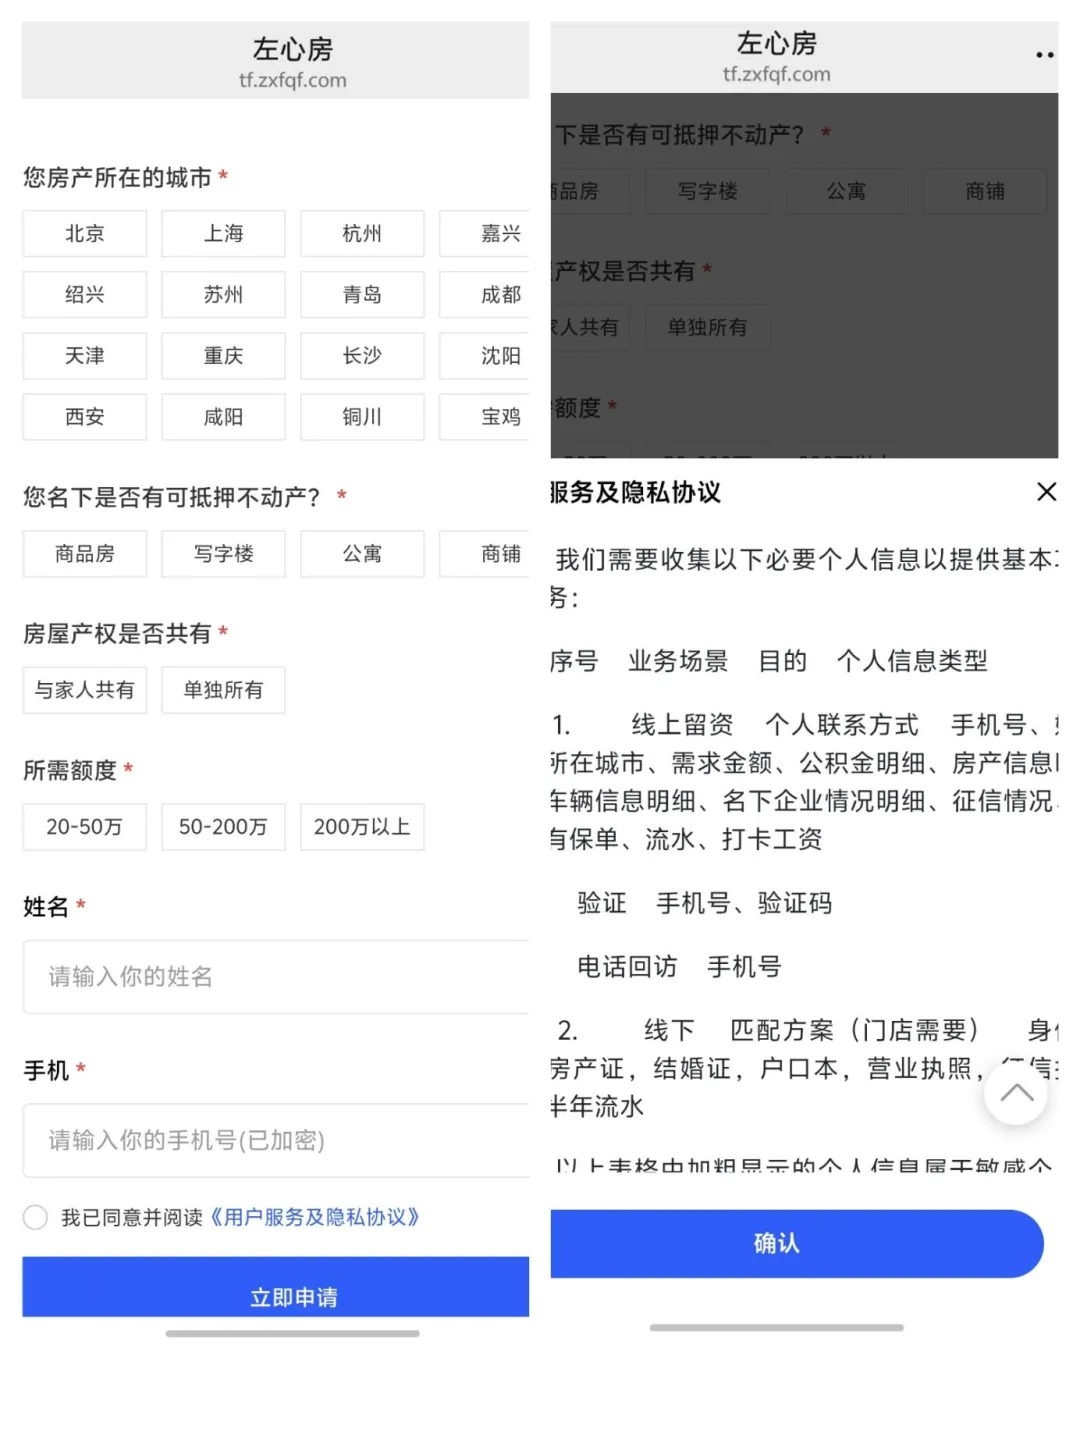
而其《用户服务及隐私协议》里,收集的用户授权信息宽泛。该协议的《个人信息保护政策》显示,线上其除了收集个人联系方式、手机号、姓名、所在城市、需求金额、公积金明细外,还收集车辆信息明细、名下企业情况明细、征信情况、是否有保单、流水、打卡工资,线下的门店还要收集身份证、房产证、结婚证、户口本、营业执照、征信报告、半年流水。
借款人一旦提交申请并点击“确认”,即视为同意左心房企服可自行或委托经销商、广告服务商、客服服务商等各类第三方对个人信息进行收集与处理。
这个“确认”按钮背后,站着的就是上述80家公司。
如前所述,这80家主体无一例外均为“信息咨询”“商务咨询”类公司,经营范围中没有任何一家持有放贷牌照。它们不是银行,不是消费金融公司,不是小贷公司,而是散布在全国各省市的咨询类企业,本质上都是助贷中介的获客渠道与联合签约壳。
问题在于,协议中它未明确第三方的具体范围和信息使用的具体目的,也未就敏感信息的单独授权作出约定,明显不符合《个人信息保护法》“合法、正当、必要”的基本原则以及个人敏感信息单独同意的监管要求。
借款人在申请贷款的紧迫场景下,往往难以充分知晓授权的实际后果——他们以为只是在向一家助贷平台提交贷款申请,实际上却可能同意了个人信息在80家公司之间的流转和再利用。尤其是近半公司成立时间较短且注册资金较少,还有8家公司已经注销且平台未更新,用户凭什么相信它能够妥善保管那些被“一揽子授权”交出去的个人信息?
左心房企服的个案,折射出助贷行业转型期的深层阵痛,当监管层将网络营销纳入行政规制,那些曾经依靠流量红利野蛮生长的助贷平台,每一环都得经得起阳光下的审视。
1.TMT观察网遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.TMT观察网的原创文章,请转载时务必注明文章作者和"来源:TMT观察网",不尊重原创的行为TMT观察网或将追究责任;
3.作者投稿可能会经TMT观察网编辑修改或补充。