云知声Token业务暴增760%,却填不平24亿累计亏损智能
2026年8月28日,云知声(09678.HK)发布了截至6月30日的中期业绩报告。在AI行业从“卷参数”转向“拼落地”的2026年,这份财报释放的信号比数字本身更值得解读。
2026年8月28日,云知声(09678.HK)发布了截至6月30日的中期业绩报告。在AI行业从“卷参数”转向“拼落地”的2026年,这份财报释放的信号比数字本身更值得解读。
营收提速,Token放量
先看基本面。上半年,云知声实现营业收入5.62亿元人民币,同比增长38.7%。这一增速相较过往三年常态明显加快。毛利1.86亿元,同比增长42.0%,增速快于收入;综合毛利率提升至33.1%。期内亏损2.39亿元,同比收窄20%;公司拥有人应占亏损2.37亿元,同比收窄20.2%;净亏损率同比收窄超过31个百分点。
截至报告期末,公司在手订单规模超过15亿元,现金储备接近10亿元。合同额同比增长65%。在手订单的厚度为下半年收入提供了可见度。
此次中报最大变化在于业务划分方式的重构。云知声首次按产品形态而非行业维度披露收入,将业务调整为三大板块:
企业智能化服务——收入4.78亿元,同比增长35.7%,占总收入85.1%。这是基本盘,但内涵正在变化:从单点定制向平台化、模块化复用迁移。智能体平台UniAgentOS已沉淀1773个实例智能体,单个模块最高复用119次,项目实施成本占比由去年同期的21%降至17%。
大模型调用-Token业务——收入约2977万元,同比增长约760%。其中第二季度单季收入超2500万元,环比增长超500%。毛利率超过60%。在大模型API价格持续走低的行业背景下,这一毛利率水平意味着公司并未陷入低价换量的陷阱,而是进入了更高价值的模型调用场景。
端侧AI业务——收入5380万元,同比增长9.2%;芯片海外出货量同比提升50%。
三个数字勾勒出转型轮廓:复购收入占比超过60%,客单价显著提升;行政开支锐减37.8%,节省资金悉数投向研发;收入模式从单一项目交付延伸至平台订阅、按量调用和持续运营。
AI从“炫技”到“算账”
2026年是AI行业的关键分水岭。机构研报指出,中美大模型竞争正从参数比拼转向推理效率与生态落地能力。2026年《政府工作报告》首次提出“打造智能经济新形态”,要求“推动重点行业领域人工智能商业化规模化应用”。
行业风向已经转变。大模型厂商开始从堆参数、拼榜单转向看API调用量、Token消耗量和ARR。AI模型定价逻辑正从Token付费向任务付费演进。企业级AI应用进入“结果交付”阶段。
云知声的半年报恰好踩在这个节点上。Token业务从去年同期的约346万元起步,到今年上半年近3000万元,增长路径清晰。更重要的是,公司通过U2大模型在多项国际评测中跻身第一梯队,覆盖长上下文理解、知识推理、指令遵循等核心维度,综合表现位列LLM Stats总榜前25、全球模型厂商第八。
云知声创始人兼CEO黄伟此前表示,2026年最关注的核心议题是“AI原生应用如何从单点突破走向规模化落地,真正成为企业级乃至社会级的基础设施”。中报验证了这一思路正在落地。
在医疗领域,公司近期连续中标多个智慧医疗项目,涵盖头部三甲医院、头部保险机构及区域医疗智能化建设,合计金额近亿元。项目覆盖院内诊疗、基金监管与区域数据治理等关键场景。公司自研的“U2-Med三医大模型”正加速从技术优势转化为规模化商业成果。公司已累计服务470余家医疗机构,其中超过八成为三甲医院。
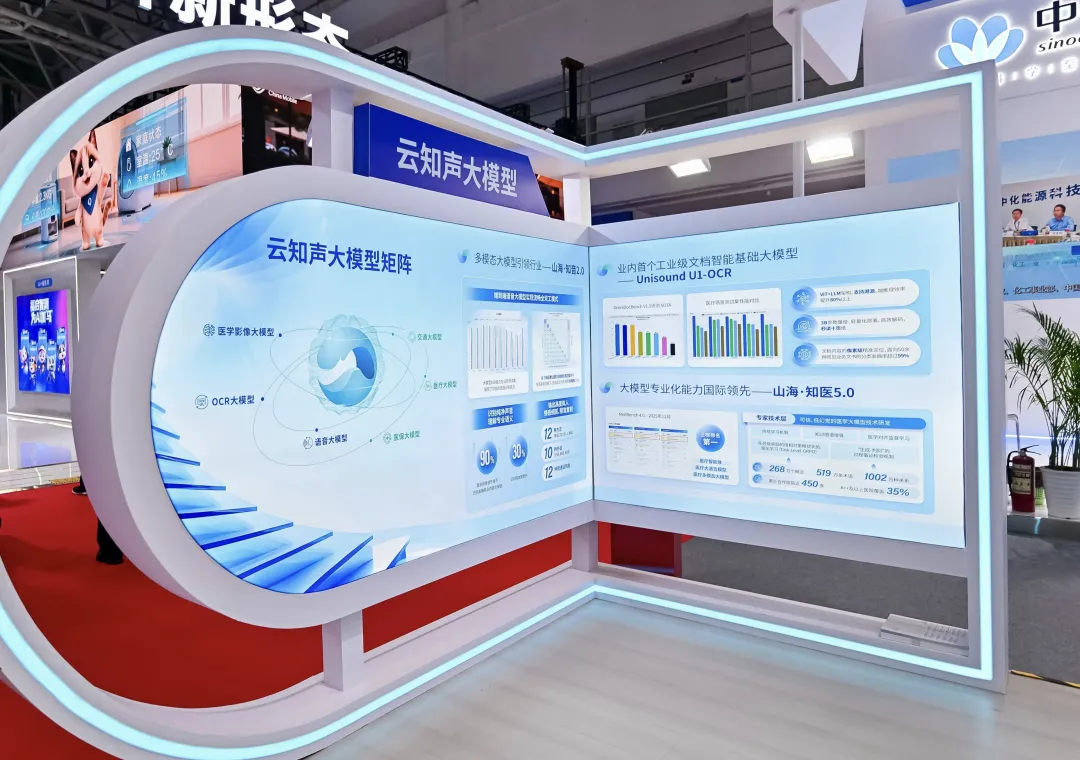
在泛行业层面,公司正将“行业大模型+智能体平台+场景解决方案”的模式复制到更多高价值领域。2026年初,公司先后发布“山海·知音2.0”和业内首个工业级文档智能基础大模型Unisound U1 OCR。
市场在重新定价什么?
中报发布后,云知声股价一度大涨超21%。这种市场反应背后是估值逻辑的重估。
过去,市场将云知声视为AI项目交付商——项目制收入意味着不确定性和低毛利。但新业务结构下,平台订阅、API按量调用等 recurring收入占比提升,复购收入超60%,毛利率升至33.1%,Token业务毛利率超60%——这些指标正在改变市场对公司的定价模型。
券商层面,国泰君安给予“增持”评级,目标价341.32港元;中盛集团首次覆盖给予“买入”评级,目标价750.58港元。分析师一致预期的12个月平均目标价为416.85港元。截至9月9日,公司股价报86.4港元,与目标价之间存在显著差距——这个差距,正是市场对转型能否持续验证的观望。
不过,从行业趋势看,云知声的方向是对的。IDC测算中国企业级AI Agent市场2029年将突破3320亿元。在AI从“炫技”走向“算账”的时代,能够把技术转化为可衡量经营价值的企业,才配享下一轮估值溢价。
云知声这份中报的核心变化可以概括为一句话:技术投入终于开始转化为高质量收入。至于这个转化能否从“开始”走向“持续”,将是2026年下半年乃至更长时间里,市场最关键的验证点。
1.TMT观察网遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.TMT观察网的原创文章,请转载时务必注明文章作者和"来源:TMT观察网",不尊重原创的行为TMT观察网或将追究责任;
3.作者投稿可能会经TMT观察网编辑修改或补充。