「恒昌」现状观点
2011年6月,秦洪涛在北京注册成立北京恒昌利通投资管理有限公司(简称“恒昌利通”),定位为网络借贷信息中介平台,此后在全国二十多个省市设线下门店,与信和财富、善林金融、银谷财富并称“线下理财四巨头”。
自从今年5月“宜信财富”出事之后,那些和它业务相似的平台也重新受到市场审视。
(注:今年5月,宜信宣布对旗下全部“类固收”产品停止兑付;10月,北京市公安局朝阳分局发布警情通报——对宜信相关公司涉嫌违法犯罪立案侦查。)
这类平台的模式:负债端向高净值客户销售“类固收”产品,资产端做普惠金融和助贷。
互金行业的各位应该对「恒昌」并不陌生。
它的整个业务模式和发家历程都和「宜信」很像——都是从线下门店起家、同样以“高息固收+助贷”为两大支柱的,总部也在北京。
最近几日,关于「恒昌」的传言颇多。
可以确定的是:
- 有投资者截图显示,App里的财富产品已经清空;
- 有知情人士告诉「一只互金鹅」,昨天已经通知各城市经理去北京开会;以及今日北京职场让居家办公……
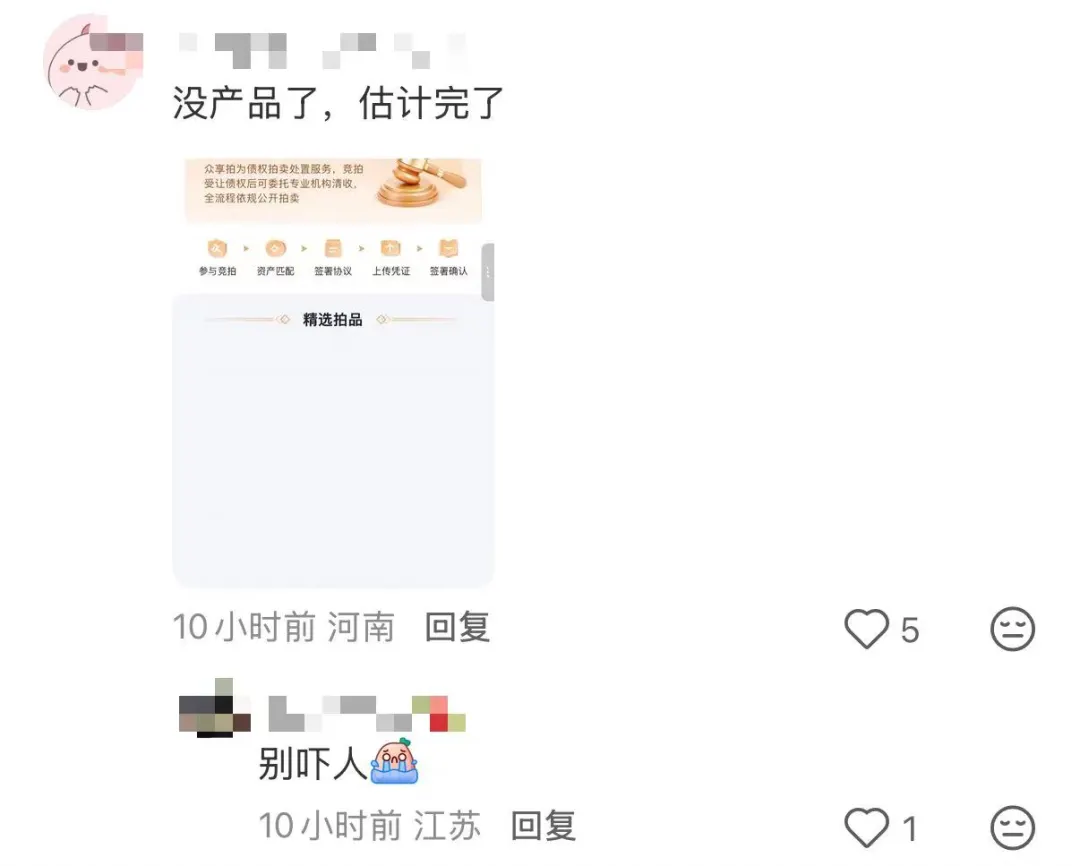 截图自小红书
这些细节,和宜信财富“出事”前很像。
不过,截至目前,还没有任何官方的公告出来。
01
财富+助贷+海外
先简单介绍一下恒昌:
2011年6月,秦洪涛在北京注册成立北京恒昌利通投资管理有限公司(简称“恒昌利通”),定位为网络借贷信息中介平台,此后在全国二十多个省市设线下门店,与信和财富、善林金融、银谷财富并称“线下理财四巨头”。
随着P2P行业清退,另外三家相继暴雷或陷入兑付困境,恒昌却持续经营。
P2P清退之后,恒昌把重心转到了财富端。
公开资料显示:其募资主体——北京恒昌汇财投资管理有限公司(品牌“恒友汇”)面向高净值客户发行“类固收”产品:30万元起投,收益率4.5%至11.6%,期限从3个月到36个月不等。
主要通过“众润多”App和理财顾问一对一向客户推介,业务员的口径是“固收类”“保本保息”。
这类产品的说明书里描述——底层资产是“恒昌借款人的债权包”:恒昌把放贷形成的债权打包给诚洲联盈、武汉鑫和嘉世等公司,由这些公司在“山西中财资产登记服务中心”挂牌后对外发售,单只产品常见6000万元、限购200人,“L系列”十几个项目合计募集约200亿元。
值得注意的是,这些发行方和担保方均为2021年前后新设。
恒昌的资产端,也就是借贷类业务,从“恒易贷”起步,彼时产品综合年化成本一度超过36%红线。
不过,其借贷业务换了很多次名字。
2022年恒易贷更名“普融花”,2024年8月被北京通管局通报、9月因为整改不到位全网下架、年底运营主体注销;
随即又有一个产品“恒小花”重新上架;
2025年10月又更名为“恒生活借款”。
此外,恒昌也有出海东南亚,大约在2018年进入印尼市场,开展贷超、催收等业务;
2019年4月获得印尼金融服务管理局(OJK)注册号,并成为印尼科技金融协会(AFPI)成员,印尼产品为「Cairin」;其100%控股的菲律宾公司同期取得Lending和Financing两张牌照。
02
早已经被点名多次
其实,恒昌在最近几年,一直有被很多地方监管点名。
早在2018年5月,山东荣成市处非办就发布风险提示,指出恒昌汇财当地分公司不具备网贷中介资质;
同年8月和2019年3月,威海文登区两度将其列入非法集资风险提示函,要求备案整改期间不得开展新业务;
2018年11月至12月,江苏丹阳、扬州高邮也先后将其分公司列入金融风险提示名单——性质相同:均属普通工商企业,不具备吸收存款、销售私募基金、销售保险等任何金融资质(来源:齐鲁网、鲁网、中国江苏网、高邮日报)。
2020年,措辞开始升级——
2020年1月,山东莱州市处非办转发山东省维稳办的风险提示函,明确北京恒昌利通“涉嫌非法吸收公众存款”“存在重大非法集资风险”,并点名其网贷业务“线下公开宣传、承诺年化收益率14%、期限错配、可能设立资金池”;
同年2月,深圳市地方金融监管局将恒昌系关联的融资租赁公司“深圳前海恒昌众盛融资租赁有限公司”列入830家疑似“失联”企业名单;
7月,江苏宝应县再次提示恒昌汇财无任何金融资质(来源:新浪财经;新京报;宝应县政府官网)。
2023年,官方文件已经直接指向“资金池”和“诱导”——
2023年4月,湖北随州市处非办提示恒昌汇财无金融业务许可,提醒警惕“以虚假投资项目或虚构借款人等方式吸收资金设立资金池”;
同年11月,济南市济阳区处非办发布《关于北京恒昌汇财投资管理有限公司涉嫌非法集资的风险提示》,明确恒昌汇财及关联公司北京顺元金联“被群众举报涉嫌开展非法集资业务”,其App“众润多”“以‘零违约’诱导广大客户”;
2024年1月,苏州工业园区处非办再点名两家关联公司通过“众润多”推介“保本付息”理财产品(来源:随州市政府官网;济南市济阳区人民政府官网)。
不过,从小红书、抖音等社交平台不难看出,即使被很多地方监管点名,这些年恒昌仍然有很多的用户。
也不清楚,这些用户是不是没看到这些地方监管的通告。
有从业者猜测,或许是因为过去这些年,恒昌的兑付一直是正常的。这就是最好的广告。
老客户介绍新客户,理财顾问服务一个家庭七八年,建立了很深的信任关系。
所以,哪怕个别地方有一些通报,对那些用户而言,也似乎并不是“风险”。
另外「一只互金鹅」也存在一点疑惑,为什么这么多年被点名却杀不死它?
有从业者和「一只互金鹅」讨论到:“这也不奇怪,因为那些风险提示是属地化的,只管本地分公司,恒昌的总部和注册主体在北京。”
可以看到每次被点名后,他们会注销当地分公司,再换一座城市重新开张。
再者,风险提示也不是处罚,可以说只是一种提醒。
更重要的是,恒昌的很多业务结构做了隔离:可以看到真正发产品的发行方与恒昌没有股权关系,而是一些“咨询公司”,每一家单独看都只是“一般市场主体”。
最核心的还是前面说的,之前兑付都正常。用户就不会觉得有问题。
不过,这一次……可能事情没这么简单了。
以及,从今年很多平台的发展趋势来看,市场上,还有其他类似的“财富+助贷业务”的平台,或许也难逃相似结局?
之前,「一只互金鹅」写过一家叫“融通掌柜”的平台财富业务“良性清退”关联车贷“龙环汇丰”,两个月过去,似乎也没定论。
1.TMT观察网遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.TMT观察网的原创文章,请转载时务必注明文章作者和"来源:TMT观察网",不尊重原创的行为TMT观察网或将追究责任;
3.作者投稿可能会经TMT观察网编辑修改或补充。