北汽蓝谷3.44%的毛利率,还能撑起多久的“降价换量”和“巨额营销”?汽车
2026年三季报出炉,北汽蓝谷呈现出典型的新能源车企“增收不增利”困境。
2026年三季报出炉,北汽蓝谷呈现出典型的新能源车企“增收不增利”困境。
前三季度,北汽蓝谷实现营收183.58亿元,同比增长19.33%,整体市场规模稳步扩容。但与之形成强烈反差的,是其整车毛利率仅3.44%,归母净利润亏损高达28.60亿元。
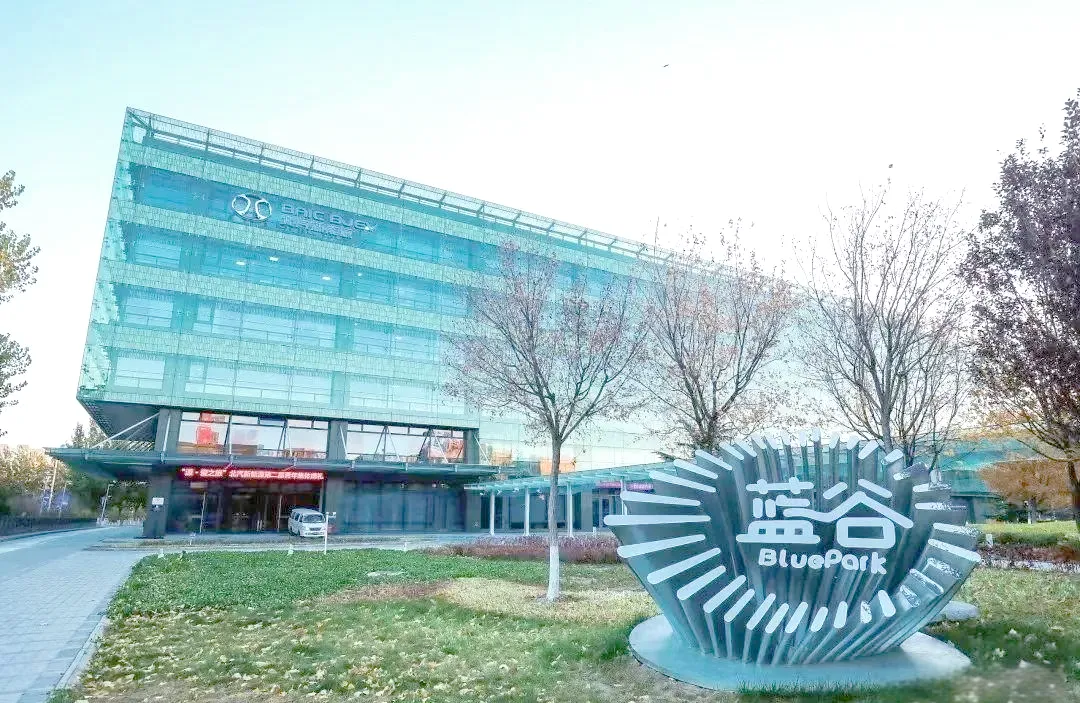
营收增长,证明了北汽蓝谷的销量策略初见成效,但极低毛利与巨额亏损,更暴露了其商业模式的结构性隐患。
当前,北汽蓝谷的增长逻辑高度依赖两大手段:终端持续降价换量、双品牌高额营销渠道投放。
而在不足4%的微薄毛利之下,这套“高消耗式”增长模式,究竟还能支撑多久,成为市场最大争议。
3.44%极限低毛利,降价销售空间持续压缩
可以肯定的是,3.44%的整车毛利率,在如今内卷的新能源赛道中,已经处于行业危险低位。
从财务逻辑来看,整车毛利是车企唯一的利润来源。这部分收益需要覆盖后续所有的销售费用、研发费用、管理费用以及渠道成本。
而极低的毛利意味着,北汽蓝谷造车本身几乎不赚钱。每卖出一台车,制造端利润极度微薄,没有多余的缓冲空间。
尤其是在现阶段,北汽蓝谷所有的降价补贴、金融贴息、终端优惠,都会直接击穿本来就脆弱的毛利体系。
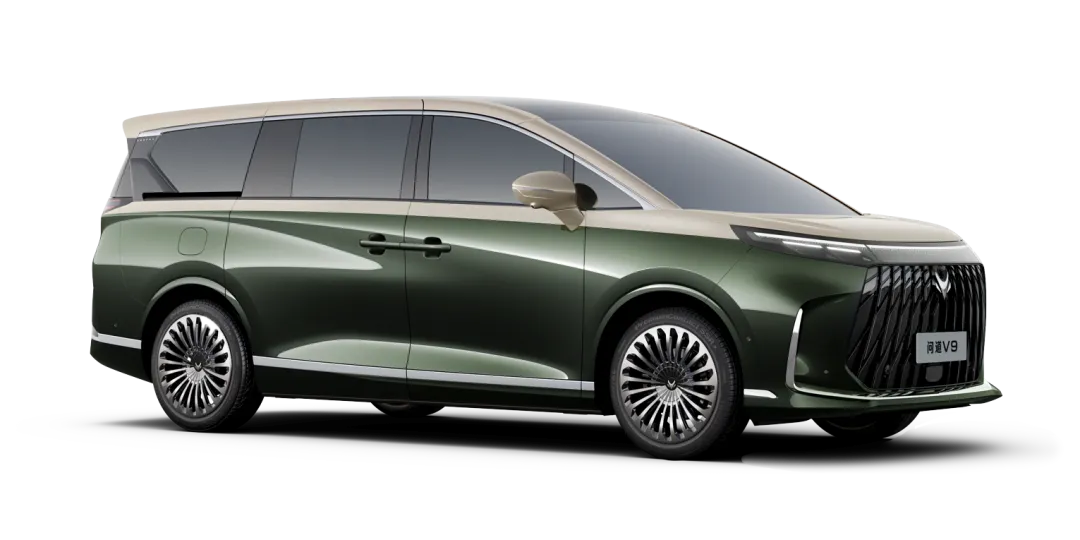
伴随着行业价格战的持续蔓延,以及动力电池、核心零部件成本的频繁波动,可以说,只要成本小幅上涨,或终端促销力度略微加大,北汽蓝谷的单车毛利随时可能由正转负,陷入“卖一辆亏一辆”的局面。
更关键的是,北汽蓝谷目前的销量增长,很大程度依靠价格让步驱动。
用总营收183.58亿元除以总销量16.34万辆,就能算出,今年北汽蓝谷的单车均价大约是11.24万元/车。
相较于去年同期的13.8万元/车,北京蓝谷的单车均价,下降了18.5%。
所以,北汽蓝谷就是在做以价换量的买卖。而且,越走量、价格越内卷,毛利稀释压力越重。
总而言之,3.44%的毛利率,已经不是健康经营状态,只是北汽蓝谷勉强维持生产流转的临界生存线罢了。
值得一提的是,北汽蓝谷第三季度的毛利率,已经下降到了2.11%。
双品牌刚性消耗,高额营销放大亏损缺口
如果说低价换量压缩了北汽蓝谷的收入端利润,那么巨额营销投放,则持续从费用端掏空其利润空间。
财报显示,北汽蓝谷前三季度销售费用大幅攀升,同比大涨40.5%;线上品牌推广、线下门店建设、试驾活动、用户运营、渠道人员成本持续走高。
要知道,北汽蓝谷的营收才涨了19%。
之所以出现这一状况,主要是因为北汽蓝谷不是单一品牌车企,现阶段采用的是极狐+享界双品牌并行战略。
而双品牌运作,就意味着两套独立的传播体系、两套线下渠道网络、两套市场运营团队。
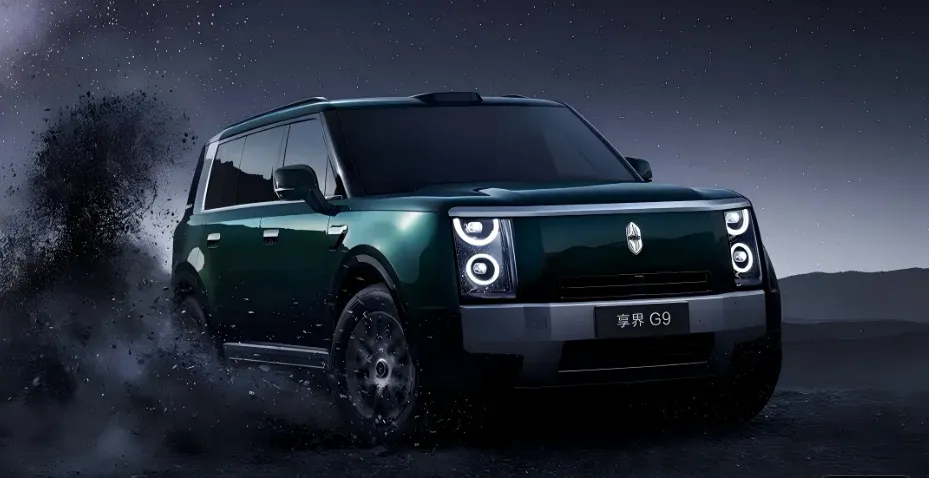
为了承接降价带来的流量、维持双品牌曝光度、支撑全国渠道扩张,北汽蓝谷的营销费用具备极强的刚性特征,短期无法收缩。
与此同时,大量新店又处于培育爬坡期,单店产出偏低,固定成本居高不下,投入产出比严重失衡。
最终,北汽蓝谷面临致命双向挤压:前端降价压缩毛利,后端烧钱拉高费用。
所以说,虽然营收规模在涨,但北汽蓝谷始终处在高消耗状态,亏损缺口难以有效收窄。
除此之外,长期高强度的研发投入,进一步加重了北汽蓝谷的盈利压力。
高阶智驾、全新平台、新车型预研持续投入,短期无法兑现收益,持续拖累其财报表现。
总之,北汽蓝谷的亏损缺口,短期恐怕难以填补。
高消耗增长不可持续,仅剩规模破局一条路
站在当前节点,北汽蓝谷这套“降价换量+巨额营销”的打法,已经接近耐力极限。
从正向逻辑看,北汽蓝谷的现阶段亏损,属于是战略性投入。
通过低价抢份额、重投建渠道,快速做大规模,等待销量爬坡完成后,依靠规模效应摊薄固定成本,修复毛利率,北汽蓝谷有望最终实现扭亏。
只不过,这套逻辑成立的前提,是销量必须持续高增、结构持续优化。一旦增速放缓,风险会立刻集中爆发。
更为危险的是,持续降价会不断下压品牌价值,形成低价固化认知,未来高端化、提价增收难度极大。
同时,双品牌持续烧钱,很容易造成资源分散,若任一品牌放量不及预期,整体投入都会沦为无效消耗。
总而言之,在3.44%的极低毛利约束下,北汽蓝谷已经没有多大的试错空间了。
本质上来看,北汽蓝谷当下的经营矛盾非常清晰,即用极低的毛利底盘,支撑极高消耗的增长模式。
而3.44%的毛利率,只能勉强维持其短期流转,完全无法长期承接降价内卷与巨额营销投入。
未来,北汽蓝谷能否走出亏损泥潭,核心要看三大修复信号:一是降价促销逐步退潮,毛利率稳步回升;二是销售费用率持续下行,渠道效率改善;三是销量稳定爬坡,规模效应兑现。
这三点缺一不可。
可遗憾的是,第三点和第一、二点,现阶段又存在明显的冲突。
所以说,北汽蓝谷正处于极限爬坡的阵痛期。
稍有差池,北汽蓝谷这套低价换量、重金营销的双轮驱动,就会彻底耗尽其盈利韧性。
还是加油吧。
1.TMT观察网遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.TMT观察网的原创文章,请转载时务必注明文章作者和"来源:TMT观察网",不尊重原创的行为TMT观察网或将追究责任;
3.作者投稿可能会经TMT观察网编辑修改或补充。