股价跌去77%、销量连续下滑,岚图上市七个月遭遇双重失速汽车
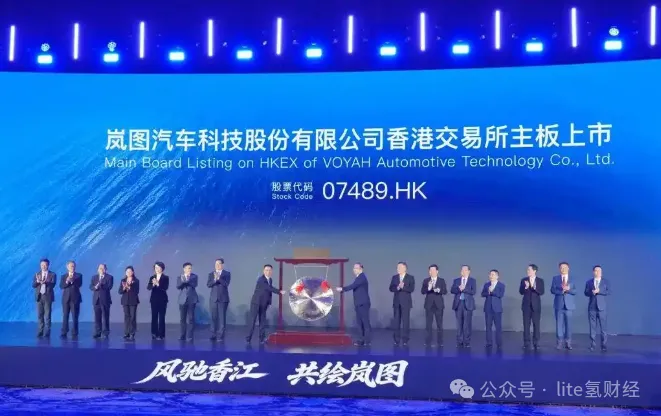
3月19日,香港联交所的锣声为岚图敲响。
文|Aelia
3月19日,香港联交所的锣声为岚图敲响。
头顶“央国企高端新能源汽车第一股”的光环,它带着2025年交付15.02万辆、同比增长87%、首次实现完整年度盈利的成绩单登场。七个月后,这张成绩单被市场重新定价——截至10月15日收盘,岚图汽车股价报1.69港元,较上市开盘价跌去77.4%,市值仅剩62.19亿港元。
七个月跌去77%:岚图资本市场折戟
今年3月19日,头顶“央国企高端新能源汽车第一股”光环,岚图汽车以介绍上市方式登陆港交所,战略车型泰山X8于同日完成首秀。但开盘7.50港元、收盘6.51港元,首日即破发13.2%,较东风私有化隐含对价10.85港元低开约30%。此后,其股价即基本呈现单边下滑趋势。
10月15日,岚图港股收盘报1.69港元,跌幅为3.43%,较开盘价跌超77.4%,市值仅剩62.19亿港元,较上市时蒸发超170亿港元。
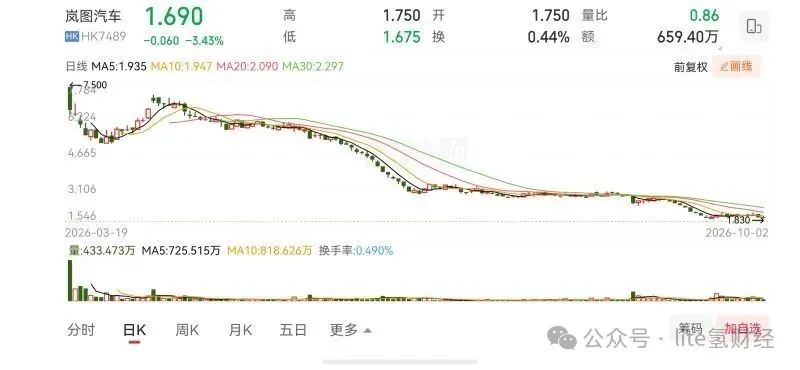
此前,有分析指出岚图首日低开源自上市机制——介绍上市不发行新股、不募集资金,缺少基石投资者锁仓与绿鞋护盘,存量股份抛压集中,加之暂未纳入港股通,南向资金暂时无法入场。但岚图此后股价的一路下行则并全然在于“机制”的影响,岚图经营的基本面、业绩表现都成为衡量因素。
对此,有资深行业分析师对氢财经表示,“无论是首日破发、还是持续下跌,根本原因是其估值高、高到无法得到投资者的认可,即使是大幅下跌后,岚图的市盈率仍超过35倍,说明在一个已经相对成熟的行业中业绩表现差,估值存在泡沫。而如果业绩不能改善,岚图股价仍有下行空间。”
恰巧,岚图的经营端在这个夏天集中落地了两个“坏消息”。
其中一个是今年8月27日,岚图披露的上市以来首份中期业绩:上半年实现营收181.6亿元,同比增长42.4%;但净利润却由去年同期的盈利4.64亿元,转为亏损3.89亿元,毛利率从21.4%降至17.7%。这是其上市后的首次“业绩变脸”。而上半年时,岚图销量同比增长35.9%。
27日当日,岚图汽车港股应声而跌,报收2.485港元/股,跌幅达11.25%。随后,另一个坏消息接踵而至:9月出炉的8月交付数据,终结了岚图连续42个月的正增长纪录。
营收在涨,利润却在亏;规模在扩,增长却踩了刹车。两份数据叠加,直接改写了资本市场对岚图的定价逻辑。值得注意的是,东风系曾数度出手增持岚图,却均未能托住股价。据第三方行情平台统计,自岚图上市以来,还有3位券商分析师在不同阶段的研报中都给到”买入评级”,目标价最高达11.01。
卖方判断与市场价格的巨大差距,这本身就说明:市场纠结的不是估值贵不贵,而是岚图增长与盈利的确定性还在不在。
42个月连增终结:销量两月同比下滑
资本市场的担忧并非凭空而来。
2025年,岚图交付新车15.02万辆、同比增长87%,这份增长惯性正是其得以独立上市的依仗。
而这份确定性,正被岚图新的交出数据逐渐打破。中报发布后的8月,销量下滑同比3.7%是开端,最新的9月数据显示,岚图交付新车13025辆,环比原地踏步,同比再次下滑,还扩大到两位数约14.4%——2025年9月,岚图销量为15224辆。
这也意味着岚图连续两个月出现了销量同比下滑,品牌在市场中的竞争压力急剧放大。客观来看,岚图今年以来的累计数据依然具备亮点:1-9月,岚图累计交付115481辆,同比增长19%。较同期汽车行业4.5%的下滑的幅度,还跑赢了市场大盘,显现出来品牌的发展韧性。
但对照全年20万辆的销量目标,目前其完成率仅约57.7%,这意味着剩下今年三个月,岚图需月均交付约2.8万辆,才能实现目标。而岚图历史最高月销量仅在2025年11月短暂触及2万辆,多数月份销量稳定在1.3万—1.5万辆区间——这几乎成为一个不可能完成的冲刺。
从销量结构上来看,岚图品牌在销量端的逐渐失速,核心原因是在于作为销量压舱石的岚图梦想家,正在失去增长惯性。数据显示,前1-9月,岚图梦想家国内零售46099辆,较去年同期的5.75万辆,同比下滑20%。这代表着此前行业对岚图产品结构单一存在隐患的担忧,已经照进现实。
岚图对其自身销量结构的隐患并不是没有察觉。从更长的时间线看,岚图梦想家在品牌内部的销量占比已由2024年的68%、2025年的53%,降至2026年1-9月的约46.97%(零售口径)。销量占比的下移,说明岚图优化结构的努力并非全无成效,但绝对主力地位始终未变。
而在腾势D9完成换代、智界V9下场、魏牌高山等新品密集入局的挤压下,岚图梦想家承受的压力正与日俱增。
新品破局成效待显:考验的不只是销量
岚图把希望押在了新品周期上:按照规划,今年是岚图的产品大年,号称“三王一炸”,四款新车排队登场,覆盖MPV、SUV与轿车三大品类。
9月22日,岚图梦想家9上市,售价41.99万元至52.99万元,该车是梦想家家族进阶50万级市场的旗舰车型,官方曾称新车预售48小时小订破3万,超过2/3来自老车主增换购。不过,正式上市后岚图并未公布大定数据,且订单转化为稳定交付仍需时间,激烈的竞争环境下,新产品能否对冲老产品的下滑尚待检验。
需要注意的是,在岚图梦想家9上市前,岚图已经先后推出泰山X8、追光S两款新车,而目前交出的答卷并不全数乐观。岚图泰山X8在今年5月上市,上市以来其交出的成绩单(批发量口径)为1644辆、3030辆、3068辆、2138辆、1823辆,在批售破3000辆后一路开始下滑。
8月,岚图追光S上市,当月销量1803辆、9月销量环比增长到3717辆,目前还维持增长势头,为新车破局开了一个好头。但这还不能直接成为新车具备稳定销量的佐证:泰山X8在短暂的上市红利褪去后,销量已经出现明显波动,同时也说明在市场的激烈竞争中岚图的销量增长存在不确定性。
而资本市场的疑虑,从来不只在销量一端——盈利质量才是更深的一层。2025年岚图首次实现完整年度盈利,净利润10.17亿元、毛利率20.9%,这是其上市时最硬的底牌;但同期政府相关补助达10.8亿元,补助规模甚至超过净利润,这实际表明剔除后主营业务尚未真正自我造血。
进入2026年,短板进一步凸显,半年报中的毛利下滑、净利润由盈转亏,这代表着岚图此前依靠“政府补助”构建起来的盈利模型并不稳固。对岚图而言,增长刹车与股价下坠不是两件事,而是同一枚硬币的两面。当42个月的增长惯性被打破,市场的估值逻辑已从“看增速”转向“看盈利确定性”,重新审视其业绩成色与结构风险。
上市当天,岚图董事长卢放曾将登陆港交所定义为“打开了融资渠道,为未来发展提供了资源保障和想象空间”;而七个月后,资本市场给出的答案是股价跌去逾七成,资本市场的耐心终究要靠经营端来兑换。岚图的问题已经摆在明面上:自我造血的能力要补,新的销量支柱能否长出来更要看。
密集的新品能否解开岚图的挑战,还需观察,岚图仍然需要时间。
1.TMT观察网遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.TMT观察网的原创文章,请转载时务必注明文章作者和"来源:TMT观察网",不尊重原创的行为TMT观察网或将追究责任;
3.作者投稿可能会经TMT观察网编辑修改或补充。