“撕裂”的贝壳:一边大规模裁员节流,一边持续授股锁死核心骨干消费
面对庞大的基层员工,贝壳持续大规模裁员、精简岗位、严控人力成本,以基层人员的流失和岗位收缩换取财报体面。
地产行业持续深度调整,房产经纪赛道寒意未消。
整个赛道都在降薪、收缩、过冬,绝大多数平台选择全员承压、共渡周期。
可贝壳,偏偏走出了一套极具争议的“双面玩法”,内部待遇分层、利益割裂愈发明显。
面对庞大的基层员工,贝壳持续大规模裁员、精简岗位、严控人力成本,以基层人员的流失和岗位收缩换取财报体面。
可面对高管与核心骨干,贝壳却逆势大方,常态化大额授股、持续释放长期权益,稳住顶层利益。
一边疯狂裁撤基层“止血”,一边持续股权输送“维稳核心”。
一冷一热的极端反差,表面是精细化成本管控与人才分层运营,本质上却是让底层承担周期阵痛,让核心享受周期红利,折射出当下贝壳最尖锐的内部治理与利益分配问题。
基层大规模瘦身,裁员美化财报利润
行业下行周期,贝壳的降本逻辑简单且粗暴:压力向下转移,风险基层消化。
公开财报数据极具说服力。
2024年年底,贝壳正式雇员为13.51万人。到了2025年年底,这一数字仅剩11.92万人,一年内净裁1.58万正式员工,人员缩减比例超12%。
而在进入2026年,贝壳裁员收缩的力度进一步加剧,上半年雇员总数跌至10.74万人,仅仅半年又精简了约1.2万人。
叠加线下门店的活跃经纪人流失,近两年贝壳体系内的基层从业者缩减规模超4万人,行业底盘持续松动。
当然了,大规模裁员的“好处”也非常明显,直接为贝壳换来了极其亮眼的成本优化效果。
数据显示,2025年,贝壳人力成本同比下降7.4%,全年节省人力开支超31亿元。
讽刺的是,这一笔靠裁员省下的钱,几乎等同于贝壳当年全年归母净利润。
换句话就是,贝壳2025年的账面利润,并非来自业务增长和效率提升,而是直接靠砍掉基层岗位、压缩底层薪酬待遇换来的“裁员利润”。
对比行业同行,更能凸显贝壳的激进与功利。
多数中小中介和地方服务平台,在行情下行时,优先选择压缩营销费用、管理开支、高管预算,尽量保留基层就业底盘,避免大规模人员流失。
唯独贝壳,选择从最弱势的基层人力开刀,通过批量优化基层员工,强行抹平营收疲软的缺口。
大量贝壳的一线经纪人,不仅要面对收入腰斩、开单困难的现实考验,同时还得面临岗位优化、团队缩编带来的心理负担。
贝壳,依靠牺牲基层权益稳住财报数据、安抚资本市场,形成典型的底层承压、账面维稳的畸形经营模式。
最终,贝壳的基层从业者,成为了行业寒冬的唯一买单者。
频繁大额授股,顶层利益优先固化
而与基层大规模裁员、持续降本形成刺眼对比的是,贝壳对核心圈层的激励投入,丝毫没有收缩,反而逆势加码、常态化输出。
在全行业普遍缩减激励、冻结股权、全员降薪的背景下,贝壳依旧保持高频大额的限制性股份(RSU)授予,且所有股权均为零成本授予,属于是实打实的权益输送。
高管层面,贝壳的顶层利益始终稳如泰山。
2025年,贝壳向董事长彭永东、执行董事单一刚等核心管理层授予大额限制性股份,归属周期稳定、解锁条件宽松,几乎可以说是白送。
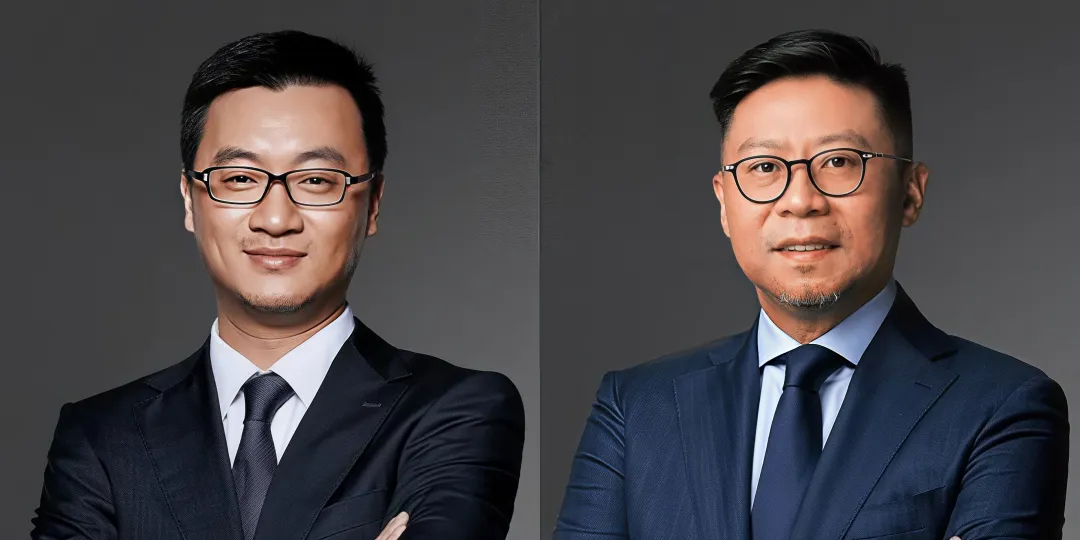
后续高管股权捐赠的操作,看似公益,实则巧妙对冲了大众对“逆势高薪高激励”的舆论质疑,掩盖了顶层持续获益的事实。
而在中层核心骨干层面,贝壳的授股节奏更加密集且规模庞大。
到了2026年1月,贝壳一次性向649名核心员工授予702.5万份RSU;10月,贝壳再度为15名核心骨干授出47.11万份限制性股份,覆盖多个核心岗位。
单看财务数据,更能体现出这种资源倾斜的失衡:2025年,贝壳股份支付费用高达19亿元。
也就是说,在行业利润大幅缩水、基层大规模失业的背景下,贝壳仍拿出近20亿元资金,用于核心圈层股权激励。
一边是数万名基层员工收入锐减、甚至被优化出局,一边是少数核心群体持续收获股权红利、锁定长期财富。
或许,在贝壳的逻辑里,资源只能向顶层、核心圈层高度集中,而基层人员则是可随时替换、随时裁剪的消耗型人力。
极端分层治理,埋下长期内部分裂隐患
看似“降本+留人”的双向策略,背后却是贝壳最致命的治理缺陷,即极度功利的分层管理、严重失衡的利益分配体系。
首先,此举形成了明显的双标式经营逻辑。
面对基层,贝壳表现出极致的成本思维,行情不好就立刻裁员节流;而面对核心圈层,贝壳又有着极致的利益思维,持续股权加持和长期兜底。
显然,贝壳将周期下行的所有风险和压力,全部转移到了基层身上;而将经营的红利、股权增值的收益、转型的成果,全部集中于核心团队。
这种结构性的割裂,已经彻底击穿了贝壳内部的公平性。
其次,此举虽带来了短期财报维稳,却透支了长期底盘价值。
房产经纪行业的核心竞争力,本就是线下门店、基层服务以及经纪人底盘。
可贝壳一味地通过裁员美化利润,虽然短期稳住了资本市场信心,却造成了一线服务能力的全面弱化。
大量资深经纪人流失,新人梯队断层,长期将直接损害平台服务口碑与行业壁垒。
最后,股权激励与裁员收缩并行,暴露出贝壳短期逐利大于长期深耕的心态。
老实讲,贝壳并非没有能力保障基层。
截至2026年上半年,贝壳手上的现金、现金等价物、短期投资等,规模高达560亿元,较2025年年底还增加了5亿元。
今年上半年,贝壳还拿出约4.5亿美元进行了股份回购,目的就是为了维护公司股价和市值。
也就是说,贝壳有钱回购、有钱授股,就是没有钱托举和保障基层。
贝壳主动选择“牺牲多数、保全少数”,在行业普遍共克时艰的大环境下,这种差异化取舍,让企业的社会责任感、团队凝聚力、行业口碑持续走低。
可以肯定的是,随着行业持续洗牌,依靠裁员换来的利润不可持续,依靠股权锁死的核心团队也无法永久兜底。
但基层空心化、内部利益撕裂、治理失衡的后遗症,将长时间存在,或许还将演变成贝壳穿越周期最大的隐性风险。
1.TMT观察网遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.TMT观察网的原创文章,请转载时务必注明文章作者和"来源:TMT观察网",不尊重原创的行为TMT观察网或将追究责任;
3.作者投稿可能会经TMT观察网编辑修改或补充。