
元保上半年“爆赚”8亿,股价却近乎腰斩观点
最近几年,一家号称AI+保险的公司——元保崛起。
最近几年,一家号称AI+保险的公司——元保崛起。
最新披露财报显示,该公司半年净利润8.01亿元。
元保的赚钱能力,甚至超过老牌互联网保险公司水滴,成为头部中的头部。
这家神秘的公司,到底靠着什么半年赚8亿?又是什么因素,让它一骑绝尘,超过了所有的互联网保险公司?
01
流量依赖模式暗藏隐忧
元保是一家保险经纪公司,也是通常意义上的保险中介,这家公司一直对外强调的身份是"AI+保险"。
但是拆开它的财报你就会发现,元保似乎只干了一件事情——在线上投流,销售保险。
元保主要在哪里投放保险广告?
在财报中,统一描述为“主流互联网平台”和“线上营销渠道”。
根据第三方广告监测平台 AppGrowing 对元保近 90 天投放素材的统计,它的投流渠道高度集中,几乎被微信和抖音瓜分:
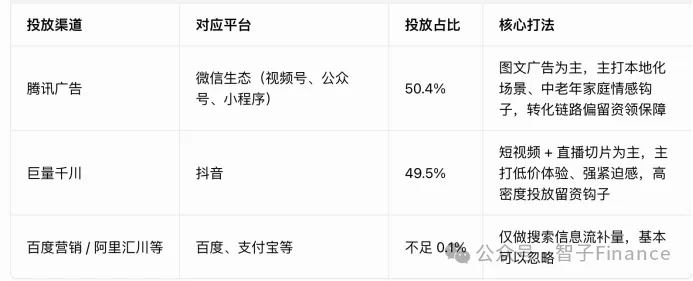
微信占比50.4%,而抖音占比49.5%。
2025年,公司销售与营销费用22.17亿元,占总运营费用的73%。
也就是说,它最大的成本,来自购买保险的流量。
什么样的保险,可以在线上销售?
此前披露的招股书显示,2022年、2023年及2024年前三季度,公司保险分销新保单中短期险占比分别为98.9%、99.4%和99.9%。
也就是说,元保卖的都是短险决策链条短、客单价低的互联网保险。
比如,首月底价吸引消费者,绑定银行卡后,然后每个月代扣,这样的保险产品最常见。
根据财报测算,2025年,元保的获客成本约72元。
一般行业佣金为50%到80%,比如你卖出去100元的保险,可以提成50到80元。
假设一个用户首月保险费1元,第二个月扣99元,知情人透露:“行业基本上是3个月就能回本”。
元保的利润构成主要分两块——自己卖保险和卖保险线索。
在财报中,自己卖保险,对应“保险分销服务”,2026上半年占总营收的34%。
而卖保险线索,对应的是“系统服务收入”,占比66%。
可见,元保除了自己直接卖保险,还会将用户的信息卖给第三方保险公司,让保险公司继续给用户销售保险。
所以业内有人说:“元保的核心能力,就是投流能力。”
值得注意的是,元保刚发布不久的财报中,提到了第三项业务——广告服务。
第二季度广告服务营收5280万元,占总营收3.8%。
业务本质是基于元保强大的投流能量,它开始帮助其他平台投流,输出自己的广告营销能力。
然而,就是如此简单粗暴的一个商业模式,让元保半年净赚8亿元。
02
低价引流埋坑、无感扣费投诉频发
投流卖互联网保险,也引发了一系列的投诉问题,
目前在黑猫投诉平台上,涉及元保的投诉记录集中于"未经授权扣款""不知情投保""自动续费""销售误导"等关键词。
今年5月以来,平台出现情节高度相似的投诉:用户家属称家中58岁老人被"首月0.6元"广告引流,后台生成分属3家保险公司的8份保单,4个月累计扣款同样为1592.2元。
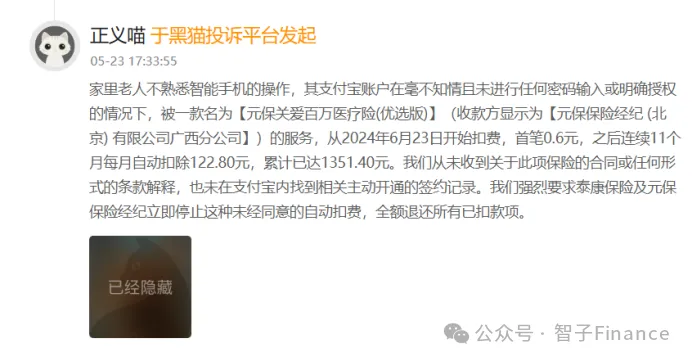
今年5月23日另一起投诉显示,用户称家里老人不熟悉智能手机的操作,其支付宝账户在毫不知情且未进行任何密码输入或明确授权的情况下,被一款名为“元保关爱百万医疗险(优选版)”的服务,从2024年6月23日开始扣费,首笔0.6元,之后连续11个月每月自动扣除122.80元,累计已达1351.40元。
用户称,从未收到关于此项保险的合同或任何形式的条款解释,也未在支付宝内找到相关主动开通的签约记录。
类似争议并非孤例。据澎湃新闻报道,今年8月,山东滨州彭女士家属核查银行流水时发现,账户于2025年6月19日、2026年1月23日两度被关联扣款,累计1592.2元,对应由泰康在线、国任财险、众惠相互承保的四份医疗险保单。
投诉人称,当事人仅有收到登录验证码的印象,对投保过程几乎无记忆。四份保单均采用"首月0.6元体验版",体验期结束后自动切换为月缴99.1元起的优享版产品,并开启免密代扣。
需要的注意的是,从多位用户投诉的内容来看,为此费用提供代扣通道的支付公司众多,包括快钱支付、宝付支付等。
对于“无感扣费”,元保回应称,后台留存注册、健康告知、银行授权等全套业务记录,业务流程合规;出于客户服务角度,已为当事人办理全额退款。
有互联网保险行业人士表示,"首月低价"本身并不违规,问题在于流程是否让消费者充分知情——"验证码与免密支付绑定、关键条款弱化处理,这些环节一旦叠加,就容易演变成争议。"
事实上,监管对这类模式的边界早已明确。2023年11月,金融监管总局在《关于进一步做好短期健康保险业务有关事项的通知》及相关风险提示中要求,不得使用"低至(最低)X元""每月X元起"等表述进行不当宣传。
而元保自身也有处罚记录。2022年3月22日,原陕西银保监局认定元保保险经纪(西安)有限公司"未按规定开展互联网保险经纪业务",被警告并罚款1万元,时任执行董事兼总经理孙舒立亦被警告并罚款3000元。
03
业绩与估值背离、增长底色引质疑
亮眼的财报业绩,却没能撑起资本市场的估值预期。
目前,元保的业绩与股价的严重背离。
2025年4月30日,元保正式登陆纳斯达克,发行价为每ADS 15美元。上市首日市场情绪高涨,开盘价冲高至21.66美元,盘中市值一度突破12亿美元,迎来上市开门红。
但上市后的走势持续疲软,截至2026年9月18日收盘,元保股价报12.4美元,较发行价下跌17%,近一年跌幅近乎腰斩。
其52周股价波动区间在12.01美元至25.32美元之间,股价低位震荡态势明显。
财报高增长,但是二级市场却并没有给正面反馈。
“投资人对该公司的合规风险、流量依赖的单一商业模式、用户信任危机、长期发展可持续性都存在了疑虑。”一位投资机构的负责人称,元保的业务模式,让市场难以给予高定价。
元保财报显示,平台2022年、2023年活跃用户留存率仅为11.3%和27.6%。
这意味着增长高度依赖持续投流,一旦流量成本上行或投放效率下降,增长动能将面临考验。
1.TMT观察网遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.TMT观察网的原创文章,请转载时务必注明文章作者和"来源:TMT观察网",不尊重原创的行为TMT观察网或将追究责任;
3.作者投稿可能会经TMT观察网编辑修改或补充。
