发布会都“开不起”的阿维塔,拿什么敲开港交所的大门?汽车
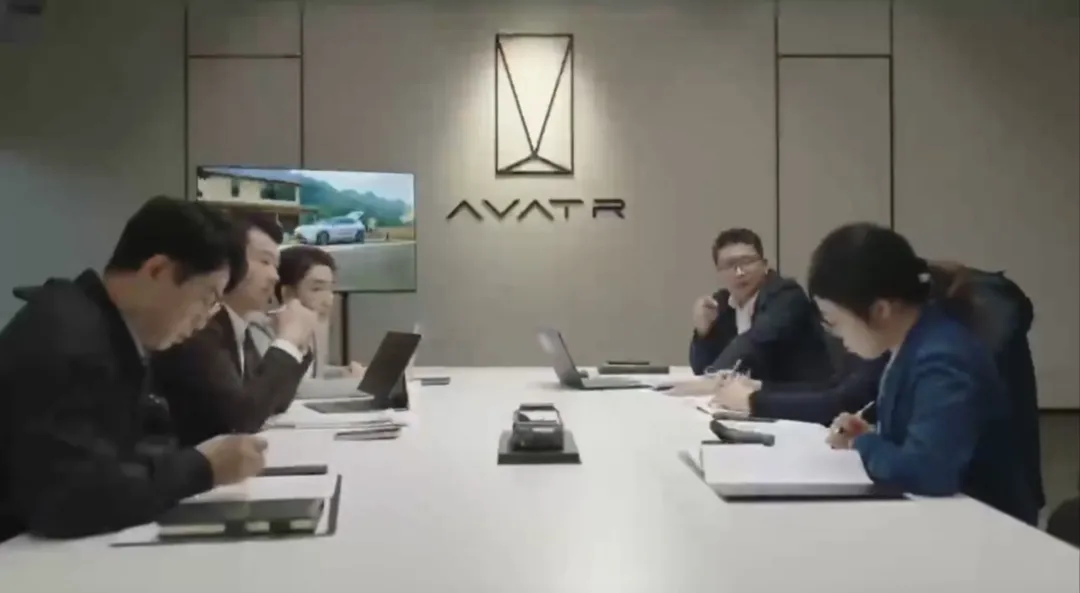
10月28日深夜,阿维塔在临近开场前宣布取消原定于次日举行的07L Max纯电版线上发布会,改为直接公布售价。官方理由是“发布会可以不办,但产品的诚意不能少”,随后流出的一段内部会议视频中,高管反复提及“没钱”、预算承压等。
10月28日深夜,阿维塔在临近开场前宣布取消原定于次日举行的07L Max纯电版线上发布会,改为直接公布售价。官方理由是“发布会可以不办,但产品的诚意不能少”,随后流出的一段内部会议视频中,高管反复提及“没钱”、预算承压等。这场被精心策划看似出圈的营销无意中成为其当下最诚实的隐喻:表面的故事可以剪辑,基本面的困局要如何破解呢?
销量“腰斩”,打碎了IPO最核心的叙事
阿维塔2026年上半年的交付曲线,呈现出一条缓慢爬坡却始终爬不出深坑的轨迹:1月2216辆,逐月回升至6月的7459辆,上半年累计约27619辆。单看月度环比,似乎正在回暖;但对比2025年同期59084辆、连续10个月月销破万的纪录,同比跌幅超过50%,月均销量从近万辆回落至约4600辆。
更关键的是,这条曲线彻底动摇了阿维塔此前递表港交所时最核心的估值支撑。2023年至2025年,阿维塔年销量从2万辆跃升至12万辆,年复合增长率高达147%,这是“规模爬坡—成本摊薄—盈利改善”商业逻辑的根基。而2026年上半年不足2.8万辆的交付量,将全年22万辆目标的完成率拉低至12.6%,下半年需要月均交付超过3.2万辆才能达标——这一数字是阿维塔历史上单月最高纪录的两倍以上。
一家仍处于亏损期的车企冲击IPO,资本市场可以接受“尚未盈利”,但很难接受“增长失速”。2025年四季度,蔚来、小鹏、零跑、理想相继实现单季盈利,行业的分水岭已经清晰划下。当同赛道的竞争对手开始用盈利证明商业模式的可行性时,阿维塔递出的招股书里,上半年销量同比腰斩的数据,让“什么时候能盈利”这个问题变得更加难以回答。
亏损与现金流的双重倒计时
销量失速之所以在IPO语境下格外致命,是因为阿维塔的亏损和现金消耗并没有给时间留下太多余地。
2022年至2025年,阿维塔累计亏损超过132亿元,年均亏损超过33亿元,相当于每月净消耗约2.75亿元。2025年营收256.31亿元、同比增长68.7%的另一面,是34.89亿元的净亏损和仅9.4%的整车毛利率——同期理想、小鹏毛利率已超过18%,岚图达到20.9%,赛力斯接近30%。
亏损本身并不意外,真正紧迫的是现金储备的收缩速度。2024年底账面现金尚有193.23亿元,2025年底缩水至96.87亿元,到2026年4月底进一步降至62.49亿元,18个月内蒸发超过130亿元。按当前的消耗节奏,现有资金不足以支撑一年以上的运营。这使得二次递表港交所不再是一次“择机上市”的战略选择,而带有更强的“补血”意味。2025年11月首次递表因满6个月失效后,阿维塔在2026年6月30日近乎无缝衔接地重新递交申请,紧迫感不言自明。
但港交所的门并不好进。证监会此前对阿维塔出具的备案反馈意见涉及六大领域,从历次增资与股权转让的合规性、控制权认定的前后矛盾,到外资准入、数据安全,逐一追问。其中控制权问题尤为棘手:招股书一方面宣称“无单一实际控制人”,另一方面长安汽车直接及间接持股超过41%,国有资本合计持股超过70%,两份表述之间的张力尚未得到机制层面的彻底化解。叠加港股未盈利新能源车企估值持续下行的环境,300亿元融资前估值与基本面之间的落差,成为悬在IPO定价上方的现实问题。
“CHN”光环的另一面
阿维塔的股东阵容——长安汽车持股40.99%负责整车制造,宁德时代持股9.17%保障电池供应,华为通过全栈智能解决方案深度参与——在品牌诞生之初被概括为难以复制的“CHN模式”。2025年,阿维塔更以115亿元收购华为旗下引望智能10%股权,从技术合作升级为资本联姻,当年即分占联营公司利润1.82亿元。
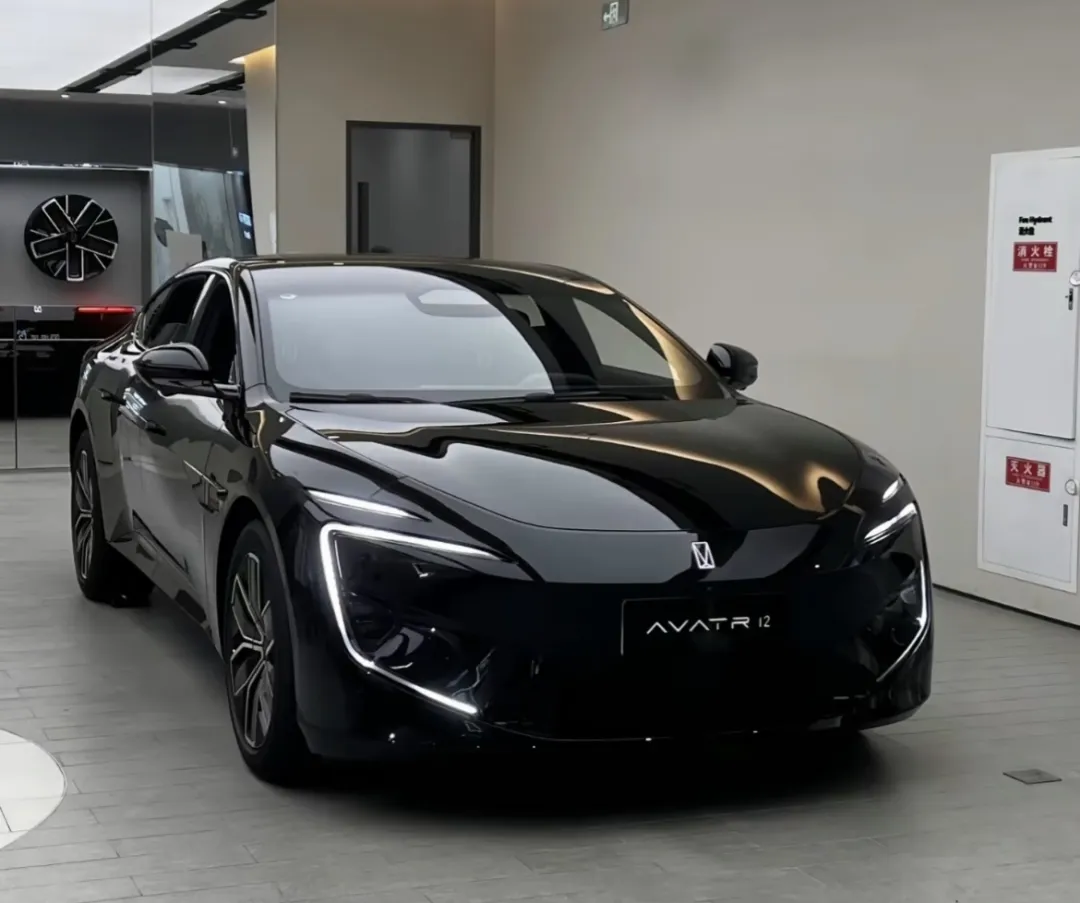
但这套模式在2026年显露出了它的另一面。深度绑定华为智驾,意味着阿维塔与鸿蒙智行体系内的问界、智界等品牌共享同源的技术底座,独家技术护城河被持续稀释;而轻资产模式将生产制造交给长安,则使阿维塔对三大股东的采购依赖居高不下——报告期内向长安、宁德时代、华为的采购金额合计占采购总额的比例曾高达82.4%,2025年绝对金额仍达111.84亿元。当销量无法以足够快的速度爬坡来摊薄这些刚性成本时,股东赋能的“铁三角”就会从竞争优势转化为结构性的成本约束。
海外业务是少数值得留意的亮点。阿维塔已进入全球40多个国家和地区,在泰国稳居豪华电动SUV销量第一,在阿联酋占据当地高端电动汽车约10%的份额,海外单车均价接近45万元,且海外业务已实现整体盈利。但2025年海外收入13.98亿元、占比仅5.5%,尚不足以对冲国内基本盘的下行压力。国内与深蓝的整合也在推进,长安已成立AD协同发展部,试图通过中后台资源共享将公用成本降低20%至30%,但两个品牌在25万至30万元价格带的重叠,使得内部协同与内部竞争之间的边界并不容易把握。
对于一家累计融资超过190亿元、四年亏损超过132亿元、现金储备降至62亿元的车企而言,真正要回答的,不是“发布会办不办”,而是——当故事讲完、价格打穿、现金见底,用什么去支撑300亿估值?
1.TMT观察网遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.TMT观察网的原创文章,请转载时务必注明文章作者和"来源:TMT观察网",不尊重原创的行为TMT观察网或将追究责任;
3.作者投稿可能会经TMT观察网编辑修改或补充。