顾宇执掌洋河一年:"心机商标"被清理、江苏大本营被今世缘反超消费
业绩低迷之外,洋河股份近日还因商标等问题引发热议:一是旗下“心机商标”被国家知识产权局商标局宣告无效,二是有消费者称洋河梦之蓝放在地库14年后,部分只剩空瓶。
白酒行业正处于存量竞争、分化加剧的深度调整期,白酒企业集体陷入低谷。
2026年上半年,在20家上市白酒企业中,有13家营收利润双降,仅有3家正增长。除茅台和五粮液外,山西汾酒、洋河股份、泸州老窖等头部酒企均交出“双降”的半年报。
其中,洋河股份同比下滑超40%的净利润分外惹眼,营收降幅也接近30%。自2024年年中以来,洋河季度营收利润双降的局面还在延续。
业绩低迷之外,洋河股份近日还因商标等问题引发热议:一是旗下“心机商标”被国家知识产权局商标局宣告无效,二是有消费者称洋河梦之蓝放在地库14年后,部分只剩空瓶。
中秋叠加国庆假期将至,白酒行业将迎来消费旺季,洋河将交出一份什么样的答卷?已执掌洋河一年有余的新一任董事长,能带领洋河走出困境吗?
“无效”的心机商标和“消失”的梦之蓝
新一轮“心机商标”的清退风暴来袭。近日,国家知识产权局商标局公布了一批“已依职权宣告无效带有欺骗性的商标”,其中酒类商标成为重灾区,洋河股份旗下的“洋河手酿”和“双沟手酿”两个商标位列其中。
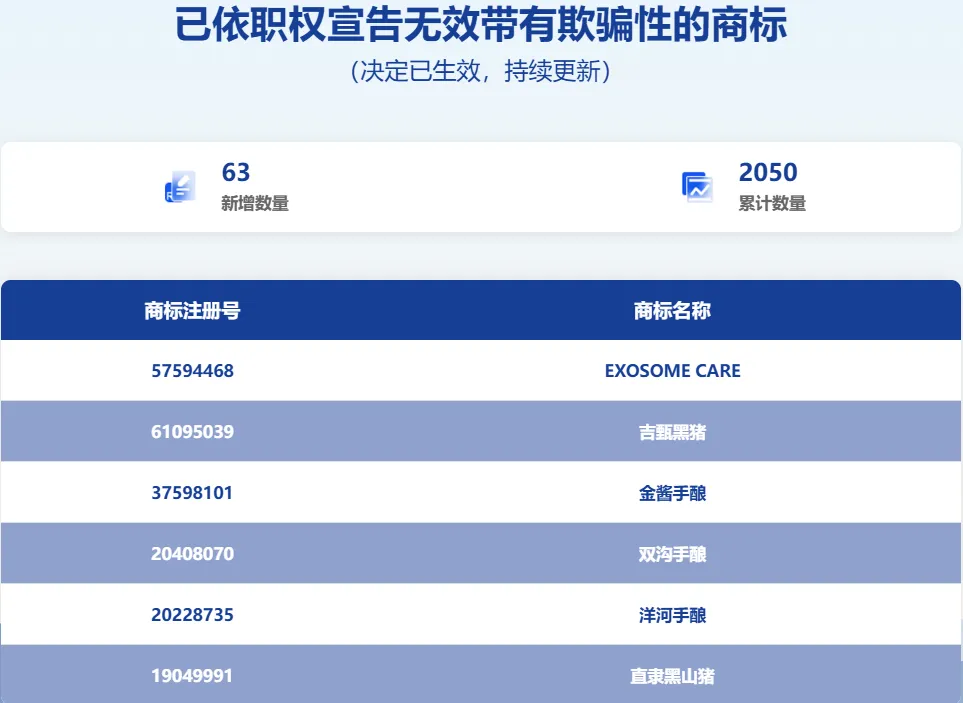
(图源:国家知识产权局官网)
所谓“心机商标”,是指“违规利用注册商标欺骗误导公众、损害消费者合法权益、破坏公平竞争市场秩序”的问题商标。
据了解,“洋河手酿”商标和“双沟手酿”商标的申请人分别为江苏洋河酒厂股份有限公司和江苏双沟酒业股份有限公司,注册公告日期分别为2017年7月28日和2017年8月14日。
对于洋河股份注册“心机商标”的原因,大鱼财经分析称,当前,白酒产能过剩,行业同质化严重。酒体、酿造工艺升级投入巨大、周期漫长,但申请一枚商标成本相对较低。“手酿”“古法”“招待”这类字眼,不需要改变生产设备、调整基酒,就能给产品赋予“手工、传统、特殊渠道”的品质联想,直接拉开价差。同样的基酒,换一个带工艺暗示的商标名称,就能定位更高价格带,投入产出比极高。
不仅是洋河,本次被宣告无效的“心机商标”还涉及多个知名品牌,如“高露洁劲白”“康师傅手擀面”“白象多半袋”“东鹏0糖”等等。总体看来,“心机商标”覆盖食品、日化、医疗健康等多个领域。
事实上,近年来“心机商标”已成为不少企业重要的营销工具之一,并借此谋利。乱象频出之下,监管也在持续加大处置力度,开展专项治理。
去年,国家知识产权局就明确要求,严格规制通过商标实施虚假描述等欺骗误导公众的行为,重点关注“富硒”“有机”“零添加”“100%”等表述,以及地名、年份、“手工”、“手打”等内容,如果导致消费者对商品的原料、成分、产地、生产时间、工艺等产生误认,就可能受到监管。
截至目前,被宣告无效带有欺骗性的商标已累计达2243个,且数量还在不断上升中。
从监管的信号可以看出,白酒企业依靠特殊字样、概念噱头制造溢价,误导消费的营销模式,将要一去不复返了。
洋河股份需要做的是,全面开展商标、产品名称合规自查,回归产品品质,加强正规品牌建设。
商标合规问题尚未平息,洋河产品质量层面的质疑又接踵而至。据澎湃新闻报道,9月9日,江苏淮安的朱先生反映,2012年他花2万多元买了8箱32瓶第一代洋河梦之蓝白酒,一直放在地下车库。2025年年底开箱用酒时,发现有的酒只剩空瓶,有的只剩半瓶,且有的酒瓶有裂纹,出现这样问题的一共有十几瓶。洋河股份媒介资源部工作人员表示,出现这种情况的原因有很多,正在和消费者积极沟通。
在评论区,网友们除了同情朱先生的损失,也在质疑梦之蓝的收藏价值,以及洋河的品控。有网友称,“白酒收藏,就是智商税”;另有网友表示,“嘴硬得很啊,就是包装问题。”
从商标到产品,争议接连不断,洋河的品牌形象与品质信任正遭遇双重考验。这些风波会给洋河的终端动销带来多大影响,仍需时间检验。
江苏大本营失守,洋河掉队
今年上半年,洋河股份实现营收105.4亿元,同比下降28.76%;归母净利润26.02亿元,同比下降40.1%。
拆分来看,洋河的业绩也显现出恶化的趋势。一季度,洋河的营收和利润分别同比下滑26.03%和32.88%;到了二季度,跌幅分别扩大至36.86%和96.55%。
产品结构上,洋河股份中高档、普通酒白酒销售额全面下滑。2026年上半年,洋河中高档酒实现收入90.78亿元,同比下滑28.36%;普通酒收入12.47亿元,同比跌幅32.24%。
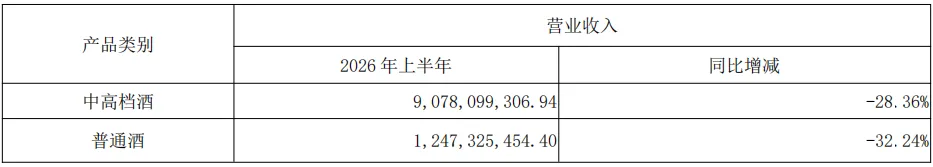
(图源:洋河股份半年报)
由此看来,洋河股份已陷入“中高端承压、低端失速”的被动局面。
更令市场担忧的是,洋河股份的江苏市场“大本营”已然失守,省内营收已被今世缘超过。
2026年上半年,洋河股份在江苏省内和省外的营收分别为43.91亿元和59.34亿元,同比下滑38.34%和19.72%。同期,今世缘在江苏省内的收入高达56.68亿元,比洋河高出近13亿元。
省内外市场的溃败,意味着洋河股份的白酒不好卖了。
同时,洋河股份的库存压力还在攀升。截至2026年6月末,洋河股份存货为198.6亿元,同比增长4.09%。
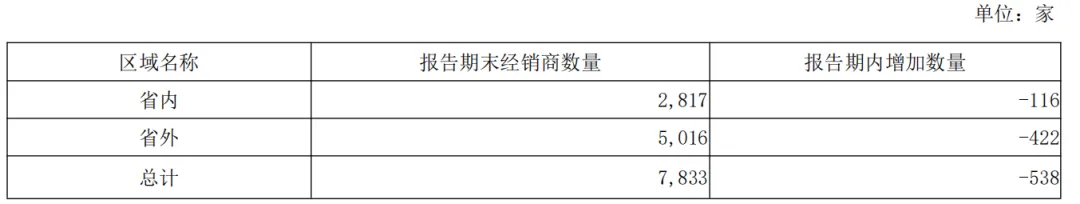
这个压力传导到渠道端,就会造成经销商信心的动摇。
2025年,洋河股份省内经销商减少66家,省外经销商减少429家,全国经销商共减少495家。今年上半年,又流失了538家。
(图源:洋河股份半年报)
与此同时,合同负债也在下降。截至2026年6月末,洋河股份合同负债为43.04亿元,同比下降26.78%。
合同负债是白酒企业预收经销商货款的“蓄水池”,一定程度上反映出经销商的打款意愿。洋河股份这一指标的下降,意味着其仍处于渠道信心修复与去库存的调整通道之中。
这一切压力,都压在现任董事长顾宇肩上。顾宇2025年7月上任洋河董事长,2026年1月兼任总裁。直到2026年7月,即顾宇上任一年之际,总裁职位才由陈军接任。
顾宇一年前掌舵洋河时,洋河股份股价在66元/股左右,截至9月18日,股价已经跌到约38元/股,跌幅高达40%。洋河股份在资本市场的表现,也是投资者对其信任度的投票。
业绩下滑、渠道失血、库存高企,多重压力交织之下,洋河的调整周期恐怕远未见底。顾宇执掌一年有余,真正的考验才刚刚开始,洋河能否走出低谷,仍是未知数。
1.TMT观察网遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.TMT观察网的原创文章,请转载时务必注明文章作者和"来源:TMT观察网",不尊重原创的行为TMT观察网或将追究责任;
3.作者投稿可能会经TMT观察网编辑修改或补充。