利润暴跌80%!乐信一边“软裁员”省成本,一边“捆绑销售”割用户?消费
2026年盛夏七月,武汉光谷金融港的写字楼依旧闷热,但乐信旗下分期乐办公区的氛围却降至冰点。
2026年盛夏七月,武汉光谷金融港的写字楼依旧闷热,但乐信旗下分期乐办公区的氛围却降至冰点。
一批信贷业务线员工结束了一场无理由的全员休假后,等来的不是复工安排,而是核心信贷业务停摆的通知,以及两道非此即彼的选择题:跨岗转入催收部门,或是接受每月仅武汉市最低工资标准的停岗留薪。
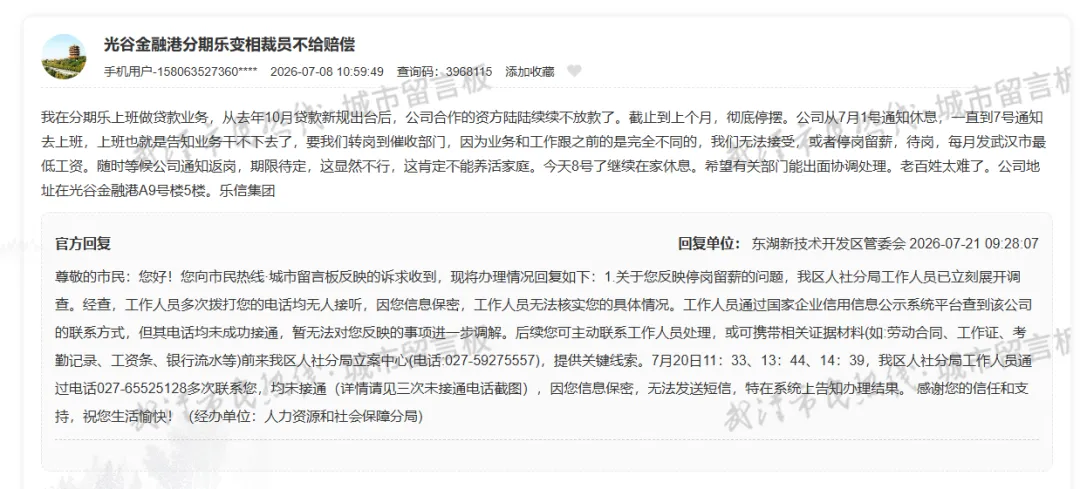
这场经中原网·中河财经栏目援引武汉城市留言板爆料曝出的人事风波,绝非一次普通的企业内部调整,而是消费信贷行业监管重塑之后,头部平台旧盈利模式崩塌、经营压力逐层传导的微观切面。最新发布的二季报显示,乐信归属于普通股股东净利润仅1.01亿元,同比大幅下滑80.2%。
当延续多年的“高息对冲坏账”逻辑被监管红线击穿,乐信一边以软性裁员压缩人力成本,一边试图借分期电商寻找新的盈利出口,却在转型路上再度踏入合规的灰色地带。
01
软性裁员
业务停摆下的人员出清
据中原网・中河财经栏目组报道,一名在职人员通过武汉城市留言板爆料,在无理由全员休假一周后,公司告知核心信贷业务已无法正常开展,仅提供两条安置路径:跨岗转入催收部门,或是停岗留薪,每月仅发放武汉市最低工资标准。
此次武汉团队的安置方案之所以引发争议,核心在于其“变相劝退”的本质。
转岗催收并非简单的内部岗位流动,而是职业赛道的彻底切换:原本从事信贷运营、风控支持、客户服务的员工,被要求转向以逾期回款为核心考核目标的催收岗位,工作内容、考核强度、薪酬结构均与原岗位存在本质差异,实质上是通过不合理调岗制造职业落差,倒逼员工主动离职。
而停岗留薪方案更接近于“消耗式劝退”:武汉市现行最低工资标准难以覆盖房租、通勤、餐饮等基本城市生活成本,绝大多数普通员工无法长期维持待岗状态,最终只能主动辞职另谋出路。
而这场人事震动的根本导火索,是合作资金方的集体收缩。自2025年10月助贷新规落地后,商业银行作为行业核心资金方,开始全面重构助贷合作逻辑:
一方面,综合融资成本“一口价”监管大幅压缩了银行与平台的分成空间,中小平台逐步被清退,头部平台的合作规模也同步收缩;
另一方面,核心风控权上收银行后,助贷平台从“风控合作方”沦为单纯的流量渠道,话语权与分成比例双双下降。
对于高度依赖银行资金开展信贷撮合业务的乐信而言,资金端的收缩直接导致信贷投放规模锐减,前端运营岗位失去业务支撑,人员过剩成为必然结果。
02
财报失速
旧模式终结与增长幻象
业务端的收缩压力,已经完整传导至乐信的财务报表。
8月31日,乐信(NASDAQ:LX)发布2026年第二季度未经审计财报,数据显示当期公司实现总营业收入31.87亿元,同比下降11.2%;归属于普通股股东净利润仅1.01亿元,同比大幅下滑80.2%,即便按非GAAP口径计算的调整后净利润也只有1.27亿元,同比降幅超七成。
营收仅下滑一成、利润却暴跌八成的反差,折射出乐信对传统高息助贷模式的深度依赖,以及新规下盈利韧性的严重不足。
分业务板块来看,两大核心收入的下滑各有深层逻辑。信贷促成服务收入同比下降15%至19.30亿元,是行业整体收缩的直接体现。贷款投放规模下降、单笔业务收益收窄,共同拉低了信贷撮合收入。而更值得警惕的是科技赋能服务收入的大幅萎缩,当期仅录得4.73亿元,同比降幅高达43%。
这一数据的近乎腰斩,本质上是助贷新规“银行自主风控”要求的直接后果:过去乐信凭借向合作银行输出风控系统、智能获客等技术服务收取科技费用,以此讲出“金融科技”的故事;而当监管强制要求银行自主把控核心风控环节,平台的技术输出价值便大幅缩水,银行不再需要依赖第三方平台的风控能力,科技服务收入自然随之崩塌。
资产质量的持续恶化,进一步放大了利润端的压力。财报显示,公司90天以上逾期率从2025年末的3.1%攀升至2026年一季度的3.5%,二季度进一步升至3.6%,连续两个季度上行。
与主业颓势形成鲜明对比的是分期电商业务的高速增长。二季度分期电商平台服务收入达7.84亿元,同比大涨60.8%,成为财报中唯一的增长亮点。
从表面看,这是乐信“消费场景+金融服务”战略的成果,但深入拆解便会发现,这一增长并非源于真实的电商消费需求,而是传统信贷需求的场景化转移。当现金贷的利率空间被监管锁死,平台将目光转向消费分期赛道,通过捆绑销售自营商品卡的方式变相收取超额费用,以此维持原有的盈利水平。这种增长看似亮眼,实则充满了水分与合规风险。
03
捆绑式变现
电商转型的监管套利迷局
分期电商的高速扩张,伴随着消费者投诉量的激增。
黑猫投诉平台数据显示,近一个月内分期乐相关投诉量超过2200条,其中“买吖超市卡”相关投诉集中爆发,问题直指强制搭售、虚增借款成本、退款难、高溢价变相砍头息等。大量用户反馈,在平台购买京东E卡、携程卡等通用卡券时,无法单独下单,必须与买吖超市卡强制打包销售,且套餐整体定价远高于市场价值,叠加分期利息后,实际综合成本远超普通消费信贷产品。
有用户投诉案例显示,一份名义上3000元的卡券套餐中,被强制搭配了2550元的买吖超市卡,叠加分期利息后总还款金额高达5711元。这意味着,用户为了获得3000元的通用卡券,需要额外承担2711元的综合成本,实际年化利率远超信贷监管红线。
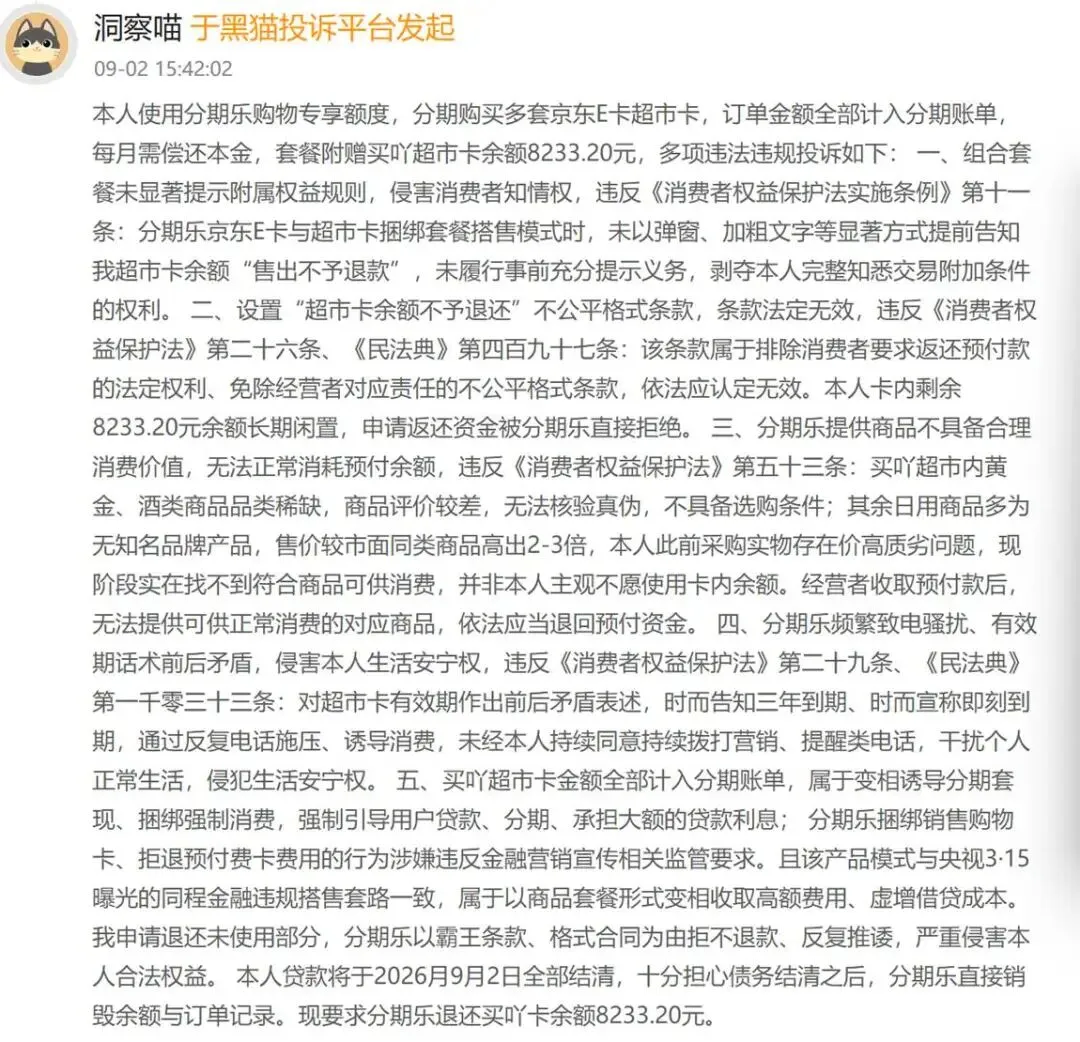
平台规则显示卡券套餐为整体商品,不支持全额退款,未使用的买吖卡需结清整单分期后才可申请部分退款。
但大量用户反馈,实际申请退款时遭遇平台推诿、直接拒退,消费者维权困难。甚至有用户直言,该模式与2024年央视3·15曝光的同程金融捆绑售卡、变相高息放贷套路高度一致,属于典型的场景化变相借贷套路。
这种模式的本质,是典型的监管套利:当监管部门对现金贷的综合利率进行严格管控后,平台将超额利息包装成“商品溢价”,通过强制搭售自营购物卡的方式,把信贷成本隐藏在消费场景之中,以此绕开利率监管。
对于乐信而言,这种捆绑销售模式确实在短期内拉动了分期电商的GMV与收入,填补了传统信贷业务下滑的缺口,但这种增长建立在损害消费者权益的基础之上,潜藏着双重风险。
一方面,强制搭售违反了《消费者权益保护法》中关于自主选择权的规定,虚高的定价与隐性的融资成本也涉嫌价格欺诈,大量投诉积累之下,极易引发市场监管部门的介入调查;
另一方面,若金融监管部门认定该模式本质上是变相发放现金贷,平台将面临更为严厉的处罚,甚至可能波及整个分期业务线。
更长远来看,依靠套路支撑的增长难以持续。当消费者逐步意识到捆绑套餐的真实成本,平台的用户信任将持续流失,复购率与品牌口碑都会受到严重影响。一旦监管出手整治这类“消费分期异化”乱象,分期电商的高增长便会立刻失速,乐信的“第二增长曲线”也将随之崩塌。
1.TMT观察网遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.TMT观察网的原创文章,请转载时务必注明文章作者和"来源:TMT观察网",不尊重原创的行为TMT观察网或将追究责任;
3.作者投稿可能会经TMT观察网编辑修改或补充。