起底九章云极IPO:毛利率遭“腰斩”,清华学霸从卖软件沦为“算力包工头”观点
近日,头顶“港股智算新云第一股”的九章云极正式向港交所递交招股书。
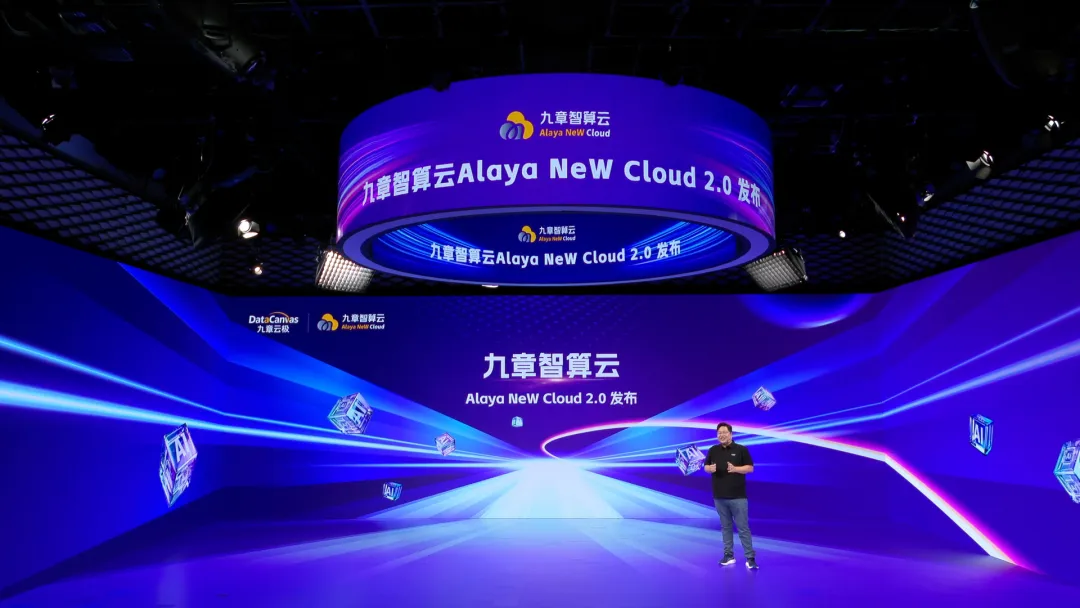
近日,头顶“港股智算新云第一股”的九章云极正式向港交所递交招股书。
招股书中,最抓人眼球的莫过于营收的快速增长。从2023年到2025年,九章云极营收从1.06亿元增至10.98亿元,短短两年暴涨近十倍。2026年上半年,九章云极实现营收5.88亿元,同比增速依然维持在92%的高位。
但高增长的另一面,是毛利率大幅下滑、三年半累亏近23亿元、大客户“一年一换”、经营现金流持续净流出,及截至7月底65.48亿元的负债。再加上14轮融资带来的退出压力,这次IPO与其说是胜利突围,不如说是一场不得不打的硬仗。
这一切,要从九章云极的“技术流”出身说起。
创始人方磊毕业于清华大学电子工程系,后获弗吉尼亚理工博士学位,2008年加入微软。联合创始人兼COO尚明栋也出自微软。2013年创立九章云极时,方磊选的是AI基础软件(AIFS)和数据科学平台,为金融机构、大型运营商提供机器学习建模平台和实时决策系统。
这门生意来钱慢、交付周期长,但毛利高。2023年,软件业务收入占比76.5%,撑起了公司40.6%的毛利率。
ChatGPT的横空出世打破了这种节奏。方磊放下深耕十年的软件业务,全面转向算力基础设施。AIFS业务的收入占比从2023年的七成多,降到2024年的15.5%和2025年的1.7%。2026年上半年,这块业务只入账49.8万元,占比0.1%。
取而代之的是为地方政府、国企建设智算中心的“智算基础设施解决方案”,及2024年9月上线的“智算云服务”这两块新业务。
这次转型换来了十倍的营收增长,也让方磊从“卖软件的技术专家”变成了“垫资买硬件的包工头”。代价体现在毛利率上。2024年,公司毛利率从40.6%骤降至11.7%。当年营收从1.06亿元增至3.95亿元,毛利润却只从4315万元增至4626万元,仅多出约300万元。
问题出在业务性质上。“智算基础设施解决方案”本质上是交钥匙式的AIDC工程项目。九章云极不仅要出方案,还要垫资采购GPU服务器、交换机、网络和散热设备。
建算力中心,硬件成本一分都省不了。大量低毛利的硬件采购,直接摊薄了利润。后来伴随算力池规模扩大,算力利用率从56%升到79.6%。2026年上半年,毛利率较高的智算云服务收入占比也升至26.1%。这些因素带动下,综合毛利率才回升到31.0%。
为了摆脱“硬件搬运工”的标签,九章云极在技术叙事上下了不少功夫。它自研了Alaya NeW OS操作系统,称其为国内首个获信通院四项认证的产品;推出“一度算力”计费标准,想把异构算力像水电一样标准化计量;2026年又提出“AI工厂”概念。但只要营收大头还依赖重资本投入、硬件集成的项目制,利润率就很难有质的提升。
项目制压低的不只是利润率,还有收入稳定性。2023年至2025年及2026年上半年,九章云极前五大客户的收入占比分别为54.8%、85.7%、88.0%和80.8%,2024年以来始终在八成以上。
更关键的是,第一大客户几乎一年一换。2024年,“客户F”贡献1.72亿元,占总收入的43.6%,2025年却跌出了前五。2025年,“客户I”贡献5.27亿元,占比48.0%,到2026年上半年已降到3.4%以下。2025年的前五大客户,2026年上半年没有一家留在前五。
「数智研究社」发现,地方政府或区域国企建一座算力中心,投入动辄数千万乃至数亿元,属于典型的“一锤子买卖”。交付验收后,同一个客户很难第二年再建一座。这意味着九章云极每年都得重新找大客户,一旦某年没拿下两三个亿元级大单,营收就可能大幅下滑。
客户端分散多变,供应链却在高度集中。2025年,前五大供应商的采购占比达84.8%。2026年上半年最大一家供应商的采购额占比过半。
招股书还披露了客户与供应商重叠的情况。九章云极为客户交付算力中心后,又因为自建算力池的需要向客户回租算力。部分客户本身也是它的上游设备供应商。这种模式在行业内并不少见,短期内能做大收入规模,但资金往来和业务独立性也因此受到关注。
收入不稳之际,现金流情况也不乐观。九章云极递表后,市场上一度流传其“经营现金流连续三年净流入”的说法,但德勤审计后并非如此。2023年至2025年,公司经营活动现金流分别净流出2.51亿元、3844万元和8243万元。2026年上半年净流出8650万元,半年就超过了2025年全年。三年半下来,累计净流出超过4.58亿元。
营收做到十亿级却难见现金流,根子还在“先垫资、后回款”的生意模式上。公司要提前采购服务器、租用机房,政企客户的验收和回款周期却很长,收入确认又集中在下半年,应收账款和存货占用了大量资金。
资产负债表同样承压。截至2026年7月底,公司总负债65.48亿元。其中数十亿元来自附带优先权金融负债的公允价值变动,这也是2026年上半年录得10.95亿元净亏损的主要原因,上市后这部分将转为权益。
但即使剔除这一影响,三年半经调整净亏损累计仍超过5亿元。截至2026年6月底,公司现金及现金等价物只有3.81亿元,要应付算力采购、服务器租赁和研发投入等刚性支出,并不宽裕。
现金流吃紧的同时,资本也在催。从2015年天使轮至今,九章云极11年完成14轮融资,累计融资超过16.2亿元。2026年6月的Pre-IPO轮中,卓源亚洲投资1.2亿元,把公司估值推到了55.05亿元。
对高估值进场的后期机构来说,不上市就很难退出。招股书显示,股东原有的领售权和赎回权已在递表前终止,但如果公司没能在限定时间内上市,这些权利将恢复效力。
现金流在失血,资本退出又在倒计时,九章云极此时冲击港股,更像一场退无可退的突围。而即便闯关成功,它要面对的竞争格局也不轻松。
1.TMT观察网遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.TMT观察网的原创文章,请转载时务必注明文章作者和"来源:TMT观察网",不尊重原创的行为TMT观察网或将追究责任;
3.作者投稿可能会经TMT观察网编辑修改或补充。