安踏的“滑铁卢”,藏在彪马29.06%的股权里观点
10月7日晚间,安踏等了八个月的彪马交易终于完成。
作者 \ 方块三
10月7日晚间,安踏等了八个月的彪马交易终于完成。
据公告称,安踏体育(以下简称“安踏”)以15.055亿欧元现金对价,向皮诺家族旗下Artémis SAS收购PUMA SE(以下简称“彪马”) 29.06%的股权,交割已于10月5日生效。对此,集团董事局主席丁世忠表示,这是一次“推进‘单聚焦、多品牌、全球化’发展战略的重要里程碑”,安踏作为“长期投资者”,将“以零售及运营专长赋能彪马品牌”。
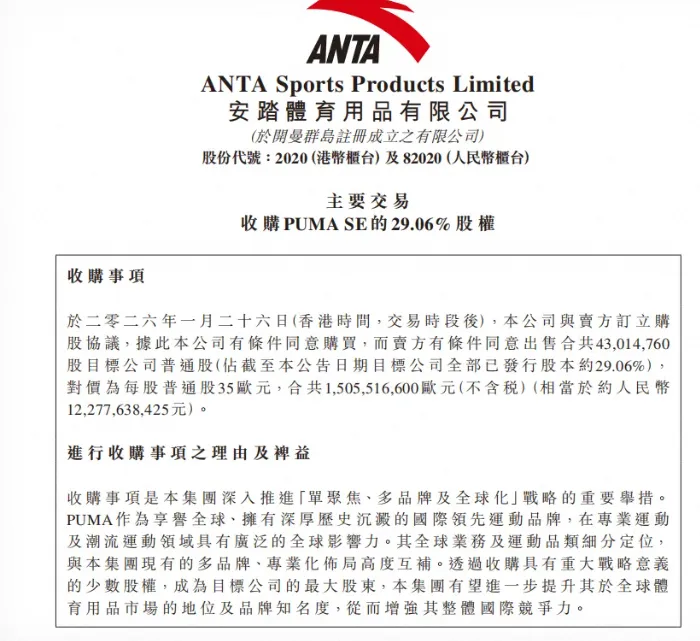
不过,同一段公告里还有三句话,被挤在最后一节:安踏将“充分尊重彪马的独立治理架构和品牌自主权”;“目前没有对彪马发起要约收购的计划”;仅“寻求在彪马监事会取得适当的席位”。
“29.06%”、“不并表”、“无要约”,三个词意味着安踏花了大约123亿元人民币,买下了一个它不能并表、不能接管、甚至不能承诺未来会不会继续买的标的。
这让丁世忠过去最擅长的一件事,变得没有那么容易。
一、着急的皮诺,“捡漏”的安踏
安踏能收购到彪马股份的原因其实很有意思。
据报道,Artémis是皮诺家族的控股平台,核心资产是开云集团、CAA经纪公司和拉图酒庄等奢侈品与文化资产。2018年开云决定聚焦奢侈品主业,把所持彪马股份的七成分拆给股东,皮诺家族转而通过Artémis直接持有约29%,对外宣称做“长期战略股东”。
直到2025年8月,彭博社报道该家族聘请顾问评估出售彪马事宜,次月,Artémis董事长弗朗索瓦·亨利·皮诺便公开表示,手里这29%的彪马股份“不具备战略意义”。有报道称,Artémis近年因多项收购负债高企,而开云在奢侈品战场上被LVMH步步紧逼,急需回笼资金为Gucci输血。
也就是说,卖方的动机其实是财务性的,而不是基于对标的的价值判断。这也是为什么,安踏愿意以35欧元一股的价格收购,且较1月26日收盘价21.63欧元溢价约62%。而据媒体测算,2025年9月时,Artémis所持那29%股权的市值一度只有约8.12亿欧元。
或许是源于皮诺家族的着急,安踏与其1月27日签协议时,对价直接定格在15.055亿欧元,较2025年初44欧元/股仍低了不少,让安踏捡了个“漏”。
在安踏准备接盘的时候,彪马其实正处于低谷。
据财报披露,2025年全年销售额72.96亿欧元,汇率中性口径下降8.1%,毛利率下滑260个基点至45%,EBIT从上年的盈利5.487亿欧元转为亏损3.572亿欧元,归属于股东的净亏损6.455亿欧元,年度股息随之取消。股价全年下跌近一半,年初还在44欧元上方,11月盘中一度探至15.46欧元。
2025年7月,阿迪达斯出身的Arthur Hoeld出任CEO,把2025年定义为“重置之年”、2026年定义为“过渡之年”,承诺2027年重返高于行业的增长。
其手段堪称决绝:到2026年底累计裁撤约1400个行政岗位,主动从渠道回购过剩库存,大幅压缩折扣促销,砍掉低质量批发客户,产品线收缩到足球、跑步、训练和运动时尚四条线。
似乎安踏刚好在最合适的时机接手了彪马的三成股份。不仅如此,签订协议后,也迎来了彪马手里牌最好的一段时间,仿佛一切都在向着好的方向发展。
世界杯大年,足球是彪马最强的王牌。2025/26赛季起它取代耐克成为英超官方比赛用球供应商,美加墨世界杯上它为11支国家队提供装备,葡萄牙、摩洛哥、瑞士等队打进淘汰赛,管理层在电话会上也承认二季度服装业务受益于世界杯需求。
HYROX这边,彪马自2017年创立起就是合作伙伴,2025年10月把全球合作延长到2030年,2025/26赛季全球预计办逾百场赛事、参赛人次有望突破130万,3月北京站8087人报名创内地单场纪录,首款HYROX专属鞋款也在此完成中国首秀。
产品端Speedcat、Palermo这类薄底鞋,借着Rosé的带货成为现象级爆款,在亚洲势头强劲。
只是,几个月过去,这个“漏”似乎没有安踏想象中的那么大。
财报显示,彪马2026年二季度营收16.906亿欧元,按固定汇率同比下降9.4%;鞋类下降11.7%,配饰下降12.0%,服装下降4.3%,批发渠道下降14.0%。剔除一次性项目后的调整后EBIT亏损4190万欧元,比上年同期还多亏了1740万欧元。EMEA下降12.9%,美洲下降15.4%,北美下降16.7%。
当然,也有改善但不多,毛利率回升到48.0%,同比提升约180个基点;归母净亏损收窄至7280万欧元;自由现金流从上年的9490万欧元增至3.29亿欧元;库存降到18.21亿欧元,同比减少15.3%,去库进度略快于计划。
但这些全是靠减法省出来的,不是靠卖货赚回来的。
关店、裁员、清库存、退折扣、回购过剩货品,一家公司可以靠这些节流手段撑过一个过渡年,但没法靠节流赢回全球前三,收入端的跌幅也从一季度的1%扩大到二季度的9.4%。
甚至于,在这段本该全力冲刺的窗口期里,彪马的中国渠道在得知安踏签订协议后,已经开始重新考虑这门生意该怎么做了。
Hoeld在业绩电话会上讲得很直白:交易尚未完成,但批发伙伴基于对未来将转向安踏那套DTC打法的预期已经变得谨慎,这正在影响门店翻新与新店建设。数据跟着就下来了:彪马大中华区一季度还增长9.0%,二季度只剩0.9%,而且这点增长主要靠“618”电商大促和直营渠道撑着,传统批发持续疲软。
新股东还没进门,旧生意已经开始打折。
二、停不下的巨轮
也许是命中注定,着急的皮诺必然会遇上渴求增速的安踏。
2026年半年报披露,安踏营收435.1亿元,同比增长12.9%;经营利润117.6亿元,同比增长16.1%;毛利率63.9%、经营利润率27.0%,创下近七年上半年的新高,单看这一层,无可挑剔。
拆到品牌层面,结构就变了:安踏品牌收入177.7亿元,同比增长4.8%,经营利润39.9亿元,同比只增长1.2%,经营利润率22.5%,同比下降0.8个百分点。
而另一边的FILA收入150.5亿元,同比增长6.1%,经营利润43.2亿元,同比增长9.7%,经营利润率28.7%,提升了1.0个百分点。
可以说,真正把安踏两位数增长托起来的,是“所有其他品牌”:收入106.9亿元,同比增长44.2%,经营利润35.4亿元,同比增长43.9%。
主品牌的经营利润增速已经逼近零。而且,那44.2%的增速也建立在小基数之上,其中相当一部分来自2025年5月完成收购后开始并表贡献的狼爪。
说到底,随着主品牌的增速下降,安踏想要继续保持完美的增长曲线,坐稳“第一”的宝座,只能不停的寻找新的增长点。
细数过往,2009年之后靠FILA完成第一次接力,2019年牵头财团以约46亿欧元私有化亚玛芬完成第二次,如今轮到迪桑特、可隆、狼爪、玛伊娅,再加上刚刚落袋的彪马。
“收一个成一个”成了外界对安踏并购能力的标准评价,也成了丁世忠最熟悉的解题方式,遇到增长瓶颈,就换一个发动机。
他自己从不讳言这套逻辑。2005年他说“不做中国的耐克,要做世界的安踏”;后来提炼出“单聚焦、多品牌、全球化”;接受专访时他用帆船打比方:目标是坚定的,但船长要根据天气、风向、海浪和船员状况不断调整船舵,这叫“阶段论”。
他还给集团的角色下了一个定义:安踏是多品牌的赋能型管理者,“一个品牌发展得好,就不会太多去干预;当它出现问题,才会介入”,“集团要想清楚管什么、不管什么……不管具体的品牌经营。”
这几句话放在FILA、迪桑特、可隆身上,读起来是自信。放在彪马身上,读起来却是另一回事:前者的“不干预”,是建立在握有完整控制权的前提下;而这一次的“不干预”,写进了合同义务里。同一套理论,从前是选择,现在是必选。
要知道,安踏所收购的股份总额,离德国《证券取得与收购法》的强制全面要约红线,只差0.94个百分点。一旦踩线,就必须向全体股东发出全面要约,交易规模会从15亿欧元级别跃升至数十亿欧元。
于是,安踏停在红线以内,说好听点是进可攻,退可守,实则是政策之下的无奈之举。毕竟,在德国双层董事会制下,安踏所能参与的是监事会层面的人事投票,无法直接决定产品线怎么调、渠道怎么推、促销怎么做。
即使,安踏真的想获取一部分彪马控制权,手下的能人也不太充裕了——随着彪马入局,安踏体系内的重点品牌已经来到了十三个左右。
据《经济观察报》援引知情人士消息,安踏品牌此前尝试的新店型中,“超级安踏”和SV均亏损严重,相关零售试验暂告一段落;今年7月,原安踏品牌CEO徐阳辞任,由集团联席CEO赖世贤代理。
子品牌层面,迪桑特由丁世忠之子丁少翔负责,玛伊娅的汇报线今年初被调整为直接向丁少翔汇报,可隆则由丁世忠兄长之子丁思榕掌舵。市场上,经常会有人用“高管快不够用了”来调侃安踏,职业经理人不够用,儿子来顶上。
当然,FILA中国是100%全资,能换人、能改渠道、能重定价;迪桑特、可隆是合资但由安踏操盘;狼爪是全资;亚玛芬是最大股东加董事会提名权。显然,安踏此前的三次增长,是因为每一次都有完整的控制权和充足的管理投入,可是这一次,两样都打了折扣。
123亿元现金,安踏也就买了一个自己说了不算的位置。
写在最后
从现在的角度来看,这次的标的并不优秀。
毕竟,FILA接手时是中国区的烂摊子但市场在涨;亚玛芬是高端户外赛道的第一梯队;狼爪设定了2027年中国盈亏平衡、2028年全球盈亏平衡的时间表。
而彪马是一个仍在亏损、全年指引仍是EBIT亏损5000万至1.5亿欧元、要在大众市场与耐克阿迪正面肉搏、连自家CEO都承认还要再熬一年的欧洲老牌。
甚至,这次买的都没有包含“中国区运营权”,当年FILA那一仗,安踏买的就是这个,所以能把一套打法从头贯彻到尾。
当然,彪马本身并不弱,安踏也未必不能成功。彪马的品牌资产、足球和赛车的运动资源、覆盖120多个国家的渠道网络,确实是安踏靠自己十年也未必建得起来的东西。
但“未必失败”和“大概率成功”之间,隔着一道安踏过去十七年从未跨过的门槛:第一次用一套从未验证过的方式,去解一道比以往都难得多的题。
丁世忠在交割后的表态很谨慎:“我们对彪马管理团队充满信心,并支持其正在推进的战略转型计划”。他还说过另一句话,是在更早的专访里:“收购仅仅只是起点,真正的难点在于收购完成之后的品牌重塑”。
其实,这位晋江商人常年保持一个习惯:每月必巡店,出差走到哪里就看路人脚上的鞋,前几天去东北调研,晚上八点结束会议,还特意租车跑六十多公里去营口的门店,赶在九点半关门前看一眼,来回一个半小时。
记者问他是不是管得太细了,他盯着对方说:“一个管理者,要懂得宏观跟微观的平衡,这非常重要……我今天开会,如果我不知道很多的细节,纯靠听汇报,很多时候是没办法做重要决策的。”
只是现如今,这个个习惯管到细节的男人,买到了一个自己不能管的东西。
1.TMT观察网遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.TMT观察网的原创文章,请转载时务必注明文章作者和"来源:TMT观察网",不尊重原创的行为TMT观察网或将追究责任;
3.作者投稿可能会经TMT观察网编辑修改或补充。