谢欣的关键一战,拉来梁汝波站台,但豆包工作难成国民产品消费
这一套 “大模型+协同产品+云底座” 的组合打法,并非字节独有。
这一套 “大模型+协同产品+云底座” 的组合打法,并非字节独有。
作者:鸿儒
继龙虾之后,AI办公成为了近期大厂热衷的赛道,尤其是WorkBuddy的爆火,更是刺激到了很多大厂。
最近几个月,机场的广告已经被AI办公占据,千问办公、百度搭子、豆包工作、WorkBuddy开启了刷屏节奏。
甚至连“躺平”的金山办公,也重视起了AI办公,不仅要帮打工人手搓应用,还要卷进企业腹地。
在这波AI办公浪潮中,腾讯可谓是风光无限,一改往日AI发力慢的节奏,率先做出了爆款产品WorkBuddy,而且已经进入了与硬件深度结合的阶段。
阿里则趁着此次的浪潮,将钉钉与千问深度结合,完成了组织架构优化,在B端办公场景取得了不错的进展。
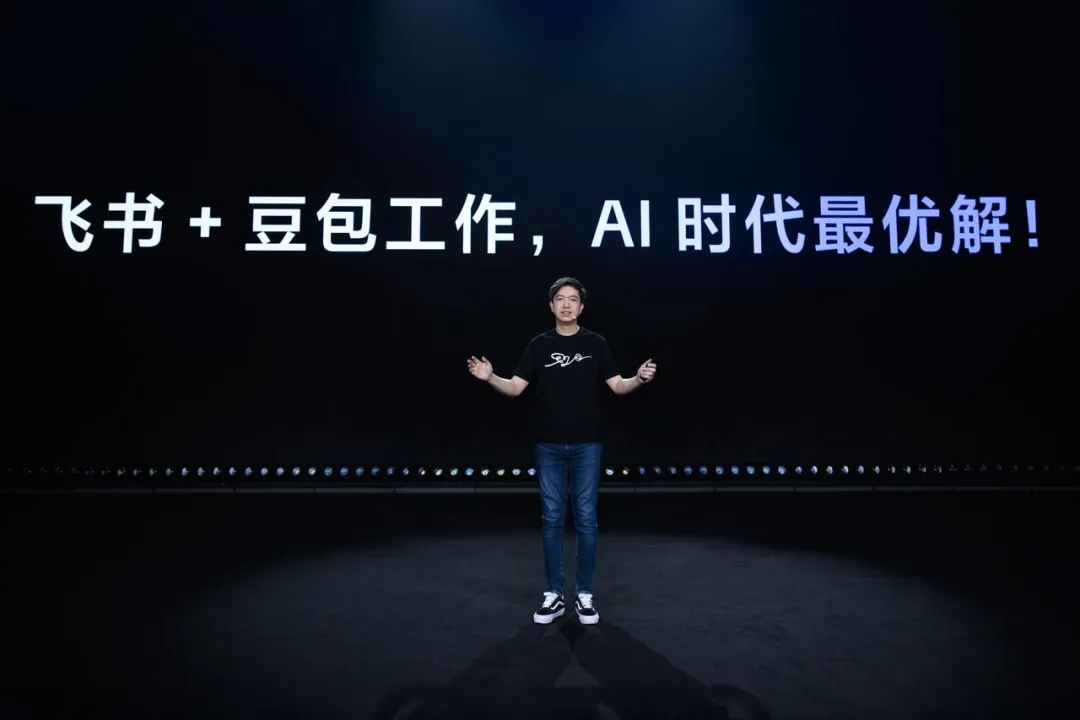
字节的速度则慢了许多,9月15日飞书未来无限大会暨豆包工作开工大会在北京举办,飞书与豆包工作首次以更深度的原生融合姿态亮相。
对于此次的飞书与豆包工作,谢欣表示这个组合是AI时代最优解。
这类表述存在广告法合规风险,下次建议要备注好小字。
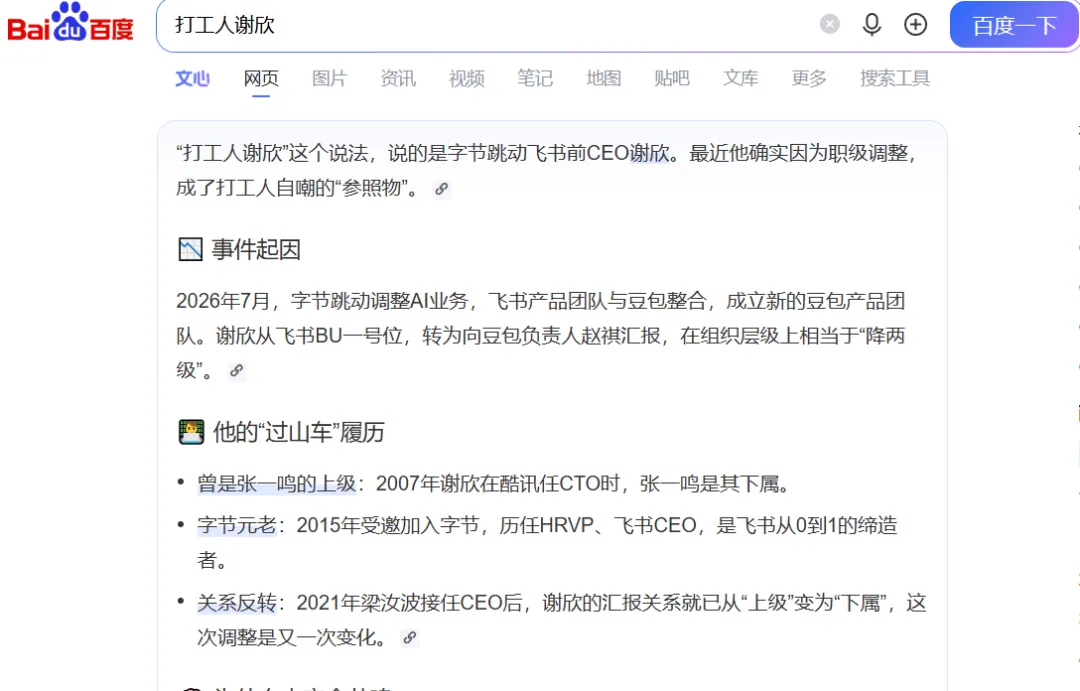
可以看到谢欣的状态不错,即使 “打工人谢欣” 这个梗,一度成为了部分网友热点的话题。
对于此次的豆包工作,字节高管也十分重视。
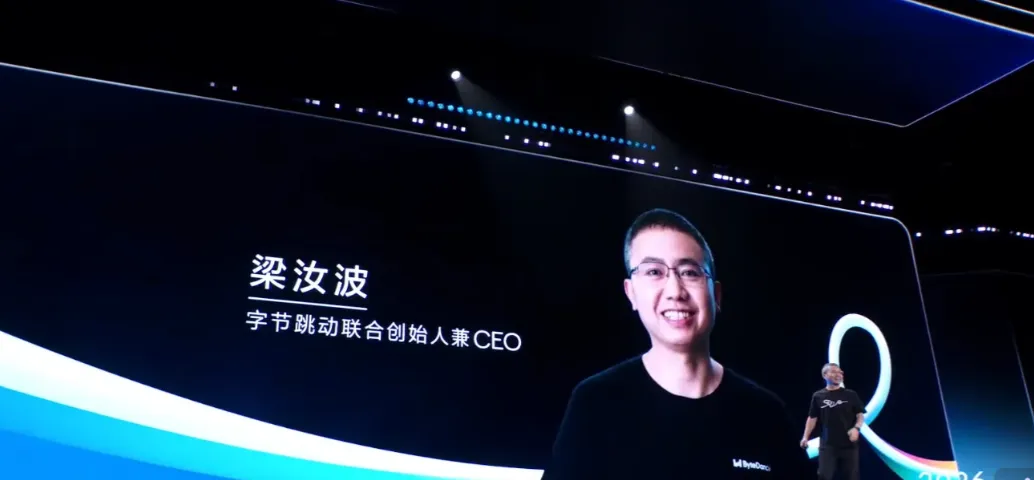
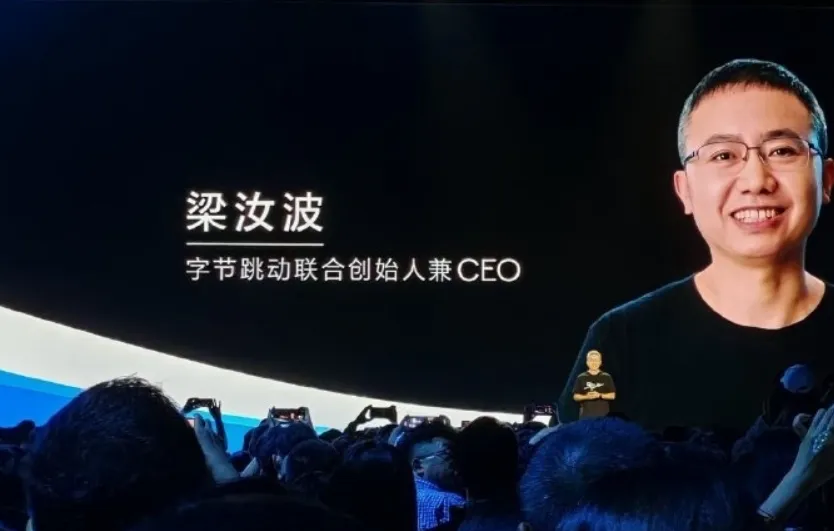
字节梁汝波也现身发布会并发表演讲,他表示飞书算是从移动互联网时代顺利上了车,也希望在AI时代,能牢牢抓住属于自己的机会。
去年年底,大模型的Agent能力正式进入可用阶段,AI在生产力场景的落地速度明显加快。豆包工作就是一款面向生产力场景的AI产品,而Agent从来都不是孤立存在的,它需要和人、和工作环境、和其他Agent高效协作。同时Agent的能力上限和底层模型深度绑定,所以Agent、大模型和协作环境三者必须紧密融合。
也正是基于这个判断,两个月前把豆包、飞书和火山引擎的能力整合到了一起,更加聚焦地打造面向工作场景的优质生产力产品。
这段话其实也能很好的被阿里、腾讯、百度、金山等公司复用。
这一套 “大模型 + 协同产品 + 云底座” 的组合打法,并非字节独有。
阿里可整合千问办公、钉钉与阿里云;腾讯可联动 WorkBuddy、企业微信、腾讯云与混元大模型。
AI的到来,已经将此前的办公市场彻底打乱,未来这个市场将会告别钉钉飞书企业微信时代,至于谁能拿下这个市场?谁的体验最好?都还是个未知数。
在办公赛道上想成为国民软件,这些年出现过的产品屈指可数。
至于豆包工作,想要成为下一个豆包,难度极高。
飞书用户未必会用豆包工作
AI时代的办公市场,竞争的核心正在从"覆盖多少用户"转向"能在多大程度上接管工作"。
这也是为什么梁汝波在大会上,会把过去50年IT产业的四次高峰,PC、Web、Mobile和AI作为开场叙事。
在他看来,每一次高峰之间相隔15到20年,AI这次高峰的高度远超前面三次,机会难得,必须勇攀高峰。
梁汝波还表示,哪怕你成功站上了上一轮高峰,当下一个新高峰到来时,也未必能顺利登顶。譬如微软虽然在PC时代绝对领先,却没能在Web和移动时代拿到登顶的位置。
梁汝波的这些危机意识,其实也是豆包工作面临的难题。
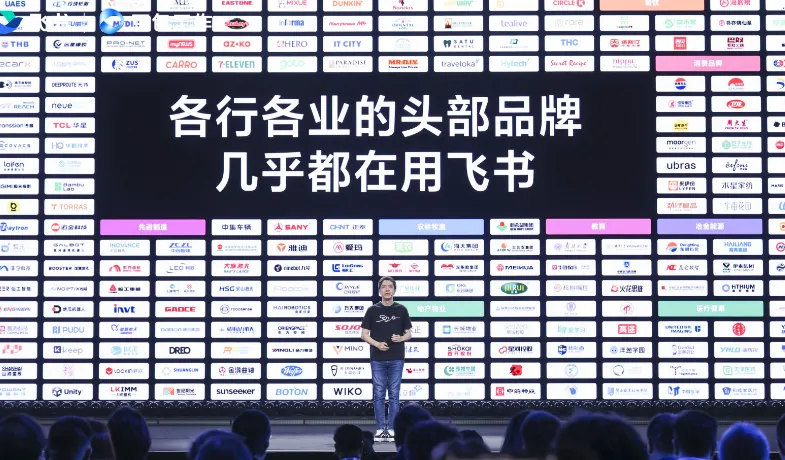
虽然飞书已经积累了大量的客户,但是这些客户真的会用豆包工作吗?恐怕没有人敢打包票。
暂且不提GPT、Claude等产品,近几年国内的Kimi、Deepseek、豆包、千问早已经积累了一大批忠实用户。
尤其在工作场景中,很多职场人士已经习惯使用上述产品工作,而且大部分都是免费使用。
这对于豆包工作来说,将是一个很难打破的场景。
尤其此次豆包工作面对的对手都格外强。
此前的办公业务在阿里和腾讯算不上核心业务,但是在AI时代,办公正在成为这两个巨头最看重的核心业务。
当阿里和腾讯将核心人力财力集中于AI办公赛道时,字节的优势也就不大了。
况且在AI时代,部分大型企业已经开启了自行开发AI办公产品的节奏,并且接入了多种大模型,这种趋势在未来也许会成为主流。
对飞书、钉钉、企业微信来说,真正的危险不是用户流失,而是"通道价值"被削弱。
过去协同办公平台的核心商业模式,是充当信息流转的通道,消息从这里走、文件在这里存、流程在这里跑,并因此向企业收取订阅费。
但当Agent可以直接读取用户本地文件、调用外部API、自主完成任务闭环时,协同办公平台就会从"必经之路"退化为"可选节点"。流量一旦分流,商业价值就会被重新分配。
收费还是免费,考验字节的耐心
近两年AI的基础设施建设,消耗了各大互联网巨头大量的现金。
想要建立健康的营收模式,单靠C端是远远不够的,这也是为何大厂纷纷盯上B端AI办公的重要原因。
B端市场有两个特征:一是企业付费意愿和支付能力强,预算相对固定;二是企业一旦采购,会形成长期绑定,迁移成本极高。
这两个特征对过去几年靠C端流量打价格战的AI产品来说,是天然的变现出口。问题是当大厂同时涌入一个市场,竞争就成了几乎不可避免的。
豆包工作自正式发布以来,最令外界困惑的一个问题就是:它到底走收费路线还是免费路线?
字节给出的答案看上去很巧妙,基础功能免费,企业端联系销售,这套看似灵活的定价策略,恰恰暴露了字节在AI办公收费问题上的深层犹豫。
这种犹豫不是没有道理的。字节在C端AI产品上的付费化转型,走的并不顺利。
豆包C端付费的逻辑困境,迫使字节必须在B端寻找变现出口。
但B端付费的逻辑与C端完全不同。B端客户不会因为免费就使用一款产品,也不会因为收费就放弃一款产品,他们的核心决策依据是投入产出比。
具体到AI办公产品上,能不能降低人力成本、能不能提升业务效率、能不能规避合规风险。
这三个问题如果不能很好的解决,企业恐怕付费的意愿并不会很强。
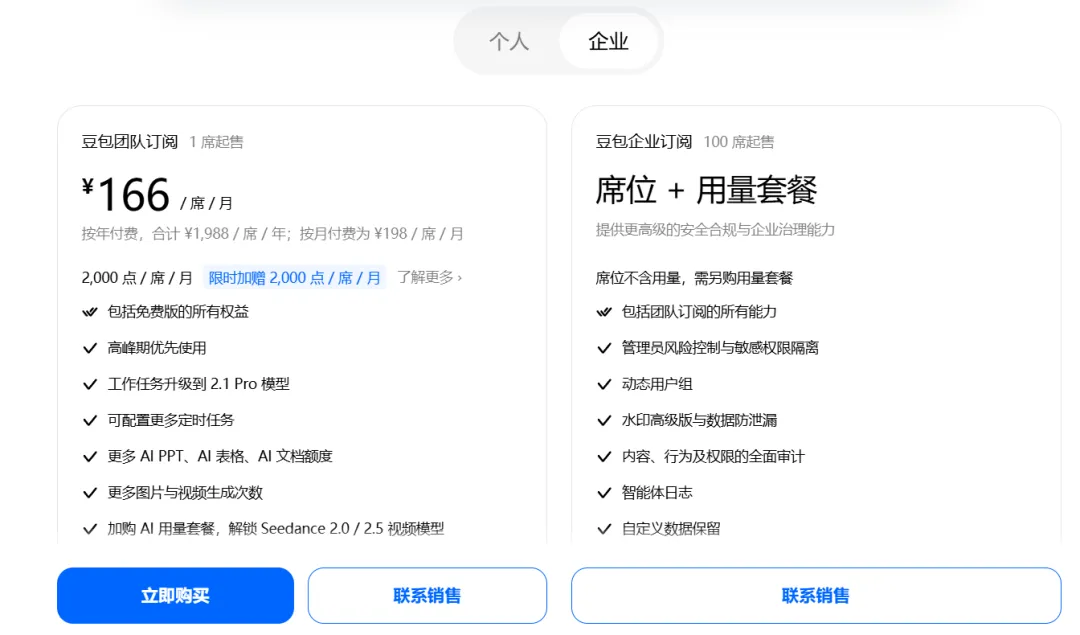
豆包工作的付费方案,从分层上看是合理的,免费拉新、中小客户按席位收费、企业订阅满足大客户。
但仔细看,字节对企业订阅的定价是非常保守的,没有公开一个明确的价格数字,这透露出字节自己对豆包工作的付费价值还在评估中,不愿意过早把价格暴露给市场。
但是目前AI办公赛道也进入了卷价格的阶段,留给字节犹豫的时间不会很长。
这场价格战的导火索其实已经被点燃,WorkBuddy日签到送积分、混元Hy3限免开放、千问办公免下载即开即用、灵犀专业版与WPS会员绑定、库库AI免费公测,这对于豆包工作来说,都是强劲的对手。
更值得警惕的是,AI时代对办公的影响不止于办公产品本身。
一旦AI办公产品的价格被击穿,传统SaaS厂商的定价体系将面临全面崩塌。钉钉、飞书、企业微信的订阅价格虽然表面上没有变化,但其相对AI办公产品的性价比会快速下降。
当企业近乎零成本即可部署多个 AI 办公智能体,钉钉、飞书订阅收入构筑的护城河,将遭遇结构性挤压。
这也是为什么过去两年钉钉、飞书、企业微信都在拼命加速AI能力的嵌入,它们不是因为想做AI,而是因为不做AI就要被AI颠覆。
这场价格战的赢家,最终可能不是任何一个单独的厂商,而是那些能够把模型、应用、云、终端四种能力整合起来,并提供最低综合拥有成本的玩家。
换句话说,价格战的真正考题是:谁能让一家企业用最少的钱,雇佣最多的Agent,完成最多的工作。
豆包工作很难复制豆包神话
字节跳动在C端AI产品上创造过真正意义上的神话。
豆包App仅用不到两年时间,就走完了多数AI产品五年才能走完的路程。
QuestMobile最新数据显示,2026年6月豆包月活突破3.82亿,市场占有率排名第一。累计注册用户近10亿,其用户体量相当于国内第二到第五名AI应用月活的总和。
豆包已经从一款普通的AI对话工具,演变为真正意义上的国民级AI应用。
豆包工作,字节对它的期望也很高,两位字节高管的站台,足见豆包工作在字节内部所获得的战略地位。
它不仅是字节AI战略的B端出口,也是飞书8.0版本重构的核心动力,更是豆包品牌从C端走向B端的关键载体。
然而从C端神话到B端突破,从来都不是简单的产品复制。豆包工作要复制豆包的神话,至少要跨越三道巨大的鸿沟。
第一道鸿沟是用户属性的根本差异。豆包App面对的是C端用户,用户可以在几秒钟内下载豆包、问一个问题、得到答案,再决定是否卸载。
豆包工作的目标用户是企业员工和企业的IT决策者,豆包工作则很难通过‘抖音引流+免费策略’的方式快速复制豆包的用户增长曲线。
第二道鸿沟是产品逻辑的根本差异。豆包App的产品逻辑是"对话即服务",用户输入问题,模型给出回答,交互完成。这种逻辑简单直接、边界清晰、易于评估效果。
但豆包工作的产品逻辑是"Agent即员工",用户提出需求,Agent自主拆解任务、调用工具、操作文件、生成结果,交付周期从几秒延伸到几分钟甚至几小时。这种逻辑的实现复杂度远高于对话产品。
这种从对话到Agent的跨越,本质上是从"回答问题"到"完成任务"的跨越,其难度比单纯的模型升级高出至少一个数量级。
第三道鸿沟是企业市场的竞争。C端AI市场的竞争虽然激烈,但用户的选择标准相对简单,谁更好用就用谁,免费就能快速切换。
B端AI市场的竞争则完全不同,企业在采购时会综合考虑数据安全、私有化部署、与既有IT系统的集成度、长期服务能力、采购流程合规性等多重因素。
这些因素决定了一款B端AI产品很难通过单纯的"功能领先"快速胜出。
WorkBuddy的PC端月访问量,超过第二名和第三名竞品的总和,但在B端市场的渗透远没有其在C端那么顺利。
阿里有钉钉2600万企业组织的基本盘,腾讯有企业微信的私域协同优势,金山有WPS 365的存量付费客户,百度有智能云的政企客户关系。这些力量都决定了豆包工作在B端市场必须正面迎击多个对手。
结语
AI办公市场的格局未定,字节、腾讯、阿里、百度、金山五家大厂的攻守之势仍在快速演变。
9月15日的飞书未来无限大会暨豆包工作开工大会,只是这场变革的又一个节点,而非终点。
豆包工作能否成为字节AI战略的B端支柱,飞书能否在AI时代保住协同办公的头部位置,WorkBuddy能否维持PC端月访问量的领先优势,千问办公能否依托阿里云实现规模化变现。
这些问题的答案,要在接下来的两到三年里才会逐渐清晰。
但可以确定的是,AI办公市场已经告别了钉钉飞书企业微信三分天下的旧格局,正在快速进入一个由Agent驱动、由模型定义、由云基础设施支撑、由全栈式竞争主导的新阶段。
在新阶段里,谁能把产品、生态、组织、技术四重能力整合得最好,谁才能最终胜出。
1.TMT观察网遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.TMT观察网的原创文章,请转载时务必注明文章作者和"来源:TMT观察网",不尊重原创的行为TMT观察网或将追究责任;
3.作者投稿可能会经TMT观察网编辑修改或补充。