零跑,越卖越“薄”?汽车
零跑前10个月全球交付超77万辆。截至10月底,其全球累计交付量已超过190万辆,按公司计划,第200万辆整车将在11月下线。然而,销量一路走高,利润预期却向下调整:究竟是成本压力超出预期,还是低价扩张正在考验零跑的赚钱能力?
零跑的下一道考题已临近。
作者 | 怀景明
零跑前10个月全球交付超77万辆。截至10月底,其全球累计交付量已超过190万辆,按公司计划,第200万辆整车将在11月下线。然而,销量一路走高,利润预期却向下调整:究竟是成本压力超出预期,还是低价扩张正在考验零跑的赚钱能力?
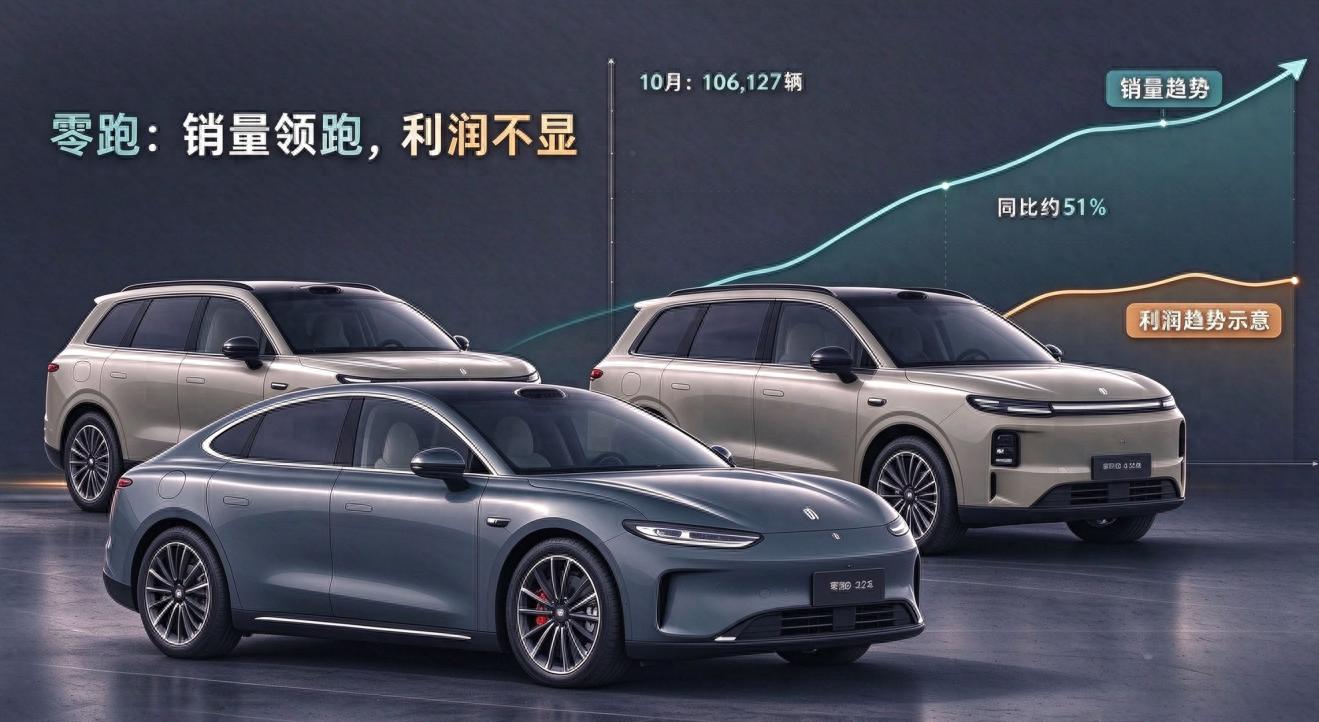
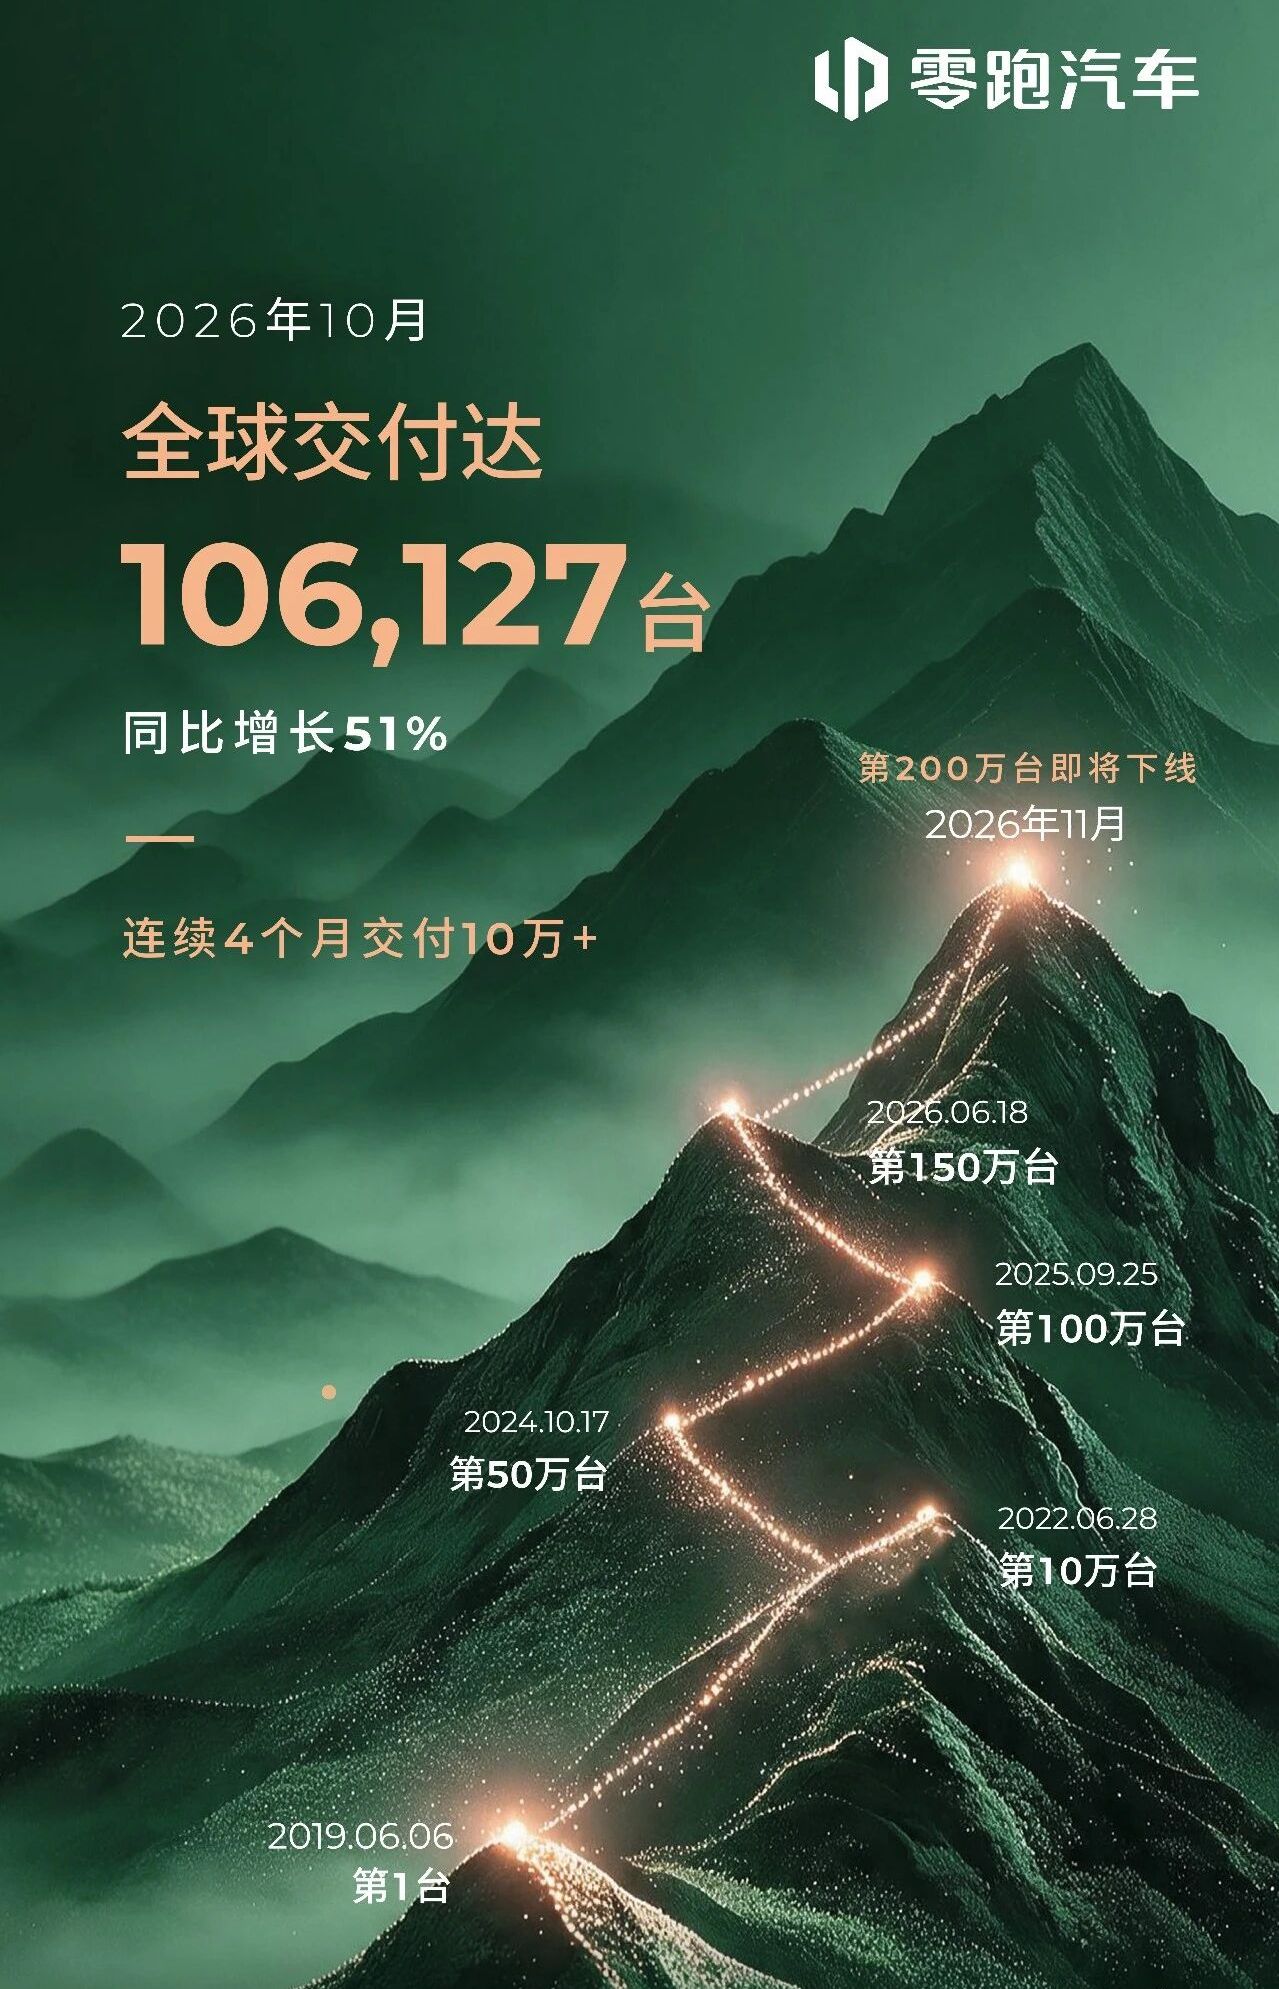
10月,零跑汽车(09863.HK)以106127辆的全球交付量继续领跑主要造车新势力,同比增长约51%;前10个月累计交付772666辆,同比增长65.88%。
但销量曲线之外,利润曲线却没有同步向上。
早在8月的业绩沟通会上,零跑高级副总裁李腾飞就表示,年初设定的全年净利润约50亿元目标实现难度很大,目前预计全年净利润约30亿元。2026年上半年,零跑营业收入381.07亿元,同比增长57.2%,但毛利率从去年同期的14.1%降到11.7%;剔除股份支付费用后的调整后净利润约2.7亿元,低于2025年同期的约3.3亿元,同比下降约18%;自由现金流也由上年同期的8.6亿元降至1.4亿元。
值得注意的是,李腾飞公布预期利润前后,零跑汽车在7月、8月连续两个月实现单月交付规模超过10万辆。
也就是说,在销量和收入继续增长的同时,零跑却下调了全年净利润预期,幅度约为四成。
这两条曲线看似矛盾,背后却有现实的成本约束。零跑管理层把预期调整主要归因于原材料涨价带来的毛利率压力。规模扩张和盈利改善能否同步实现,已经成了它必须回答的问题。
这个问题很现实。新能源汽车市场竞争激烈,销量领先可以增强规模优势,但只有把成本、产品和现金流一并管住,领先优势才有可能维持。
行业里不乏前车之鉴。哪吒汽车也曾靠相对低价的车型快速起量,后来销量明显下滑,其母公司合众新能源汽车于2025年被申请破产。不过,哪吒与零跑的产品、资金和经营情况并不相同,不能简单类比。
零跑已经证明,低价、高性价比和产品矩阵扩张能够迅速做大规模。但这套打法的护城河究竟有多深?当其他车企也加大对大众价格带的布局,零跑能否持续守住市场份额,同时让利润和现金流跟上销量增长?
低价策略撑起销量,
能撑起利润空间吗?
零跑最初靠T03打开市场,但真正实现规模跃升的,是以C11、C10、C16为代表的SUV(运动型多用途汽车)产品系列。它把早期在微型车市场积累的成本控制和性价比能力,复制到主流家用SUV市场,并在C系列基础上继续细分产品。
拆解它的底层逻辑也不复杂:用更低的价格覆盖更多消费人群,再以产品配置和成本控制支撑性价比。尤其在SUV市场,零跑不断向下延伸价格带:A10上市指导价6.58万元起,B10起售价不到10万元,C10、C11和C16覆盖十几万元的不同家庭用车需求。
虽然零跑的SUV车型并不能直接替代理想、蔚来等中高端品牌,不同车型在尺寸、舒适性、品牌认知和服务体系上仍有差距,但它确实降低了消费者购买新能源SUV的预算门槛:当空间、日常通勤和家庭使用等基础需求能够以更低价格得到满足,一部分消费者就会重新衡量,是否需要为更高的品牌溢价支付额外成本。
低价只是消费者看到的结果,背后还要有成本体系支撑。
图源零跑官方微信公众号
零跑长期强调核心零部件自研自制,希望把关键技术、供应链和制造环节更多掌握在自己手中。
相较于单纯依靠外部采购,核心部件自研有机会提高供应链协同效率、减少部分环节的成本,并让产品配置和定价拥有更大的腾挪空间。与此同时,车型平台和零部件通用化,也有助于在销量扩大后摊薄研发、采购和制造成本。
产品矩阵则进一步放大了零跑的这套打法。早期C系列帮助零跑建立市场基础,B系列向更主流的价格带延伸,2026年A系列进一步下探价格并快速放量。D系列则尝试进入更高价格区间,承担品牌向上的任务。
不过,这套模式也有边界:低价可以快速打开市场,却可能压缩单车利润空间;规模能够摊薄部分成本,但前提是效率改善足以抵消原材料上涨和产品结构变化的影响。
2026年上半年的财务表现,已经让这个问题浮出水面。
交付量涨六成,毛利率却降了
2025年,零跑曾经展示过规模效应改善盈利的可能。当年公司全年交付596555辆,同比增长103.1%;营业收入647.3亿元,同比增长101.3%;毛利率从2024年的8.4%提升至14.5%,全年净利润达到5.4亿元。销量、收入和毛利率同步改善,说明规模扩大一度带来了积极的经营结果。
但进入2026年,这种改善并没有简单延续。上半年零跑交付量同比增长60.8%,营业收入同比增长57.2%,毛利总额同比增长29.7%。毛利率由上年同期的14.1%降至11.7%,下降2.4个百分点。换句话说,卖出的车更多、毛利总额也更高,但每一元收入所能产生的毛利变少了。
公司在中期业绩中解释,毛利率下降主要受到原材料成本上涨和整车产品组合变化影响。第二季度毛利率回升至12.6%,较第一季度提高3.2个百分点,说明经营表现并非持续单边下行;但二季度的环比修复,并没有改变上半年毛利率同比下降的事实。
利润端的变化更值得重视。
上半年零跑归母净利润为2.08亿元,高于上年同期的约0.33亿元;但剔除股份支付费用后的调整后净利润为2.70亿元,低于上年同期的3.30亿元,同比下降约18.2%。两种利润口径呈现不同变化:调整后净利润有参考价值,但股份支付同样是经营成本,不能简单拿它取代归母净利润。
现金流也没有跟上收入扩张。
上半年经营活动产生的现金流量净额为21.7亿元,低于上年同期的28.6亿元;自由现金流为1.4亿元,而上年同期为8.6亿元。公司解释,经营现金流下降与战略性备货带来的采购支出增加有关。不过,截至6月底,公司现金及现金等价物、受限现金、部分金融资产和银行定期存款合计仍有385.9亿元,不能因半年现金流收窄就断言资金紧张。更值得观察的是,后续扩张能否带来持续、充足的现金流。
前文提到,李腾飞在8月业绩会上将全年净利润预期从年初约50亿元调整为约30亿元,降幅为40%。公司给出的重要原因,是原材料价格上涨导致毛利率承压。
零跑的销量还在增长,但增长的含金量开始分化。销量增长六成,并没有带来毛利率和调整后净利润的同步改善;全年利润预期下调,也提醒市场关注低价扩张背后的成本约束。
1.TMT观察网遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.TMT观察网的原创文章,请转载时务必注明文章作者和"来源:TMT观察网",不尊重原创的行为TMT观察网或将追究责任;
3.作者投稿可能会经TMT观察网编辑修改或补充。