
红果掌握入口和版权,短剧创作者失去议价权观点
3月3日,红果停了很多项目的说法挂上热搜。传闻、辟谣、再传闻,轮番上演。有人把锅甩给AI,有人说是行业去泡沫的正常阵痛,红果自己也很快出面回应:没有全面取消保底。
2026年2月11日,西安,丰行文化的李涛接到一通电话。电话内容很短:没有开机的项目,全部停止。
这家公司三年前做出过《无双》,上线8天充值破亿,产线月产短剧超100部,员工近500人。在短剧行业,这是头部产能的代名词。现在,这条产线停在原地,等待一个自己无法参与的决定。
3月3日,红果停了很多项目的说法挂上热搜。传闻、辟谣、再传闻,轮番上演。有人把锅甩给AI,有人说是行业去泡沫的正常阵痛,红果自己也很快出面回应:没有全面取消保底。
这些解释都太容易了。真正值得追问的只有一个问题:为什么一家平台的一通电话,能让一个千亿市场集体屏息?
要知道盘子有多大。微短剧市场规模在2025年突破千亿,用户近7亿;到2026年5月,短剧用户已达8.51亿。如此体量,按理说没有任何单一玩家能让它停摆。可现实是,2026年一季度,真人短剧开机量同比跌了约75%。四分之三的产线安静下来,源头只是一通电话。电话的那一头没有给出解释,也不需要给出解释。
过几个月再回头看,热搜会撤,辟谣会被新的辟谣盖住,哪一项政策收紧了、哪一项保留了,到时候没多少人还记得。这些细节本来就不是重点。重点只有一件:一个电话就能让四分之三的产线停下来。这个行业的权力长什么样,不用分析,那一周的安静已经是答案。
答案藏在红果手里同时握着的三张牌里。
01
三张牌:入口、系数、版权
第一张牌是入口。
QuestMobile数据显示,2026年2月红果月活3.04亿,5月升至3.56亿,断层第一。排在第二梯队的河马剧场月活0.38亿,与红果相差近十倍。野村证券的口径里,红果日活1.68亿,同比增长107%,超过爱奇艺、优酷、腾讯视频、芒果TV四家的日活总和。
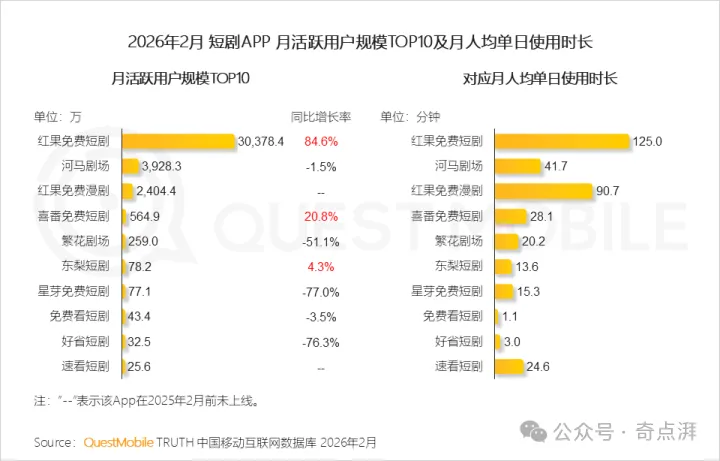
第二名和第一名之间没有竞争,只有落差。
落差的意义在于,它消灭了替代选项。长视频时代,创作者好歹能在几家平台之间询价,平台也得为稀缺内容相互抬价。当第一名把身后所有人的日活加起来还比下去一截,询价这个动作就失去了对象。
第二张牌是系数。
红果的分账公式写在明面上,看上去公开透明:新增观看时长乘以基础时长单价,再依次乘以内容类型系数、版权系数、激励系数、完播复播纠正系数,AI剧还要再加一个画风系数。公式的每一个变量都是乘数,而乘数的每一个刻度,都握在平台手里。
刻度说调就调。仅画风系数一项,2026年上半年就调了三轮。保底先取消真人剧,发生在2月;再部分取消AI仿真人剧本,在4月底。有编剧接到通知的时候,项目其实已经停摆了。
规则有三种权力:解释权、变更权、追溯权。红果一样不缺。
别把保底当慈善。它从头到尾是补贴换规模阶段的采购工具,平台用它锁定产能、催熟供给。当供给不再需要催熟,工具自然收回。这个动作在商业上无可指摘,恰恰因为无可指摘,才更能说明问题:发保底和收保底,用的是同一只手。
这个行业曾经也讲确定性。保底一部20到50万,承制方利润5%到8%,头部编剧的保底一度做到15到20万。这些数字让写剧本的人相信,至少进场的价码是稳的。2月真人剧保底取消之后,头部编剧15到20万的高点没人再提起,承制方合同里剩下的那部分,也在跟着往下走。
第三张牌是版权。
在红果分账,就要签走全版权。字节在2025年设立短剧版权中心,红果与抖音短剧并入同一管道,版权、分发、结算在同一个体系内流转。管道的意思是,一部剧从签字那一刻起,它的去向、身价和收益分配都在同一张表格里完成,签字的人没有第二张表格可以对照。平台的策略分得很清楚:真人短剧追求独家,自制版权占比要提到60%以上;AI剧只锁头部的短期独家。
酱油文化的黄浩南说过一句话:AI界的骆驼祥子,连祥子都不如,祥子有自己的车。他的公司2025年营收约8亿,估值近20亿,两个月后裁员数百人。
爱优腾芒时代,一部剧爆了,另一家会加价来抢下一部,价格由争抢决定。现在一部剧在红果爆了,别家只能干看着。没有竞争的市场,给版权定不出价格。
入口决定谁被看见,系数决定谁拿多少,版权决定谁拥有什么。三张牌握在同一只手里,产业链就变成了一条计件流水线。版权签出去就收不回来,保底发了又能停,系数光是今年上半年就连着调了三轮。链条上的每一环,最后都在给同一个规则制定者干活。
02
AI只是加速器
很多人把这一切归结为AI。这个归因省了事,也放过了真问题。
AI确实改变了一切,但它加速的是生产,分配的走向从未易手。供给的洪水是AI放出来的,洪水涌向哪里、水位由谁调节,仍然是那个单一决策中心说了算。把责任推给技术,等于承认链上所有人的困境只是时代的眼泪,与结构无关。
真正的转折发生在账本上。平台经济的账本会翻页:用户没到规模的时候,拿补贴买增长;等手里的用户到了两三亿,就用规则把利润一笔笔算回来。到了这一步,平台不再需要大量采购,也不必分那么多钱,补贴换规模的阶段就过去了。版权两个字被悄悄换掉,换成了配额和系数,采购也变成了计件。
更尖锐的一层在于工具的归属。字节在2026年2月12日发布Seedance 2.0,720P画面每秒成本约0.6元,生产门槛被直接打到地板。生产工具与分发渠道同属一个主体,行业里因此流传卡审就是卡模型的说法。这个传言没有证据,但焦虑是真的:当工具、渠道、规则三位一体,链上环节的议价能力趋近于零。
再看AI降本这笔账。降本确实发生了,收益没有留在创作者手里。
供给端,行业统计显示,2026年前8个月上线微短剧43万部,是去年全年的13倍,其中AI剧占九成。价格端,多位从业者向媒体透露,真人剧eCPM从2024年的约30元跌到2026年的不足20元,AI剧只有约14元,投放ROI在1.03到1.07之间徘徊。DataEye按5000万播放量的盈亏基准测算,上半年回本的AI剧不足1.3%,大约77部新剧里只有1部打平。热搜上挂着短剧一万播放5块钱,万播收益的传闻从100元跌到5元。供给一年翻十几倍,单价一路往下砍,这笔账里的供需关系,不画曲线也看得清。
技术平权抹平的是工具,收走的是定价权。
红果自己的回应,反而印证了稀缺的位置。它宣布2026年真人剧保底预算超15亿,部均保底提升约60%,内容总投入预算增超40%。永久版权的承诺只留给真人剧,AI剧被当成可替换的产能。
一家垄断者最诚实的时候,是它出价的时候。它清楚什么稀缺,什么只是过剩。
这个对比值得多看一眼。同一套体系里的两副面孔说明,每一次调整都经过精算,与情绪无关。至于是不是也为了行业健康,价码没有回答。价码回答的只有一件事:谁稀缺,谁过剩。
黄浩南还提到过一个细节:红果的广告90%以上是游戏广告。流量卖给谁由平台说了算,单价和收益分账的规则同样由平台制定,链上的人没有发言权。
03
链上的位置不会变多
红果的故事并不新鲜,它是平台经济的标准剧本。先用补贴养大生态,等生态只剩一个入口,再重新定义分配规则。这套剧本在出行和外卖市场都演过,现在轮到短剧。网约车补贴战的年头,司机还能在几家平台之间挑着接单;战事一结束,抽成比例就由幸存的那家逐年上调。外卖骑手也一样,单价从补贴期的高点,一路降到算法给定的数字。
剧本的名字每次都在换,补贴、保底,这一次轮到系数和配额;上场的人从司机、骑手换成了编剧、承制方,处境却惊人地相似:生态靠补贴养大,养大之后入口只剩一个,谁来分、分多少,就轮不到链上的人说话了。
苦红果久矣这五个字,在行业里流传很广。这个苦,与某一项保底政策无关。苦的是”别无选择”这四个字本身。保底取消了,可以再去谈;系数往下调,咬咬牙也能扛。真正扛不过去的是没有第二个买家。
所以不必把愤怒押在某一次系数调整上,也不必期待某一份回应能改变结构。结构只有在外部选项出现时才会松动,而眼下,第二名和第一名之间隔着将近十倍,十倍之内没有第二个买家。
红果给短剧行业上的这一课,结论很朴素:当只有一个买家时,价格从来不由卖家决定。
链上能留下的位置不会变多,挤进来的人却一年比一年多。编剧改报价,承制方砍产线,工作室换赛道,每个人都以为自己在适应市场。垄断者最省力的地方就在这里:它什么都不用解释,自会有人替它把这一切叫作市场规律。
1.TMT观察网遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.TMT观察网的原创文章,请转载时务必注明文章作者和"来源:TMT观察网",不尊重原创的行为TMT观察网或将追究责任;
3.作者投稿可能会经TMT观察网编辑修改或补充。
