
抵押房产借钱、掏10亿买自家亏损资产:“软件教父”刘积仁的算盘打给谁看?观点
一面把沈阳、武汉、大连的核心房产和土地抵押给银行,借来7.5亿元资金艰难喘息,另一边却豪掷9.9亿元现金杀入体外基金,把母公司账面超八成的活钱拱手送出,接盘一家连年亏损、四次IPO折戟的医疗设备公司。
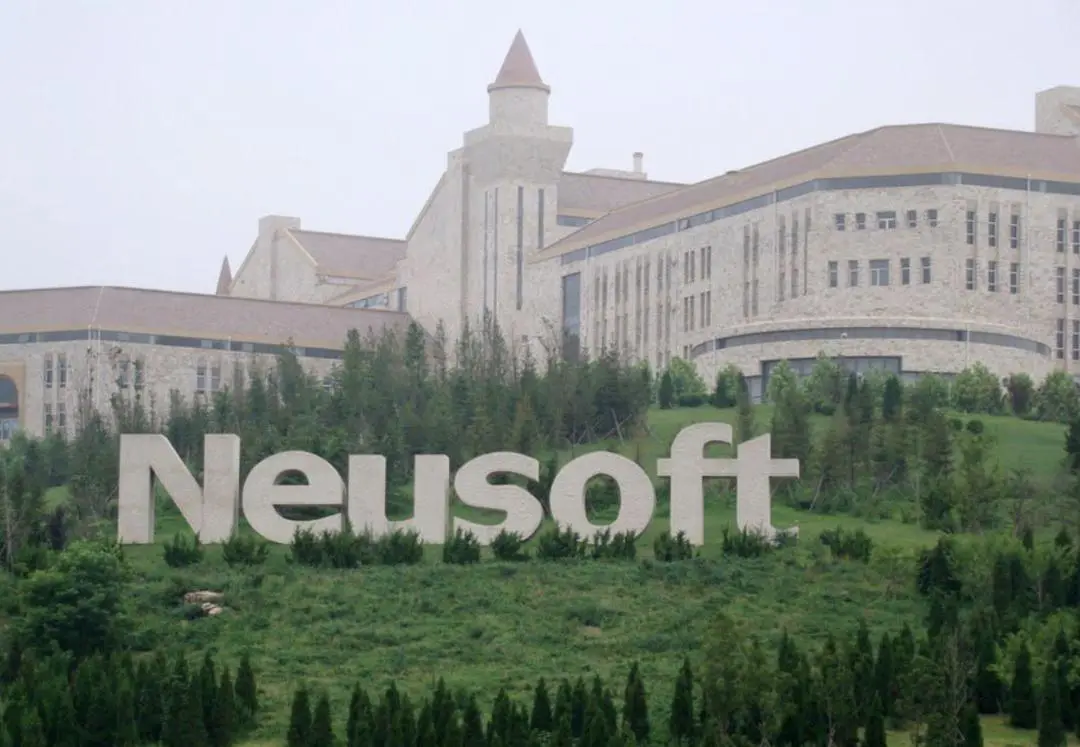
一面把沈阳、武汉、大连的核心房产和土地抵押给银行,借来7.5亿元资金艰难喘息,另一边却豪掷9.9亿元现金杀入体外基金,把母公司账面超八成的活钱拱手送出,接盘一家连年亏损、四次IPO折戟的医疗设备公司。
这是9月14日晚东软集团公告中上演的荒诞一幕。
当晚,东软集团宣布其参与设立的辽宁省东铁盛泰私募股权投资基金(下称“专项基金”),拟以10.83亿元现金受让大连东软控股有限公司(下称“东软控股”)持有的东软医疗8.34%股权。8月28日,该基金刚斥资5.10亿元拍下人保集团转让的东软医疗3.93%股权。
两笔交易在半个月内连环落地,专项基金合计砸出15.93亿元真金白银,吃下了东软医疗12.27%的股份。这只基金总规模不过16.06亿元,超99%的资金,在一夜之间打得干干净净。
按照这一对价,东软医疗当前整体估值被推高至129.87亿元。相较12年前剥离时25亿元投前估值,暴增了5.2倍。
这场资产挪移背后,作为专项基金出资占比高达61.64%的最大LP,自身深陷亏损近3亿元泥潭的上市公司东软集团,掏出近10亿元现金做局,最终将近11亿元流动性全额送进了第一大股东东软控股的账户。
“中国软件教父”刘积仁商海浮沉三十余载,玩过实验室孵化,搞过多子分拆。但这一次,抵押不动产借钱、掏空母公司现金储备、借道国资基金溢价接盘自家亏损资产,这套资本财技,为谁脱困,又在为谁解套?
要摸清楚刘积仁的动机,先看看东软集团眼下真实的经营情况。
2026年上半年,东软集团实现营收43.96亿元,同比下滑6.26%;归母净亏损2.89亿元,同比由盈转亏,断崖式暴跌611.23%;扣非同样亏损2.66亿元,同比大降526.73%。
在扣非净利润已连续四年承压的背景下,东软集团的传统软件外包与行业解决方案业务压力空前。
主业失血,资金链也绷住了。
截至2026年上半年末,东软集团账上有货币资金20.90亿元,在上市公司母公司报表口径下,可动用的货币资金仅12.21亿元。
东软集团对专项基金9.90亿元的认缴承诺,一口气吃掉了母公司账面上整整81.08%的活钱。这是近乎透支的极限抽血。
要知道就在今年6月,东软集团刚向中国进出口银行申请了一笔7.5亿元的流动资金借款。为了拿下这笔钱,上市公司把位于沈阳、武汉、大连的多处核心土地与房产统统作为抵押物压了上去。
自身主业亏损近3亿元,需要把房产土地抵押给银行才换来7.5亿元贷款维系运营。转过头来,却将母公司八成的活钱掏空,凑出近10亿元去买体外资产。这种资金错配,将上市公司的流动性直接推到了悬崖边。
那么,这笔掏空家底换来的10.83亿元现金,最终流向了谁?
答案是东软控股。
公告显示,收购完成后,专项基金将一次性付清全部价款,10.83亿元现金将全额划入东软控股账户。
东软控股正是东软集团的第一大股东,持有上市公司14.56%的股份。刘积仁不仅担任东软控股董事长与东软集团荣誉董事长,更通过大连康睿道持有东软控股17.79%的股权,并手握40.47%的绝对表决权。
尽管刘积仁在董事会审议该关联交易时回避了表决。但事实摆在眼前,上市公司掏出近10亿元认缴基金,联合外部国资做大资金池,最终化作近11亿元无风险现金,直接打进了刘积仁拥有绝对话语权的大股东账户。
大股东成功实现了一次性大额套现,把风险与流动性危机留给了上市公司。
既然看好东软医疗,东软集团为何不直接以自身名义发起收购,偏偏要费尽心机设立一只专项基金?
这正是老牌资本操盘手的心机,借道合伙基金,不仅能撬动外部杠杆,更能在财务上搭建一道“免死金牌”。
这只16.06亿元的专项基金,设立之初就带着定制色彩。除了东软集团认缴9.90亿元外,辽宁基金投资与沈阳地铁集团产业投资作为地方国资机构,各自认缴了3亿元出资,基金管理人恒信安泰认缴1606万元。
引入两家地方国资在于,东软系不仅成功借到了6亿元的国资杠杆资金,更让这笔收购披上了“支持本土高端医疗装备产业发展”的合规外衣。
更核心的算计在会计处理上的“隔离”。
东软医疗目前正处于亏损状态,如果由东软集团直接收购股权,不仅需要将标的亏损并入上市公司利润表,让本就亏损2.89亿元的母体业绩雪上加霜,更会触发重大资产重组与监管的穿透问询。
通过专项基金过桥,一切迎刃而解,既不涉及重大重组,也避免了业绩并表。这样一来,体外亏损不会直接污染上市公司利润表,但表决权却实实在在地收拢到了手中。
可这堵防火墙,防得了监管与报表,却防不住现金流失。东软集团付出的9.9亿元是货真价实的现金支出。16亿元的基金规模,99.2%的资金被套在东软医疗这一单未上市资产上。一旦东软医疗无法如期实现盈利或资本化退出,这笔股权投资,将成为上市公司账面上吞噬流动性的漩涡。
撑起这起11亿元现金收购的底牌,是东软医疗高达近130亿元的估值。但这家老牌医疗设备独角兽,真的值这么多钱吗?我们继续往下看。
1998年,东软医疗脱胎于东软集团,是中国最早攻克CT核心技术并推出国产首台CT的拓荒者。
2014年,刘积仁启动内部创新业务分拆,东软医疗被划定为独立融资的第一梯队。弘毅投资、高盛、加拿大养老基金(CPPIB)等国际资本联手入局,当时东软医疗投前估值仅为25亿元。2016年,外部增资与老股转让交割完毕,东软集团持股降至33.89%并交出控制权,东软医疗正式出表。
当年这笔出表交易,曾为东软集团带来15.2亿元的一次性税后暴利,此后多年更陆续收到11.14亿元分红。尝到资产剥离的甜头后,刘积仁本希望推动东软医疗迅速登陆公开市场,兑现资本溢价。
然而,IPO之路却走得异常坎坷,从2020年6月申报科创板到2022年9月三递港交所,两年多时间,四次折戟。四次折戟背后,东软医疗利润极度依赖政府补助、处置股权等非经常性损益,主业真实造血能力始终难以服众等问题一直压在身上。
财报上的颓势清晰可见,2022至2025年,公司分别实现营收30.44亿、31.81亿、27.01亿和36.98亿元;同期归母净利润分别为2.26亿、2.90亿、-2.92亿和-7839万元。从2024年起,东软医疗已经由盈转亏,陷入了持续两年的”失血“。
尽管东软医疗打出了“高端自主”的叙事,历时近十年自研的国内首款碲锌镉光子计数CT(NeuViz P10)在2025年获批,并于2026年5月在沈阳正式下线交付临床。
但面对跨国巨头西门子近六成的垄断壁垒及国内联影医疗的齐头并进,超高端设备的放量周期漫长,动辄数千万元的单一研发与商业化订单,短期内根本无法填平传统机型价格崩塌造成的业绩窟窿。
一个尚未走出亏损泥潭、主业深陷集采泥沼、四度冲刺IPO无功而返的资产,估值却在几年间增长了5倍多。这笔交易对接盘方而言,显然不是简单的“抄底优质资产”。
回望当年外资与财务机构进场时,都抱着几年内上市套现的狂热预期。十二年过去,经历四次IPO折戟,老股东的基金存续期纷纷逼近红线。人保集团公开挂牌割肉,东软控股急于套现离场,谁来给这些熬不下去的老资本买单?
最终,扛下这一切的,依然是那家抵押着自家房产、主业亏损近3亿元的A股上市公司东软集团,以及被绑上战车的数万名中小股东。
1.TMT观察网遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.TMT观察网的原创文章,请转载时务必注明文章作者和"来源:TMT观察网",不尊重原创的行为TMT观察网或将追究责任;
3.作者投稿可能会经TMT观察网编辑修改或补充。
