从331亿跌到192亿:深蹲蓄力的洋河怎么突然就塌了?消费
2021年4月,刚上任不到两个月的张联东,给洋河股份定下了一个“十四五”目标:以2021年253.5亿元营收为基底,到2025年做到500亿元,五年翻一番。
2021年4月,刚上任不到两个月的张联东,给洋河股份定下了一个“十四五”目标:以2021年253.5亿元营收为基底,到2025年做到500亿元,五年翻一番。
2023年股东大会上,管理层进一步加码,说必须维持18.5%的年均增速才能完成这个目标。
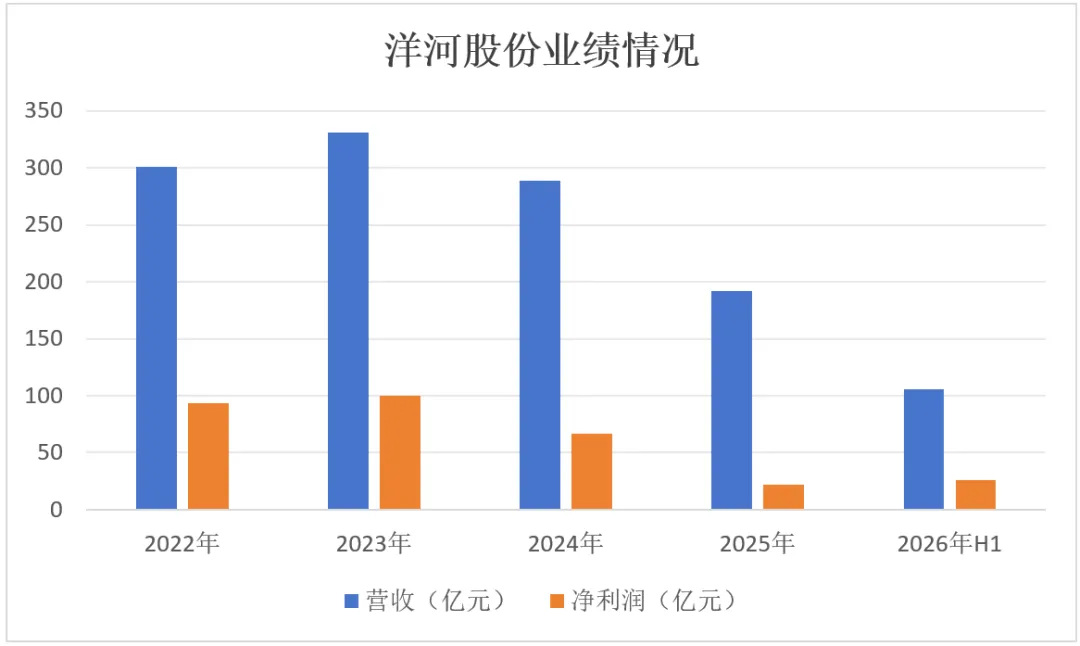
五年之后交卷:2025年,洋河股份实际营收192.11亿元,连目标的四成都不到。
而就在外界还在消化这份“史上最差年报”的时候,2026年一季报又抛出一个更让人困惑的数字,单季净利润24.47亿元,超过了2025年全年22.06亿元。
当时券商报告纷纷把这解读为“深蹲蓄力后的复苏拐点”。
但半年报一出,这个“拐点”故事瞬间就没了。2026年上半年,洋河营收105.4亿元,净利润26.02亿元,意味着二季度单季净利润只有区区1.55亿元左右,比一季度暴跌超过九成。
所谓“拐点”,看起来更像是一季度的一次性烟花。
所以,业绩剧烈反差,洋河到底经历了什么?
一份“表面止跌、里子更虚”的半年报
先看表面数字。
2026年上半年,洋河实现营业收入105.4亿元,归母净利润26.02亿元,同比降幅比2025年全年明显收窄,批发经销渠道贡献了101.18亿元,占比接近全部收入。
管理层把这份答卷定义为“价盘企稳、库存出清、组织焕新”,听起来是一次成功的自救。
来源:企业财报
但把季度拆开看,故事就没那么圆满。
一季度营收81.86亿元、净利润24.47亿元;这意味着二季度营收骤降到23.5亿元左右,净利润只剩1.5亿元上下,单季利润环比蒸发超过九成。
而一季度净利润之所以能“超过全年”,很大程度上是费用投放节奏和渠道政策调整带来的阶段性错位,而不是需求真的回来了。
到了二季度,受消费场景收缩等因素影响,动销明显承压,前面攒下的“亮眼”数字迅速被打回原形。
这种一季度冲高、二季度塌陷的走势,比单纯的营收下滑更值得警惕,因为它说明所谓复苏,目前还只是报表层面的技术性反弹,没有真实的终端需求支撑。
再看几个更能说明问题的先行和滞后指标。
存货这一项最刺眼:2025年末,洋河存货账面价值达到203.75亿元,同比不降反升3.26%,占总资产比重升至34.77%,这个数字甚至超过了2025年全年192.11亿元的营业收入,也就是说,仓库里躺着的酒,比一整年卖出去的还多。
存货周转天数超过1300天,一瓶酒从入库到卖出,要大约三年半。
产能利用率同样难看:2025年设计产能31.96万吨,实际只生产了8.85万吨,利用率不到28%,超过七成的产能在闲置,白酒行业厂房设备的折旧不会因为不开工就停止计提,这意味着大量固定成本还会持续侵蚀未来的利润。
现金流的画面更冷。
2025年经营活动现金流量净额骤降为负7.63亿元,上一年还是正46.29亿元,落差超过50亿元;期末现金及现金等价物从214.82亿元降到131.52亿元,一年消耗掉近四成。
到了2026年春节旺季,情况没有变得更健康:一季报显示,公司应收票据环比暴涨828.05%,从0.28亿元猛增到2.61亿元,应收款项融资也大涨321.57%。
旺季本该是回款质量最好的时候,洋河却大幅提高了银行承兑汇票的结算比例,这通常意味着经销商手头并不宽裕,需要延期兑付,公司为了保住销量,只能放宽信用政策。
表面上的营收数字背后,回款质量可能正在同步恶化。
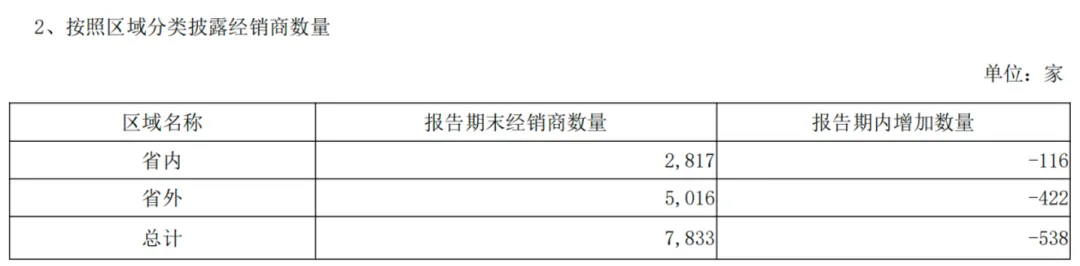
经销商体系也在持续瘦身:2025年末经销商总数8371家,其中省外一年就减少429家;到2026年上半年末,省内经销商2817家、省外5016家,合计仍在继续收窄。
曾经帮洋河打天下的省外渠道商,正在撤离。
来源:企业财报
公司当然也拿出了一些实质动作,主导产品社会库存较峰值接近减半,渠道价差有所修复,上半年广告促销费用同比下降30.36%,降幅大于营收降幅,算是“把钱花在了刀刃上”。
但把这些亮点和存货、现金流、产能利用率这些更硬的指标放在一起看,眼下这场调整更准确的描述应该是:账面的压力开始释放,但真实的经营质量还远没有转好。
洋河的增长,从起点就是“渠道杠杆”而非“品牌壁垒”
要理解为什么这个剧本会一遍遍重演,得回到洋河崛起的原点。
2007到2012年,洋河靠“蓝色经典”和深度分销体系,绑定政商消费的黄金十年,营收从17.6亿飙升到172.7亿,年复合增速57.85%,净利润复合增速更高达74.98%,毛利率从48.5%升到63.6%,这是一段教科书级的增长,但支撑它的核心武器,是渠道执行力和团购关系网络,而不是茅台那种靠稀缺性和几十年心智积累出来的价格壁垒。
换句话说,洋河从诞生起,走的就是“用渠道杠杆撬动增长”的路子,厂家给经销商压货、给返利,经销商垫资囤货、拼命铺货,报表因此好看,但这套模式有一个前提,终端需求必须持续扩张,能够消化不断加码的库存压力。
这个前提一旦反转,模式就会原地爆雷。
2012年三公消费限令一出,以政商消费为主力的白酒行业遭受重创,深度绑定团购渠道的洋河首当其冲,业绩转负,这是第一次爆雷。
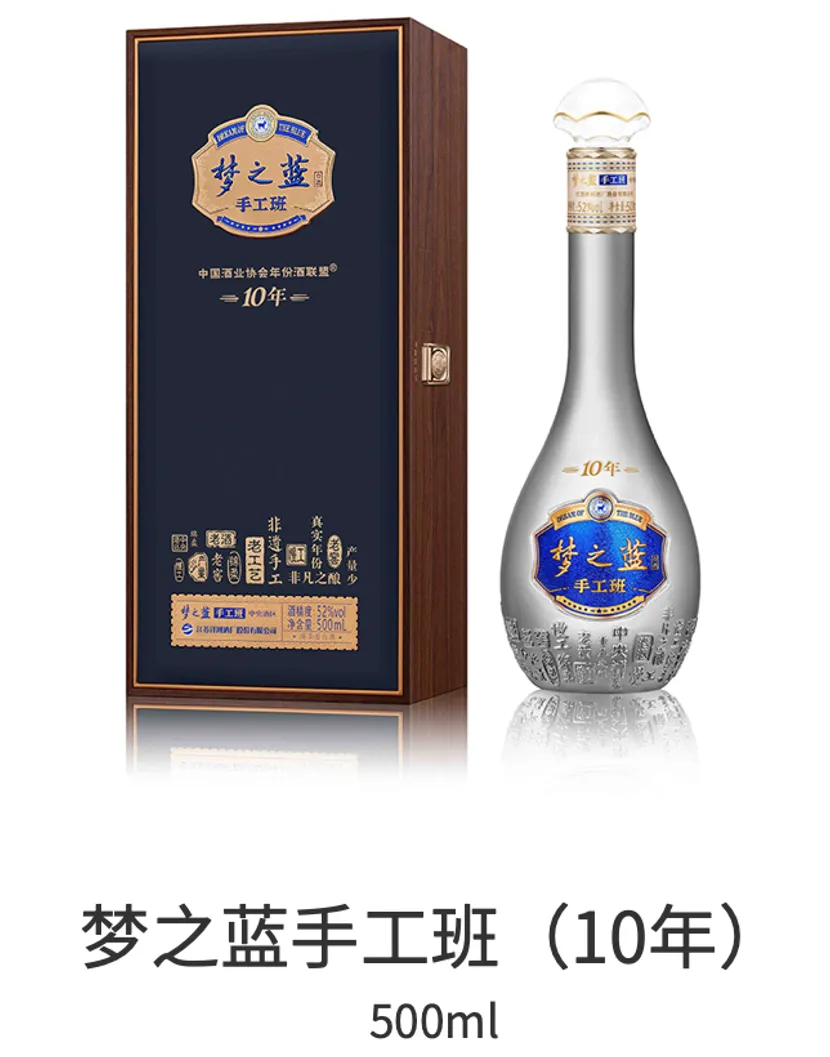
此后2016到2021年,行业进入消费升级周期,本该是洋河补课、把渠道打法升级为品牌打法的窗口期,但这几年公司增速反而落后于同行,市场给出的原因是“蓝色经典产品系列老化、组织体系难以匹配公司进一步发展需求”。
来源:企业官网
也就是说,公司把渠道端的问题暂时压下去之后,并没有真正投入建设品牌壁垒,而是继续依赖老办法维持规模。
2021年张联东上任,选择的依然是同一条路:喊出五年营收翻番到500亿的目标,靠激进压货冲报表,预收货款同比暴增88%,占营收比重高达46%,远超汾酒、五粮液、泸州老窖同行。
这不是一次新策略,是同一套渠道杠杆逻辑的第三次重演,只是这一次,没有政商消费红利托底,迎面撞上的是消费降级和存量竞争。
这套模式的财务后遗症,直接写在费用表里:2024年洋河销售费用率高达19.1%,茅台只有3.3%,其他头部酒企均值约11%,这不是营销投入更“舍得”,而是品牌没有议价权,只能靠真金白银的渠道补贴和促销去换动销。
这也解释了2026年二季度为什么会塌陷:一旦费用投放稍微收敛、渠道政策稍微收紧,真实需求立刻现出原形。
那这个问题能不能解决?
事实上,张联东于2025年7月1日辞去洋河股份董事长职务,由顾宇接任,此后顾宇于2026年1月起一度兼任总裁,至2026年7月卸任总裁职务,先陈军接任总裁。
公司2025年下半年开始,动作确实比以前系统:14个跨品牌战区取代多品牌各自为战,考核指标从压回款转向动销开瓶和库存去化,配套递延考核约束短期冲量,这是在从机制上纠正“渠道杠杆依赖症”。
但历史提供了一个不太乐观的参照:王耀时代也曾“刀刃向内”,推出梦6+、水晶梦等产品升级,试图摆脱渠道老路,可到了张联东上任,公司又一次选择了激进压货这条最熟悉、也最快见效的捷径。
机制可以改,但只要换一任管理者,只要业绩压力一来,会不会又走回老路,历史给出的答案并不令人安心。
更深的困境,这一次可能没有“下一波红利”来接盘
前两轮危机之所以能够解套,背后都有一个隐藏条件:2013到2015年,个人消费逐渐接棒政商消费,给了行业新的需求增量;2016到2021年,消费升级周期给了高端化产品重新定价的空间。
这一次不一样,个人消费本身在降级,年轻一代对白酒的文化认同持续走弱,宴席和商务应酬这些核心场景在结构性收缩,这不是一个可以靠等一等就能过去的周期性波动,而更像一个没有终点的代际趋势。
换句话说,洋河这一次去库存,去完之后未必能等到像前两次那样的“报复性回暖”。
行业格局也比历史上任何一轮都更逼仄。
往上,茅台、五粮液的高端心智已经固化为断层领先,留给后来者的窗口几乎关闭;往下,山西汾酒在次高端凶猛提速,早在2024年就已经反超洋河的营收规模;在自己的江苏大本营,今世缘从团购切入、培育本地消费氛围,正在复制当年洋河自己起家的那套打法,反过来蚕食洋河的地盘。
洋河被四面挤压的程度,比2012年、比2019年都更严重。
最后,也是最根本的一条,如果这次的组织变革,最终没能改变“用渠道杠杆而非品牌壁垒驱动增长”这个底层逻辑,那么现在看到的库存出清、价盘企稳,很可能只是把风险重新积攒起来,等下一任管理者上台、等下一轮需求哪怕只是微弱回暖,公司大概率还是会选择最熟悉、最快见效的那条老路,重新压货,重新冲规模,然后再等下一次"深度调整"的剧本重演。
结 语
洋河眼下的自救,态度是诚恳的,动作也比过去更系统。
但把这次调整放进它二十年的周期里看,会发现一个更冷的事实:这不是洋河第一次“深蹲”,也未必是最后一次。
真正决定这次结局会不会不同的,不是库存去化的速度,也不是考核指标改了几条,而是洋河能不能在这一轮周期里,第一次真正把渠道驱动的增长模式,换成品牌驱动的增长模式。
这件事,公司过去两次机会窗口都没做成。
现在下结论还太早,但从存货、现金流、产能利用率这些比营收增速更诚实的数字看,留给洋河把这次“深蹲”真正变成一次结构性转身的时间,可能比它自己愿意承认的要紧迫得多。
1.TMT观察网遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.TMT观察网的原创文章,请转载时务必注明文章作者和"来源:TMT观察网",不尊重原创的行为TMT观察网或将追究责任;
3.作者投稿可能会经TMT观察网编辑修改或补充。