白天秀“肌肉” 晚上挂股权:阿维塔的IPO窗口再收紧汽车
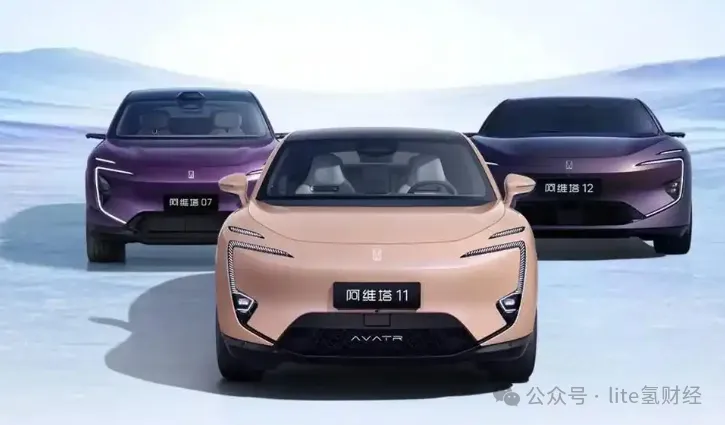
11月12日,阿维塔一天之内交出了两条方向截然不同的动作。
文|33
11月12日,阿维塔一天之内交出了两条方向截然不同的动作。
下午,1300台战损测试车首次对公众开放直播,总裁雍军带着工程师和车主代表走进重庆测试基地,把九大验证体系和累计超6亿元的实车投入摊在镜头前。
晚上,长安汽车(000625.SZ)通过上海联合产权交易所挂出一则转让公告——拟转让所持阿维塔30651.4667万股股份,占总股本10%,底价31.828亿元,信息披露期至12月10日。
按底价折算,阿维塔整体估值不低于318.28亿元,与C轮融资后的投后估值基本持平。交易完成后,长安持股由40.994%降至30.994%,仍是第一大股东;受让方将以10%的比例超越宁德时代(9.1742%),成为新的第二大股东。
一边是把“看不见的工程投入”亮给公众,一边是大股东在IPO冲刺期让出10个百分点。两件事同日发生,很难不被放在一起解读。
直播验证家底
这场直播不是单纯的品宣动作。
就在上个月,工信部等四部门就研发测试验证与准入规则发布征求意见稿,明确环境适应性验证周期不少于1年、须包含“两冬一夏”,可靠性验证里程不低于3万公里,“速成车”正成为行业敏感词。
阿维塔选择在这个节点把战损车基地打开,时间点并非偶然。
直播中披露的数字也在向外界披露阿维塔的“功底”:每款新车上市前要跑完超204万公里整车强化耐久、20万公里高温道路、25万公里低温道路,电池要经48小时IP68浸水加连续动态涉水。1300台战损车全部未流入消费市场,作为各车型验证过程的实物留存。
对一家尚未盈利、主要靠市销率定价的拟上市公司来说,产品可信度是估值模型里权重很高的一项。业内对未盈利车企的定价逻辑很直白,销量预期决定营收预期,进而决定PS;现金储备和烧钱速度决定现金支撑时长。
白天这场直播,某种程度上是给晚上的股权挂牌补了一份“技术尽调材料”——先把车讲扎实,晚上的估值锚才立得住。
挂牌实际是为“输血”?
对于挂牌10%的股权,长安方面的官方口径是:“本次转让属于阿维塔股权市场化改革的延续”,目的是推进股权多元化、引入能在高端渠道和海外市场协同的产业资本,交易完成后继续在研发、制造、供应链全链路支持。
阿维塔方面也对媒体回应,此次转让“与IPO无关”。
这套说辞在其内部逻辑上或许可以自洽,但把挂牌条款和财务数据摆在一起看,外解读到的信息显然不止这些。
具体来看,首先是交易条件异常紧凑。 受让方需缴纳5亿元保证金(约占底价15.7%),资格确认后1个工作日内足额到账;签约后3个工作日内全款付清;且须书面承诺“不影响标的公司未来上市进程”、与标的公司不存在竞争关系。
这套条款把执行确定性拉到极高,指向性也十分明显:能在半个月内调度32亿现金的资本方。
其次是现金消耗仍在继续。 招股书显示,阿维塔现金及现金等价物从2024年末的193.23亿元,降至2025年末的96.87亿元,截至2026年4月30日进一步降至62.49亿元——16个月减少约130.74亿元,月均约8.17亿元。同期流动比率从1.3降至0.6,速动比率从1.1降至0.5,公司已在招股书中承认“不排除需要额外融资的可能性”。
最后也是最重要的,阿维塔的销量尚未回稳。2026年1—5月累计销量20160辆,月均4032辆;乘联分会数据显示,国内零售月销量7月跌破4000辆,10月进一步下探至不足3000辆。2023—2025年三年累计亏损约112亿元,2025年毛利率9.4%。
笔者咨询了证券相关从业人士,其表示从交易上来看,这31.828亿元进的是转让方长安的账户,不进阿维塔。所以对阿维塔自身现金流而言,这笔交易的意义不在“补血”,而在锁定一个318亿元的估值锚、并把股东结构做实——为招股书的有效期争取确定性。
IPO节奏多了一个变量
阿维塔已于2026年6月30日二次递表港交所,按6个月有效期推算,12月底前后将迎来窗口。首份招股书已因满6个月失效过一次,这一次容错空间不大。
相关从业人士提醒,企业正式递交IPO申请后,通常不会再安排股权挂牌转让,因为股东变更意味着招股书相关资料需由新股东重新签字,“这可能意味着阿维塔要撤回、重新递交招股书”。
而阿维塔方面则回应此次转让“与IPO无关”。这具体要等到12月10日后才能揭晓,而阿维塔IPO的这盘棋也大概率将迎来第二次折戟。
1.TMT观察网遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.TMT观察网的原创文章,请转载时务必注明文章作者和"来源:TMT观察网",不尊重原创的行为TMT观察网或将追究责任;
3.作者投稿可能会经TMT观察网编辑修改或补充。