
问道V9折戟、极狐冲高再遇阻,刘观桥“高端梦”受挫观点
在预售订单屡屡刷新的热闹之下,问道V9交出的却是一条持续下坠的销量曲线——在高端新能源MPV市场迅速边缘化。问道V9的折戟,意味着极狐冲击高端新能源市场的愿景再次面临落空。刘观桥寄希望于问道系列的破局,实现高端新能源市场突破的意图,也遭遇“当头一棒”。
文|Aelia
 图/网络
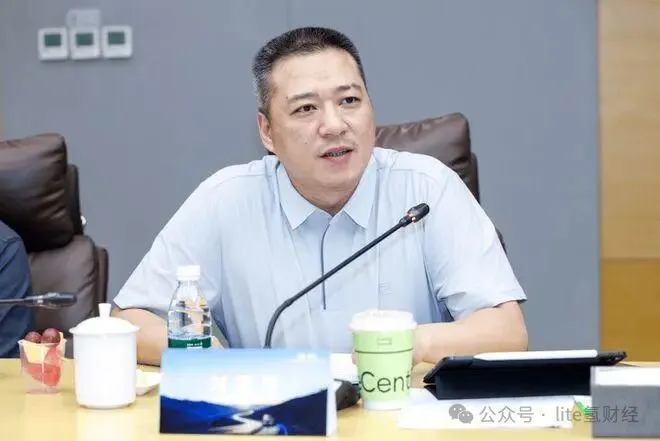
“48小时订单突破8000台”“预售期累计订单超15000台”“做出50万元级的气场”“必须是越级领先”。
在预售订单屡屡刷新的热闹之下,问道V9交出的却是一条持续下坠的销量曲线——在高端新能源MPV市场迅速边缘化。问道V9的折戟,意味着极狐冲击高端新能源市场的愿景再次面临落空。刘观桥寄希望于问道系列的破局,实现高端新能源市场突破的意图,也遭遇“当头一棒”。
销量连跌:问道V9的高端首战折戟
被刘观桥寄予厚望、承载着极狐品牌再次冲击高端新能源市场重任的问道系列,首车问道V9、上市以来的表现并不乐观。
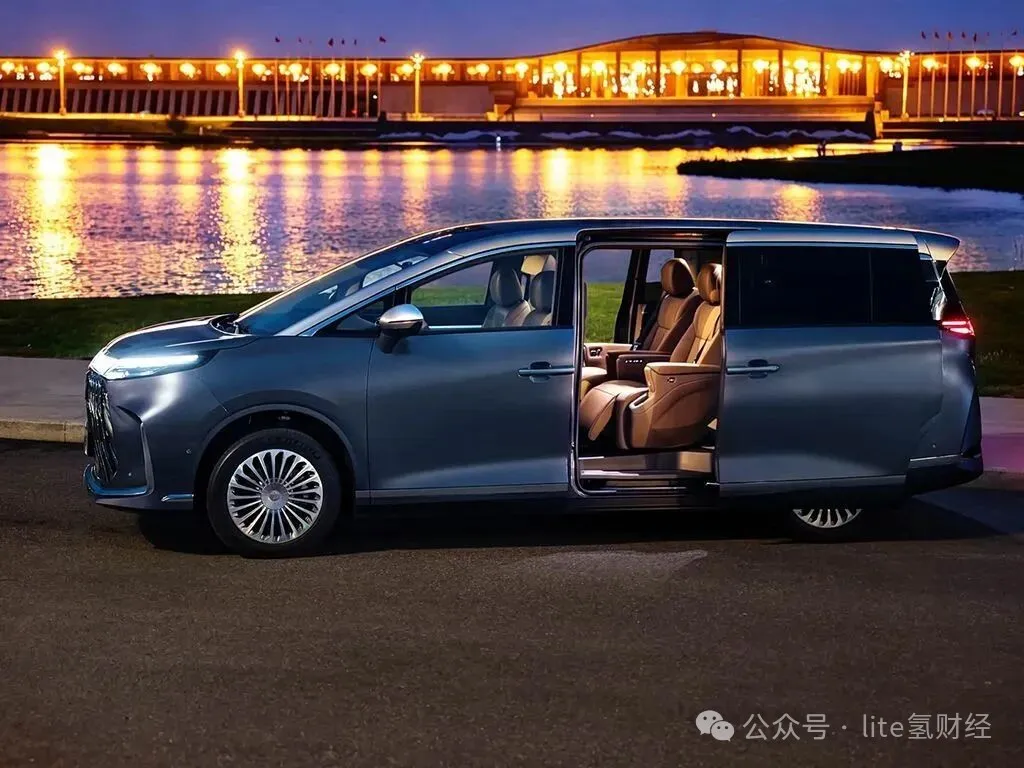
8月零售数据显示,问道V9销量已下滑至399辆,在高端新能源MPV市场中的声量进一步边缘化。这与该车在正式上市前展现出来的“热销姿态”,形成更为刺眼的反差。问道V9于今年5月27日上市,指导价21.48万—26.98万元,官方曾称,新车预售48小时订单突破8000台、预售期累计订单超15000台。
从趋势上看,该车正式上市后明显遇冷:5月上市当月销量567辆,6月作为上市后首个完整交付月冲至1522辆,7月随即掉头向下、回落609辆,8月进一步跌至399辆。上市三个月,冲高即触顶,随后一路下行,这一表现基本意味着其已从高端新能源MPV市场的竞争中出局。
而更值得玩味的,是订单与销量之间的那道鸿沟。15000台的预售订单,最终落到终端的,是三位数级别的月销。越是华丽的预售数据,越是暴露出真实需求的虚浮——订单可以造势,交付才是答卷。
关于新车,北汽新能源董事长刘观桥在4月底的预售阶段曾如此定调:“问道V9做出了50万元级的气场,将成为2026年高端MPV市场最受期待的价值破局者。”到了5月的上市发布会,刘观桥进一步放言:“我们要做的MPV,不仅要做到同级产品力最强,而且必须是越级领先。”
刘观桥的两次表态,显现出极狐、北汽蓝谷对新车在高端新能源市场破局的期望之切。但从上市以来的实际表现看,极狐再战高端新能源市场,仍然面临着巨大阻力。从细分市场的竞争局面来看,其阻力之一正来自竞争对手的影响,同为今年入局的新玩家,零跑D99给出了另一条曲线。
零跑旗下旗舰MPV零跑D99于今年6月上市,售价24.98万—31.98万元,该车是问道V9的直接竞争对手,而数据显示,该车7月销量2024辆、8月销量2751辆,上市以来实现销量连增,背靠10万辆规模,零跑在规模、声量上有着更强的品牌背书。
早年冲高屡败:极狐从未走通的那条高端路
图/网络
极狐的向上之路,不是从问道V9开始的。在品牌成立之初,极狐就是高端新能源品牌的定位。
早年,极狐就曾先后推出阿尔法T、阿尔法S等主攻20万-30万级的新能源车型,但并未在高端新能源市场顺利打开局面。推新屡战屡败的情况下,到2024年,阿尔法系列已经全系落入10万—15万元级,再到2025年,开始推出的6万元级别的阿尔法T1(现为“贝塔T1”)。
在过去两年间,极狐在性价比的道路上越走越远,一步步偏离了既定的高端路线。价格带不断下探,换来的是销量曲线的陡峭上扬,然而,代价则是品牌天花板的持续下沉。这一背景下,问道V9的重要性对极狐来说不言而喻。作为极狐品牌向上战略的核心落地车型,问道V9的推出,是极狐重拾高端的关键一步。
而从问道V9的表现来看,高端化依然不是一件简单的事。
品牌层面,极狐在用户心智中已与“性价比”“入门纯电”等标签形成深度绑定;而渠道层面,支撑10万级走量车型的网络与服务体系,难以承接20万元以上用户的体验预期;包括用户层面,20万元以上MPV买家买的从来不只是空间与配置,更是品牌背书的确定性与残值信心。
需要注意的是,问道V9的首战失利,也给今年北汽新能源的销量目标埋下阴影。2026年3月刘观桥接任北汽新能源董事长,此时的极狐正站在高速增长后的关键拐点。品牌已连续三年实现销量逐年翻番,而今年再度翻番的增长目标,已经成为摆在刘观桥面前最核心的考题。
按照规划,北汽蓝谷今年将主要推出10款新车型,全年目标销量42万辆。刘观桥此前表示,今年北汽新能源的销量目标是40万台,有比较大的信心完成。
而高端新能源车型持续缺位,增长的担子就仍压在10万级车型肩上——量能堆出来,品牌和利润却堆不出来。刘观桥此前还曾称,“自2024年下半年起,我们推出的每一款车型都取得了市场成功,不存在产品上市即遇冷的情况。”而如今,问道V9已经成了这句话的第一个反例。
经营承压:亟待一场真正的高端破局
图/网络
对极狐及其母公司北汽蓝谷而言,问道系列在高端市场的破局已经势在必行。客观来看,今年极狐的市场表现依然可圈可点。极狐官方公布数据显示,2026年8月极狐汽车上险量17203辆,同比增长91%;今年前1—8月,极狐累计上险量居主流新能源品牌同比增速TOP1。
但增长的成色,还需要拆开看。终端数据显示,今年以来,极狐累计销量约12.2万辆,但其销量增长完全依赖10万元级入门纯电车型拉动,2026年前1-8月,贝塔T1销量4.8万辆;起售价落在10万以内的贝塔S3销量2.77万辆,贝塔系列合计超7.5万辆,占整体比重销量超过六成。
这就形成一组刺眼的反差:一边是销量曲线陡峭上扬、同比增速领跑,一边是盈利端持续承压、亏损窟窿难以填平。7月13日,北汽蓝谷披露2026年半年度业绩预告,预计上半年净利润亏损17.7亿至19.7亿;上年同期归母净利润亏损23.08亿。亏损虽有所收窄,但盈利挑战依然巨大。
销量规模上去了,利润没跟上,症结正在结构。10万元级车型单车毛利微薄,销量翻番带来的利润增量相当有限,而研发、渠道、补能网络的投入却是刚性的——以价换量能换来规模,却换不来利润。这正是高端新能源市场破局对北汽蓝谷的真正意义:它要的不只是多卖几万辆车,而是单车毛利、品牌溢价与利润结构的一次系统性修复。
显然,问道V9的破局失利,已经成为极狐品牌向上路径的又一次警报。20万元级的价格标签,撑不起30万元级的品牌心智;一款MPV的产品力,也填不平多年极狐冲高屡败留下的认知鸿沟。订单可以造势,声量可以预热,但高端市场的入场券,最终只能由持续稳定的交付和扎实的品牌信用换来。
在极狐销量规模仍能维持快速增长的情况下,刘观桥依然还有时间在高端市场破局,但留给其试错的机会只会越来越少。
1.TMT观察网遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.TMT观察网的原创文章,请转载时务必注明文章作者和"来源:TMT观察网",不尊重原创的行为TMT观察网或将追究责任;
3.作者投稿可能会经TMT观察网编辑修改或补充。
