从3.8%到42.4%:银行牌照下的变相高息 廊坊银行该给借款人个交代消费
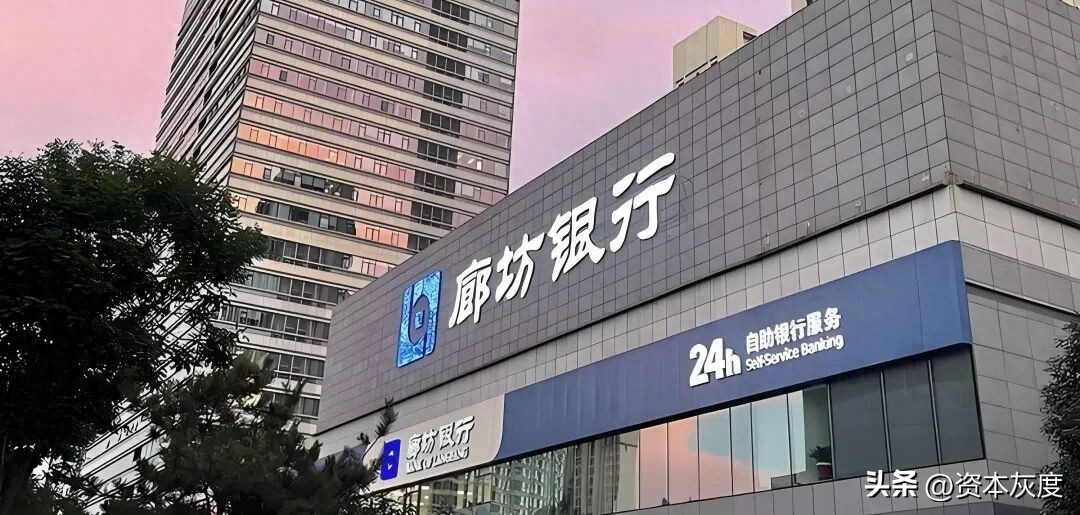
廊坊银行用低利率做招牌吸引借款人,用强制搭售保险抬高实际融资成本,用助贷平台将风控外包、将风险留给自身,用跨区域放贷突破监管约束,用年报“上锁”掩盖经营恶化。
作者I水镜
编辑I韫玉
3.8%的招牌,42.4%的真相
2024年8月,浙江湖州的曹某与廊坊银行签订了一份《个人贷款合同》,借款25300元,利率3.8%,12期还清。但同一天,曹某还与某保险公司签了一份保证保险协议,保险费率高达18.03718%,全期保费约4658元。
结果是什么?25300元的贷款,银行利息全年约524元,而保证保险费4658元——保险费是银行利息的近9倍。 按综合融资成本计算,曹某实际承担的年化利率(单利)约为35.9%,复利口径更是达到42.4%。
吉林长春的王某乙借款18.5万元,月保险费率约0.85%,每月保费1572.5元,36个月下来保费总额高达56610元,相当于借款本金的30.6%。河北沧州的王某借款2.5万元,保费同样相当于本金的30.62%。
廊坊银行把真实融资成本从银行的资产负债表上“搬”到了保险公司的损益表里,让借款人在两份合同之间被反复切割,最终以合法的形式承担了远超司法保护上限的实际利率。
法院在多个案件中主动调低了过高的违约金标准,司法系统已经用判决表明立场,这些收费安排不合理。但廊坊银行和保险公司的合作模式,仍在持续运转。
最新的投诉进一步印证了这一模式仍在延续。有用户于2025年12月办理廊坊银行贷款84000元,标称年利率仅3.678%,但放款签约前被强制收取前置保费598元,放款后被强制捆绑每月789.6元期缴保险费,综合年化融资成本高达23.14%。
不买保险就不放款
如果借款人可以选择,没有人会自愿花将近本金三分之一的钱去买一份自己并非受益人的保证保险。问题在于,廊坊银行根本没给借款人选择权。
在黑猫投诉平台,大量用户投诉指向同一个操作模式:“不买保险不放款”。有用户投诉称,2025年3月在廊坊银行办理61000元消费贷时,银行工作人员明确告知“不购买保险就不予审批、不予放款”,以此强制捆绑销售阳光财险的个人贷款履约保证保险。
更恶劣的是对保险性质的虚假宣传。一位在廊坊银行办理车抵贷的用户投诉称,其贷款15万元、分36期,在已经提供车辆作为足额抵押的情况下,银行仍强制搭售每月1320元的保证保险。办理时业务员明确告诉该用户,这份保险是“对个人生病、住院的保障”,让用户误以为是正常医疗保险。事后该用户才知道,这份保单实际受益人是银行而非本人,且业务员在后续微信沟通中已亲口承认“对个人而言,有任何意外或者生病是没有任何保障的”。
这不是销售误导,这是赤裸裸的欺诈。 将一个受益人为银行的保证保险,包装成对借款人的健康保障来推销——这种行为已经超出了合规瑕疵的范畴,涉嫌违反《消费者权益保护法》中关于知情权和自主选择权的核心规定。
廊坊银行的搭售行为不仅没有被有效遏制,反而在助贷平台上进一步蔓延,通过哈啰、还呗、宜享花等平台向更广泛的借款人群体扩散。
风控外包与跨区域放贷
截至2024年末,廊坊银行个人贷款余额747.27亿元,其中互联网贷款余额193.7亿元,占比约25.92%,互联网贷款中的助贷规模为118.9亿元。助贷模式意味着银行将客户获取、客户筛选、风险画像、增信甚至催收等核心环节让渡给合作机构,自身只负责提供资金——说白了,廊坊银行把风控“外包”了,风险却全部留给了自己。
联合资信评级报告明确指出,“2024年以来,其互联网贷款不良水平有所提升,显著高于全行不良率”。2024年末,廊坊银行逾期贷款规模高达197.4亿元,占总贷款的11.85%。这意味着廊坊银行每放出100元贷款,就有近12元出现逾期。另外,合作方提供担保增信的助贷贷款占比从2023年末的51.2%骤降至2024年末的12.68%。
还有,廊坊银行还在公然违规跨区域放贷。根据2021年原银保监会发布、2022年初施行的通知,地方法人银行不得跨注册地辖区开展互联网贷款业务。廊坊银行的机构布局仅覆盖廊坊、石家庄、天津三地,但文件披露的多则裁判文书显示,借款人的所在地横跨吉林长春、浙江湖州、河北沧州和浙江。公开投诉也明确指出廊坊银行“违规跨省去四川发放个人消费贷款”,且“无跨省异地放贷备案”。
这已经不是“疑似”违规的问题,而是持续的、系统性的监管规避。
年报上锁、利润腰斩、拨备破线
廊坊银行2025年年报至今无法正常获取,官网虽挂出下载入口,但设置了多重身份验证,即便完整填写信息、通过验证,页面始终处于加载状态。联合资信作为其债券信用评级机构,同样无法获取财报数据,已发布关注公告并直言“在评级所需信息不充分的情况下,无法对廊坊银行及相关债项的信用状况做出准确判断”。
一家总资产超过3000亿元的公众金融机构,连自己的信用评级机构都拒绝提供财务数据——这不是“保密”,这是对金融市场基本规则的无视。
廊坊银行2024年实现营业收入36.13亿元,同比下降20.82%;净利润仅2.43亿元,同比暴跌57.24%。回顾2022年,该行净利润尚有8.03亿元。短短两年,利润缩水超过七成。资产质量方面,不良贷款率从2023年的2.03%回升至2024年的2.44%,拨备覆盖率从156.4%一路下滑至104.29%,已远低于监管要求的120%红线。拨备覆盖率是银行抵御风险的最后一道防线,104.29%意味着一旦不良贷款集中暴露,廊坊银行的损失吸收能力将极为有限。
当银行成为借款人的对手
廊坊银行用低利率做招牌吸引借款人,用强制搭售保险抬高实际融资成本,用助贷平台将风控外包、将风险留给自身,用跨区域放贷突破监管约束,用年报“上锁”掩盖经营恶化。
在这条链条上,借款人是最脆弱的一环。他们被3.8%的利率吸引而来,却在不知情的情况下承担了42.4%的综合成本;他们在已经提供足额抵押的情况下仍被强制购买保险,甚至被业务员以“生病住院保障”的谎言欺骗。当借款人最终违约时,等待他们的是保险公司的代偿追偿,是法院的判决书,是一个被“合法”合同精心包装的债务陷阱。
一家银行的存在价值,本应是降低融资成本、提高资金配置效率、服务实体经济。但当廊坊银行把“低息”变成诱饵、把“保险”变成收费工具、把“助贷”变成风控外包、把“年报”变成保密文件时,它已经背离了一家金融机构最基本的诚信义务。
1.TMT观察网遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.TMT观察网的原创文章,请转载时务必注明文章作者和"来源:TMT观察网",不尊重原创的行为TMT观察网或将追究责任;
3.作者投稿可能会经TMT观察网编辑修改或补充。