广汽本田销量暴跌,高洪祥“2026蛰伏、2027反攻”战略是否妥当?汽车
数据显示,2026年9月,广汽本田单月销量仅4588辆,同比暴跌86.02%;1-9月累计销量96672辆,相较去年同期腰斩,同比下滑58.7%。
说实话,现如今的合资品牌过得都不咋样。
只不过,有些合资品牌的下滑幅度,已经远超行业正常波动范畴,堪称“黑马翻车”。
没错,说的就是广汽本田。
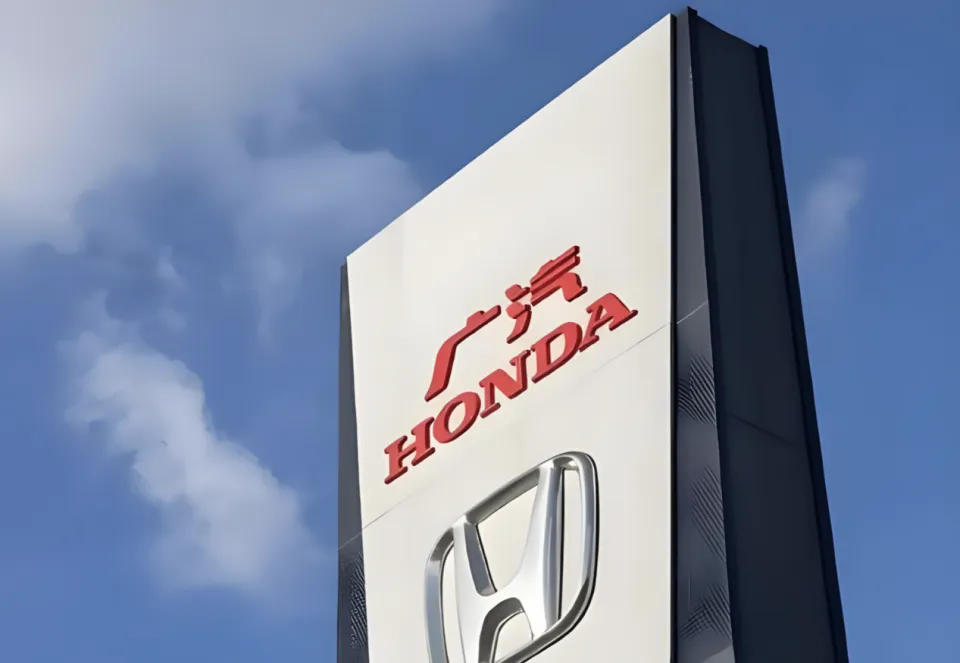
数据显示,2026年9月,广汽本田单月销量仅4588辆,同比暴跌86.02%;1-9月累计销量96672辆,相较去年同期腰斩,同比下滑58.7%。
横向对比广汽集团内部矩阵,反差尤为强烈。
今年以来,广汽埃安、广汽传祺持续保持正向增长,承担集团基本盘;而同为合资品牌的广汽丰田,1-9月销量同比仅下滑12%,依靠稳步上新、混动迭代稳住市场份额。
只有广汽本田疯狂地掉链子,究竟发生了什么?
原来,就在2025年8月,高洪祥接任广汽本田执行副总经理。上任后,他为深陷转型焦虑的广汽本田,定下一套极具争议的发展节奏:2026全面蛰伏蓄力,2027集中全力反攻。
简单来说,就是主动放弃2026年短期销量冲刺,停止投放竞争力薄弱的“凑数新车”,砍掉低效车型项目,集中所有研发、供应链、资金资源,押注2027年多款重磅新车完成翻盘。
在全行业疯狂内卷、月月上新、价格战无休无止的当下,广汽本田却主动选择“停更一年”。
这场以短期销量换长期未来的战略布局,究竟是破局的远见,还是赌上品牌根基的豪赌?
战略逻辑的积极面,尝试根治合资固有顽疾
外界普遍将广汽本田2026年的销量崩盘归咎于策略失误,但站在管理层视角,“蛰伏”并非被动躺平,更像是主动纠错、断臂求生。
我们知道,长期以来,广汽本田深陷典型的日系合资桎梏,品牌产品定义权、核心研发权完全掌握在日本总部手中,中方团队仅负责车型导入、本地化微调与终端销售。
燃油车时代,这套模式完美适配了市场需求。凭借成熟的i-MMD混动技术、稳定的机械素质、超高保值率,广汽本田坐稳15-25万主流家用车市场,雅阁、皓影常年稳居细分榜单前列。
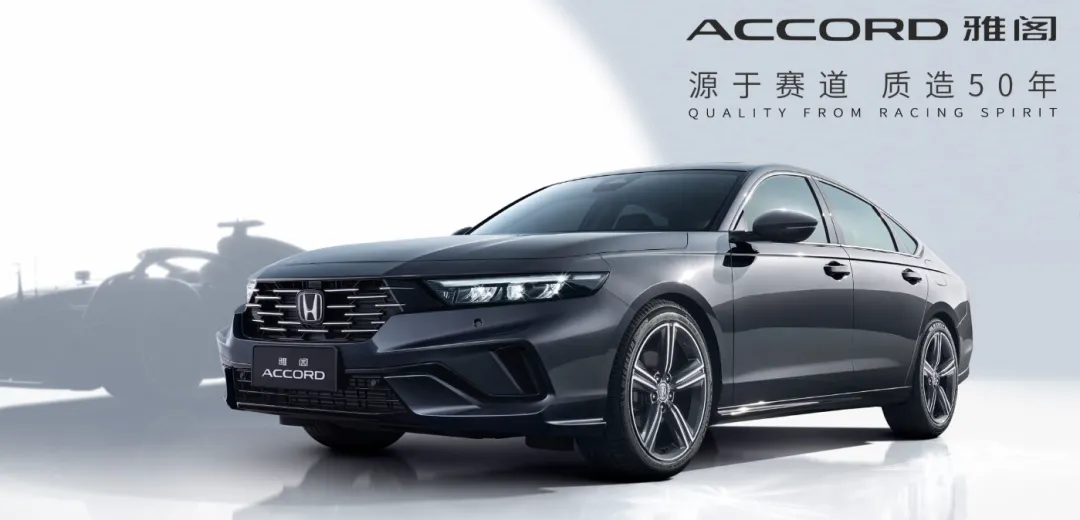
可进入智能电动化时代,市场逻辑彻底重构,国内消费者的需求,加速向智能座舱、高阶智驾和极致配置倾斜。在这一过程中,本田全球研发节奏缓慢、软件智能化短板突出、海外车型本土化适配差的问题,就被无限放大。
广汽本田倒是没坐以待毙,也折腾了几款新能源车型,可推出的e:N系列纯电车型、纯电P7,都是“油改电”的产物,车机卡顿、智驾落后、定价偏高,完全没有市场竞争力。
时至今日,广汽本田的纯电车型月销量长期不足百辆,完全无法承接燃油车流失的市场份额,新能源板块彻底沦为摆设。
而高洪祥团队的战略核心,就是彻底终结这种“盲目上新、无效内卷”的恶性循环。
与其持续推出毫无竞争力的过渡车型,消耗品牌口碑、透支经销商利润,倒不如暂停无效投入,打磨核心竞争力。
恰逢2026年广汽与本田完成续约,日方首次大幅放权,允许中方主导中国专属车型研发、参与核心产品定义,打破数十年“外方主导”的固化模式。
借着蛰伏窗口期,广汽本田同步完成智能化赛道补短板:摒弃本田自研软件的低效路线,座舱牵手华为鸿蒙、智驾搭载Momenta城市NOA,保留本田底盘调校、混动技术优势,嫁接国内顶尖智能方案,快速缩小与主流车企的代差。
说实话,从长期转型维度来看,这套战略的底层逻辑完全成立。
毕竟,放弃短期流量,补齐技术短板、重构产品体系、理顺合资研发机制,是广汽本田“主动适配中国市场”的必经之路。
蛰伏的沉重代价,全线失血、基本盘崩塌
广汽本田的战略方向没错,但节奏是否激进、代价是否沉重,成了市场、经销商对该策略的争议焦点。
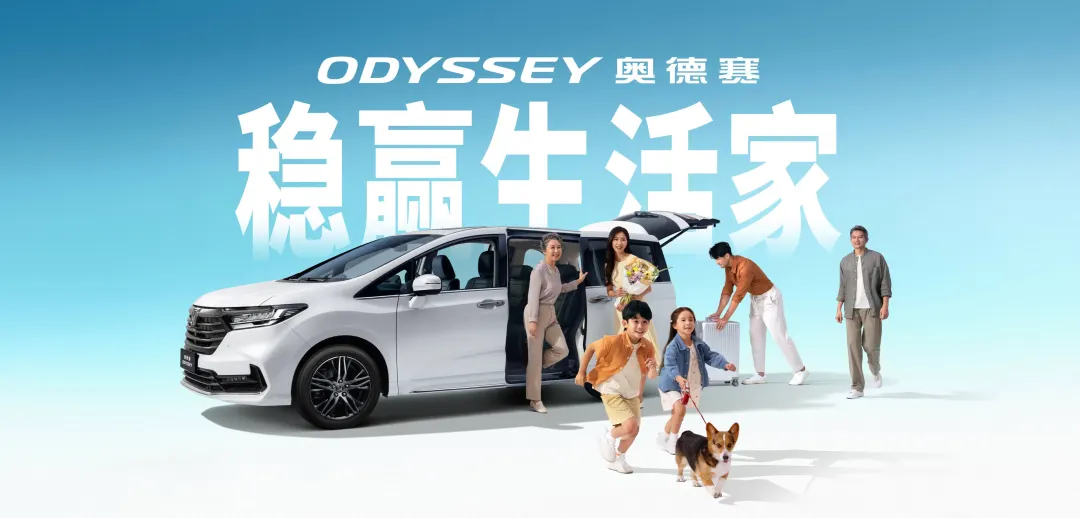
2026年全年,广汽本田无任何全新换代、全新品类重磅车型上市,全年仅有3款小幅改款车型,即年初限量版飞度、年中改款皓影、年末改款奥德赛。
而这三款车型,完全无力支撑起品牌的销量大盘。
飞度,作为一款入门代步小车,市场份额持续萎缩;奥德赛深耕MPV小众赛道,增量空间有限;唯一走量的改款皓影,此次只是“小修小补”,根本无法撬动销量增长。
对比行业竞品节奏,今年以来,15-25万主流家用车市场可以说是月月有新品、季季有升级。
在这一背景之下,哪怕是广汽本田最为忠实的消费者,也等不起这场“蛰伏结束”。
或许,本属于雅阁、皓影的用户,已经大规模流向同级竞品;广汽本田的用户心智持续流失,品牌溢价快速崩塌。
而为了维持终端走量、保住基本盘,广汽本田只能被迫开启“无底线降价”。
但雅阁最高超4万元的终端优惠,皓影的大幅降价促销,不仅没有挽回销量,更直接击穿了本田多年积累的高保值率标签。
降价带来的恶性循环愈演愈烈:越降价、品牌价值越低;品牌价值越低、越只能靠降价走量。
而终端单车利润持续缩水,经销商成了最大的牺牲品。
据行业终端数据,2026年广汽本田已有超10%线下网点停摆、退网,二三线城市经销商大面积亏损,门店销售积极性暴跌,终端推广、服务质量持续下滑。
对于汽车品牌而言,经销商网络就是生命线。
但广汽本田一年多的新品空窗期,将造成渠道的持续失血、信心崩塌,即便2027年重磅新车如期上市,也可能面临“有好车、没人卖、没渠道卖”的尴尬局面。
除此之外,蛰伏这一年,广汽本田的营收、现金流压力将持续攀升。
要知道,雅阁、皓影两款燃油车,贡献了广汽本田近70%的销量与利润。
而主力车型腰斩式下滑,将直接导致企业的营收锐减,研发投入、渠道补贴、市场运营的资金储备持续承压,或为广汽本田的2027年反攻,埋下不确定性隐患。
战略方向可谓正确妥当,但容错率几乎为零
综合全年市场表现与行业对比来看,我们或许可以得出这样的定论,即高洪祥“2026蛰伏、2027反攻”的战略方向妥当,但执行节奏过于冒险,属于是一场容错率极低的豪赌。
从正面价值来看,这套战略精准击中合资车企转型的核心痛点。
广汽本田不再沉迷燃油车时代的存量红利,不再靠老旧车型收割市场,敢于主动砍掉无效产能、低效项目。
而借助蛰伏期,企业有望完成本土化研发放权、智能化体系重构、混动技术迭代,彻底告别过去“水土不服”的产品困境,为品牌长期转型铺路。
相较于部分合资车企“盲目上新、越卖越亏、持续摆烂”的躺平式转型,广汽本田的主动革新,确实具备一定的前瞻性。
但不可忽视的是,这场战略,落地的外部环境极差、内部风险极高。
我们知道,当下国内车市早已告别“慢迭代、稳增长”的时代,竞争进入白热化阶段,一年的产品空窗期,足以让一个主流车企彻底掉队。
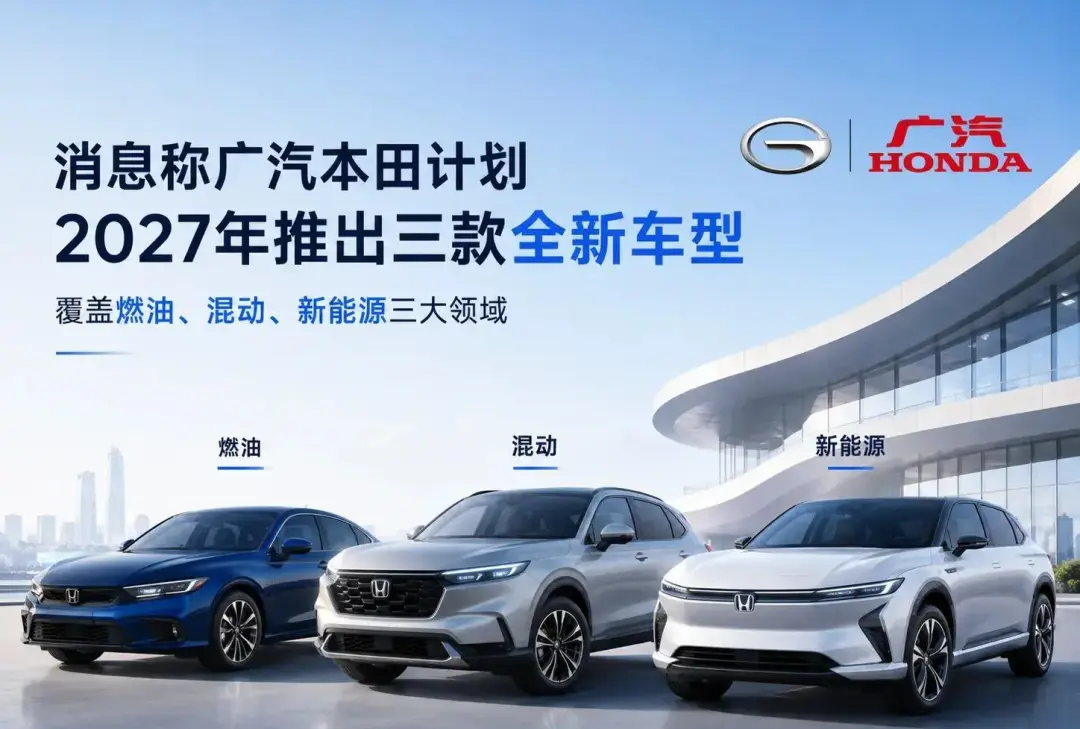
而按照广汽本田的翻盘愿景,品牌已经高度绑定2027年三款核心产品:全新一代雅阁、第五代i-MMD混动新车、中国专属纯电车型。
也就是说,广汽本田的这场反攻能否成功,必须满足以下三个缺一不可的前置条件:
首先,三款新车产品力必须全面对标自主品牌,智能、配置、性价比无明显短板。
再者,现有经销商网络必须稳住,不能出现渠道的大规模崩盘。
最后,终端降价幅度要得到有效控制,确保品牌保值率与市场口碑的及时修复。
只要上述任意一环出现偏差,那么广汽本田长达一年的蛰伏,就会变成持续性失血,品牌积累数十年的市场地位、用户心智、渠道体系,或将彻底不可逆崩塌。
也就是说,接下来的半年窗口期,成了广汽本田最后的缓冲期。
能否稳住终端、修复渠道、留存用户、守住品牌基本盘,将直接决定高洪祥的“2026蛰伏、2027反攻”战略,究竟会绝地翻盘,还是彻底落幕。
希望市场给予广汽本田的,是友好的一年、善意的等待。
1.TMT观察网遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.TMT观察网的原创文章,请转载时务必注明文章作者和"来源:TMT观察网",不尊重原创的行为TMT观察网或将追究责任;
3.作者投稿可能会经TMT观察网编辑修改或补充。