巨人网络半年狂赚21亿,史玉柱为何还要急着“割肉”?消费
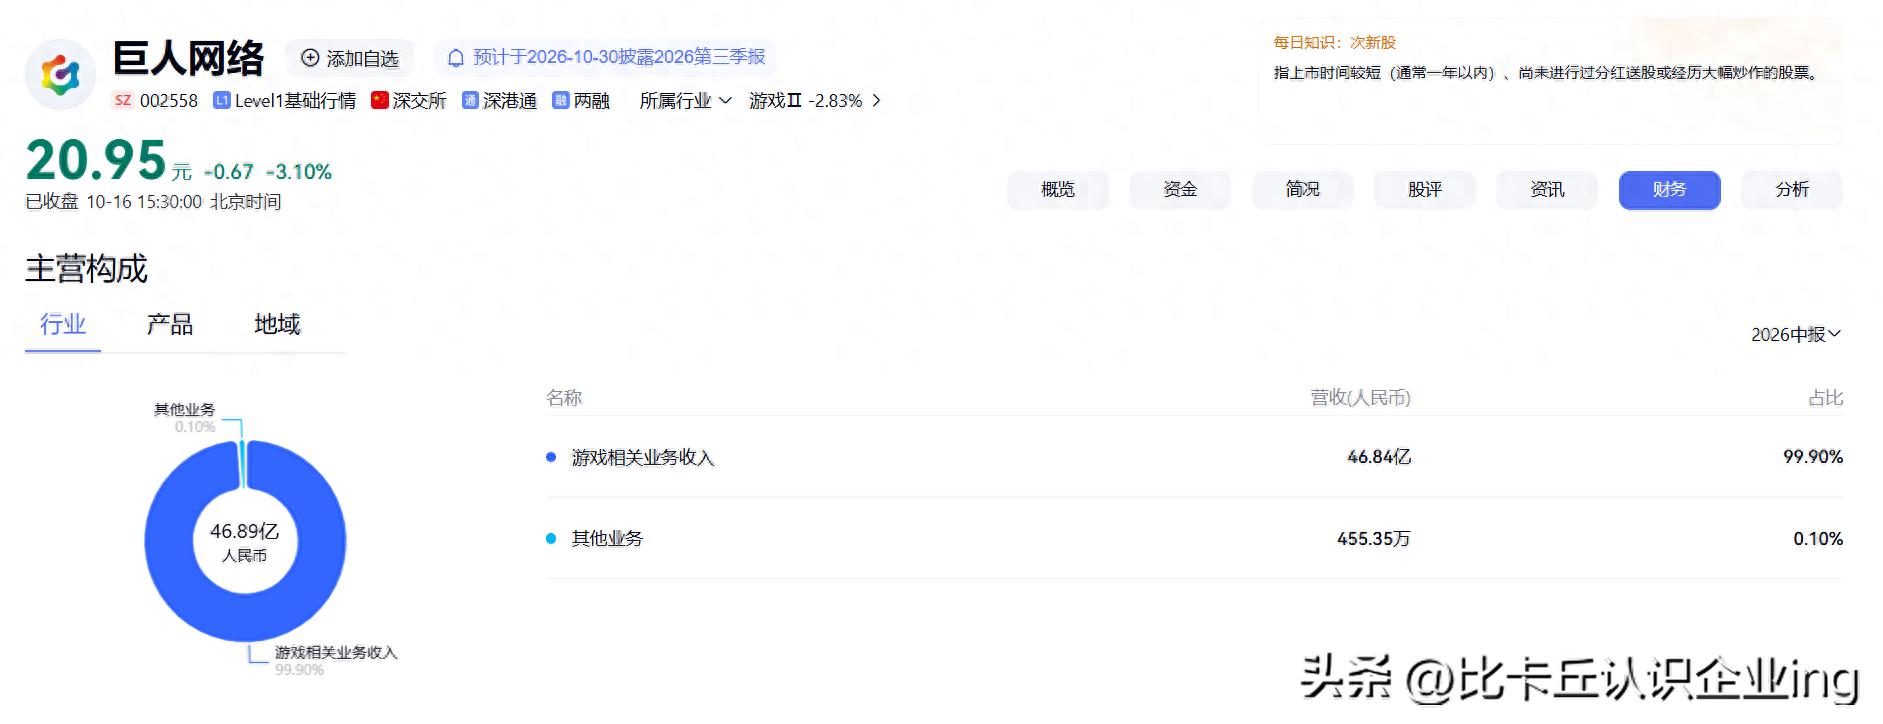
2026年夏天,巨人网络交出了一份“炸裂”的半年报:营收46.89亿元,同比增长182%;归母净利润21.44亿元,同比增长176%;经营现金流20.72亿元,毛利率95%以上。
2026年夏天,巨人网络交出了一份“炸裂”的半年报:营收46.89亿元,同比增长182%;归母净利润21.44亿元,同比增长176%;经营现金流20.72亿元,毛利率95%以上。
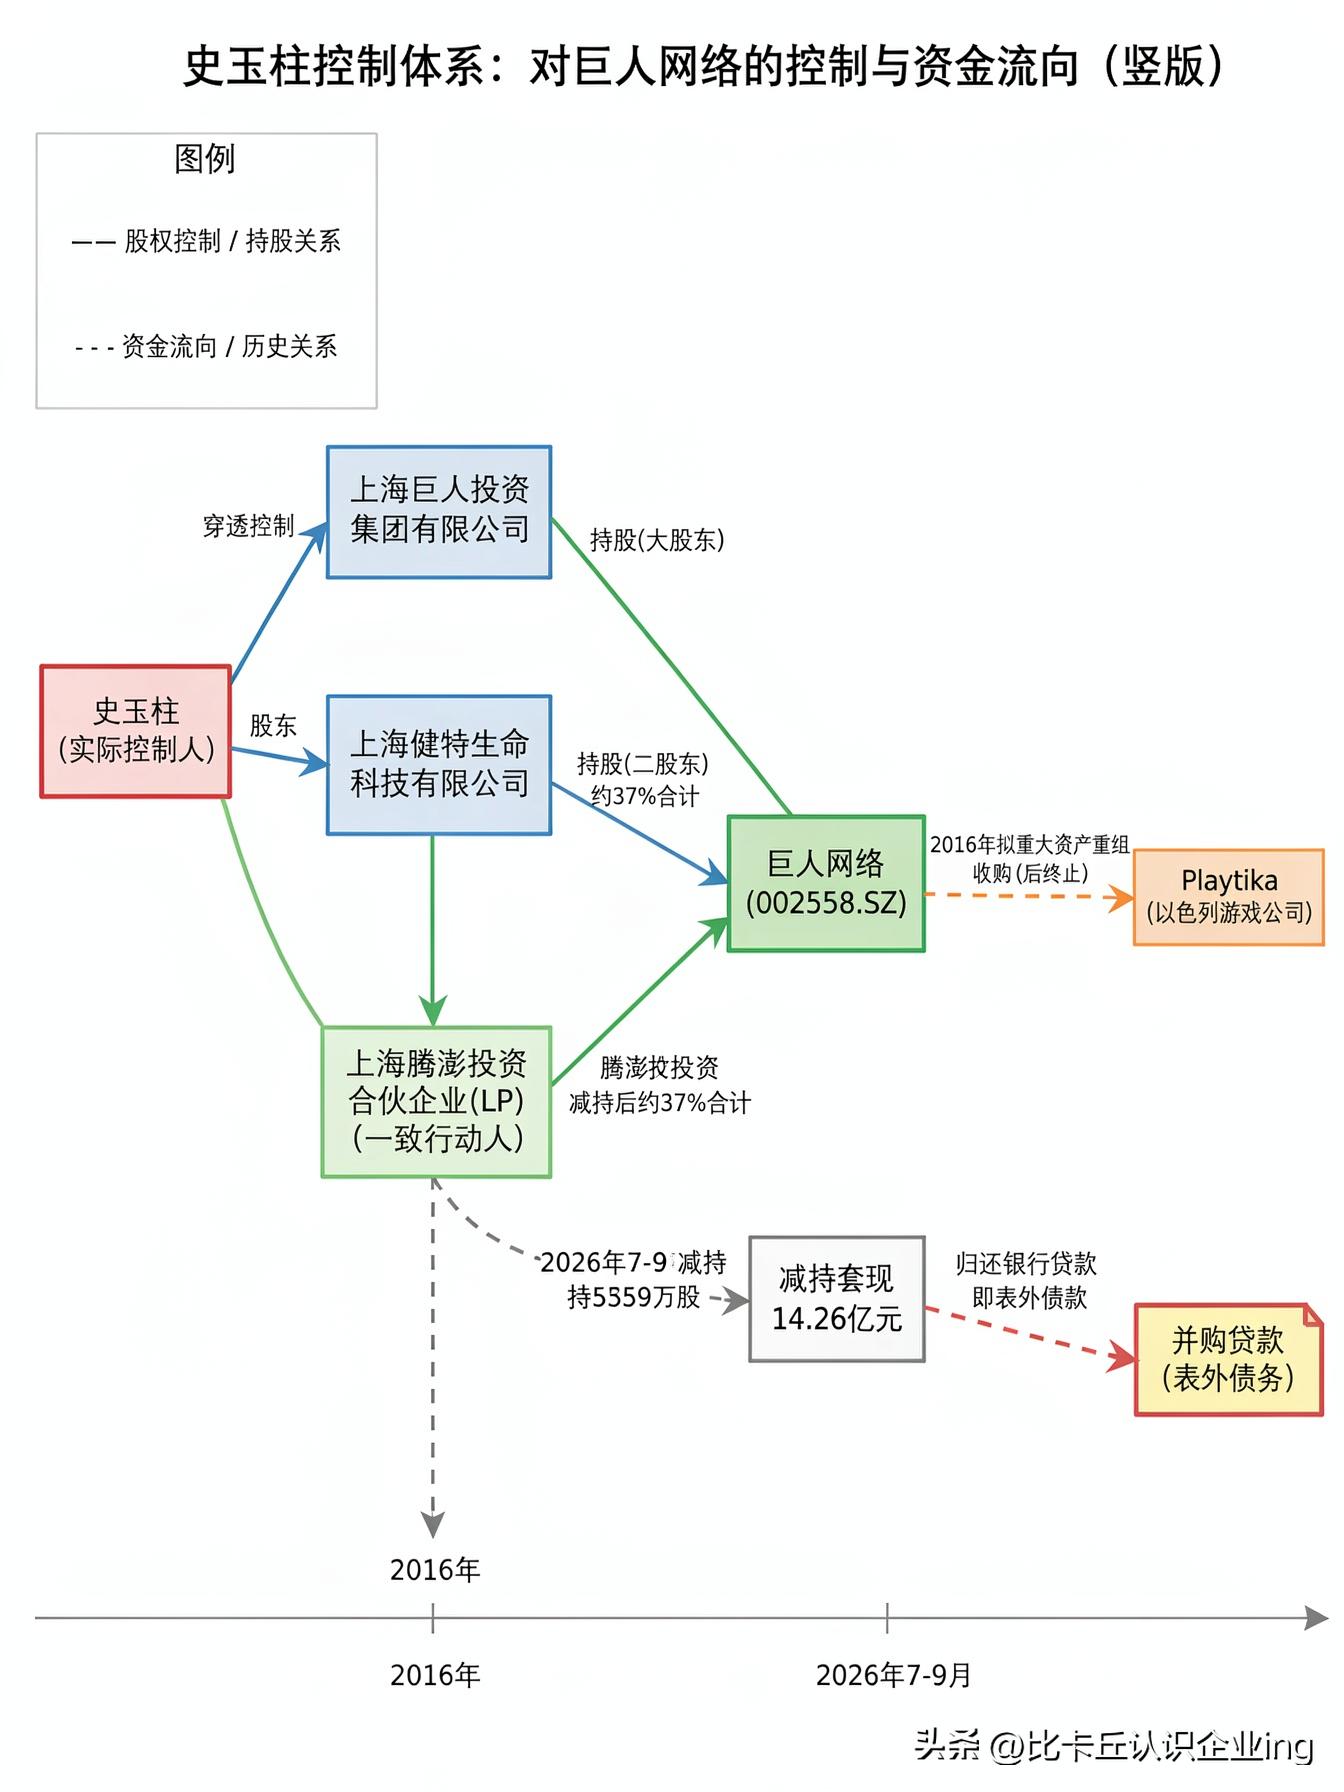
但就在这份成绩单旁边,另一条消息也很扎眼:史玉柱控制的一致行动人“上海腾澎投资”,在7月16日到9月7日减持5359.72万股,套现约14.26亿元,理由只有一句话——“归还银行贷款”。减持后,腾澎投资加巨人投资仍合计持股37.16%,史玉柱还是老板。
一边是公司大赚,一边是老板卖股还债。要把这件事看明白,得先弄清:卖的是谁的钱、还的是哪笔债、以及巨人网络自己将来怕什么。
一、腾澎投资不是业务公司,是史玉柱的“持股口袋”
巨人网络是做游戏的,腾澎投资不是。它是一家有限合伙企业,股东里包括上海健特生命、上海巨人投资、上海巨人投资集团,再往上穿透,实际控制人就是史玉柱。史玉柱通过“巨人投资+腾澎投资”两个抓手,牢牢控制上市公司。
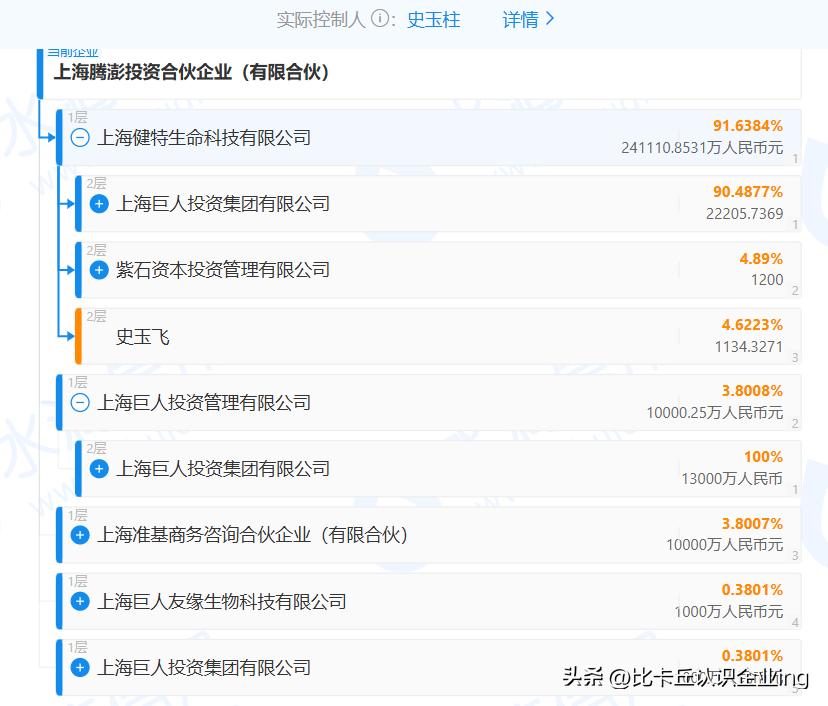
所以,腾澎减持不是“公司缺钱”,而是“老板体系缺现金”。这笔钱大概率不是还给巨人网络,而是还当年收购Playtika留下的旧账。
二、旧账来自2016年那场44亿美元并购
Playtika是以色列起家的移动休闲/社交博彩类游戏公司,靠《Slotomania》《Bingo Blitz》这类产品吃饭,打法是“买老游戏、用数据和运营提效、延长生命周期”。2016年史玉柱拉上云锋、泛海、弘毅、鼎晖等组成中资财团,以44亿美元买下Playtika,本想装进A股巨人网络,讲一个“A股游戏龙头+海外资产”的大故事。
但问题来了:社交赌场类业务有监管敏感性,跨境并购杠杆又高,A股重组最终没成。2019年后,史玉柱体系通过巨堃网络等平台兜底接盘Alpha/Playtika股权,背上了并购贷款。2021年Playtika自己去纳斯达克上市,也没能彻底解套。
到2026年,Playtika自身日子也不好过:买量越来越贵、苹果谷歌抽成重、老产品老化、2025年还出现净亏损。它有第一留置权Term Loan、5.5亿美元循环贷、6亿美元4.25%高级票据。2026年8月,控股股东拿到发改委批复,可发行不超过8亿美元外债,用于提前偿还部分Term Loan本金,批文有效期到2027年7月。
换句话说:史玉柱不是在还“巨人网络的债”,而是在还“十年前那场海外豪赌”的表外杠杆。卖A股好资产,填美股旧并购的坑,就是这条资金链的逻辑。
三、对巨人网络本身,短期不伤筋,长期有隐忧
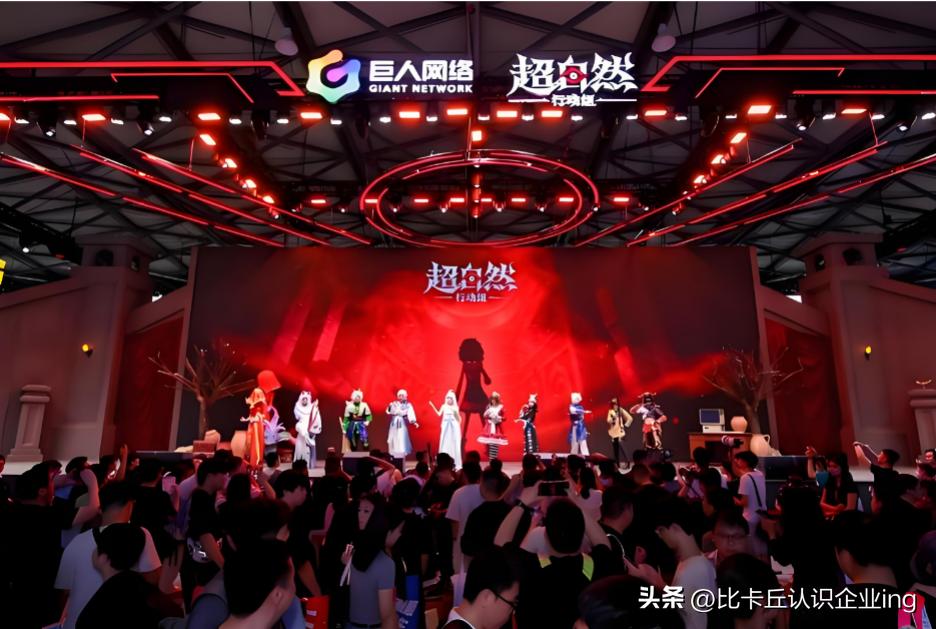
先说好消息:上市公司账面很健康。2026上半年货币资金和净资产厚,负债率低,经营现金流强。《超自然行动组》一款产品把公司带飞,移动游戏收入43.68亿元,占营收93.15%;《征途》系列和《球球大作战》也还在稳定贡献。
但风险也正藏在这里:
第一,一款游戏撑太重。《超自然行动组》是“中式微恐+搜打撤”的爆款,DAU破千万很厉害,但休闲/微恐赛道审美疲劳快、竞品多。一旦12—18个月后流水自然回落,而《名将杀》等新作接不上,业绩就会从“翻倍增长”变回“高基数下滑”。
第二,买量越贵,利润越虚。游戏公司毛利高,不代表真金白银多。买量成本付给抖音、苹果、谷歌,不体现在公司毛利里,却吃掉了现金流。行业里常说:看游戏公司不能只看营收和净利,要看LTV(用户终身价值)和买量ROI。
第三,高分红可能削弱第二曲线。2026中期分红15.15亿元,占上半年净利润70.65%;公司还说2026—2028年原则上每年高比例现金分红。对股东是好事,但对一家游戏公司来说,钱分掉了,做新品类、做出海、做AI工具、收工作室的弹药就少了。长期看,巨人网络可能从“有野心的游戏厂”变成“高分红现金牛”。
第四,实控人债务会持续带来情绪压制。腾澎减持14.26亿,加上分红拿5.63亿,控股股东体系半年回笼近20亿。市场不怕老板还债,怕的是“业绩最好时老板先落袋”。只要Playtika相关贷款、股权质押、外债置换还有压力,市场就会一直问:会不会再减一轮?质押会不会动?上市公司会不会被当成提款机?
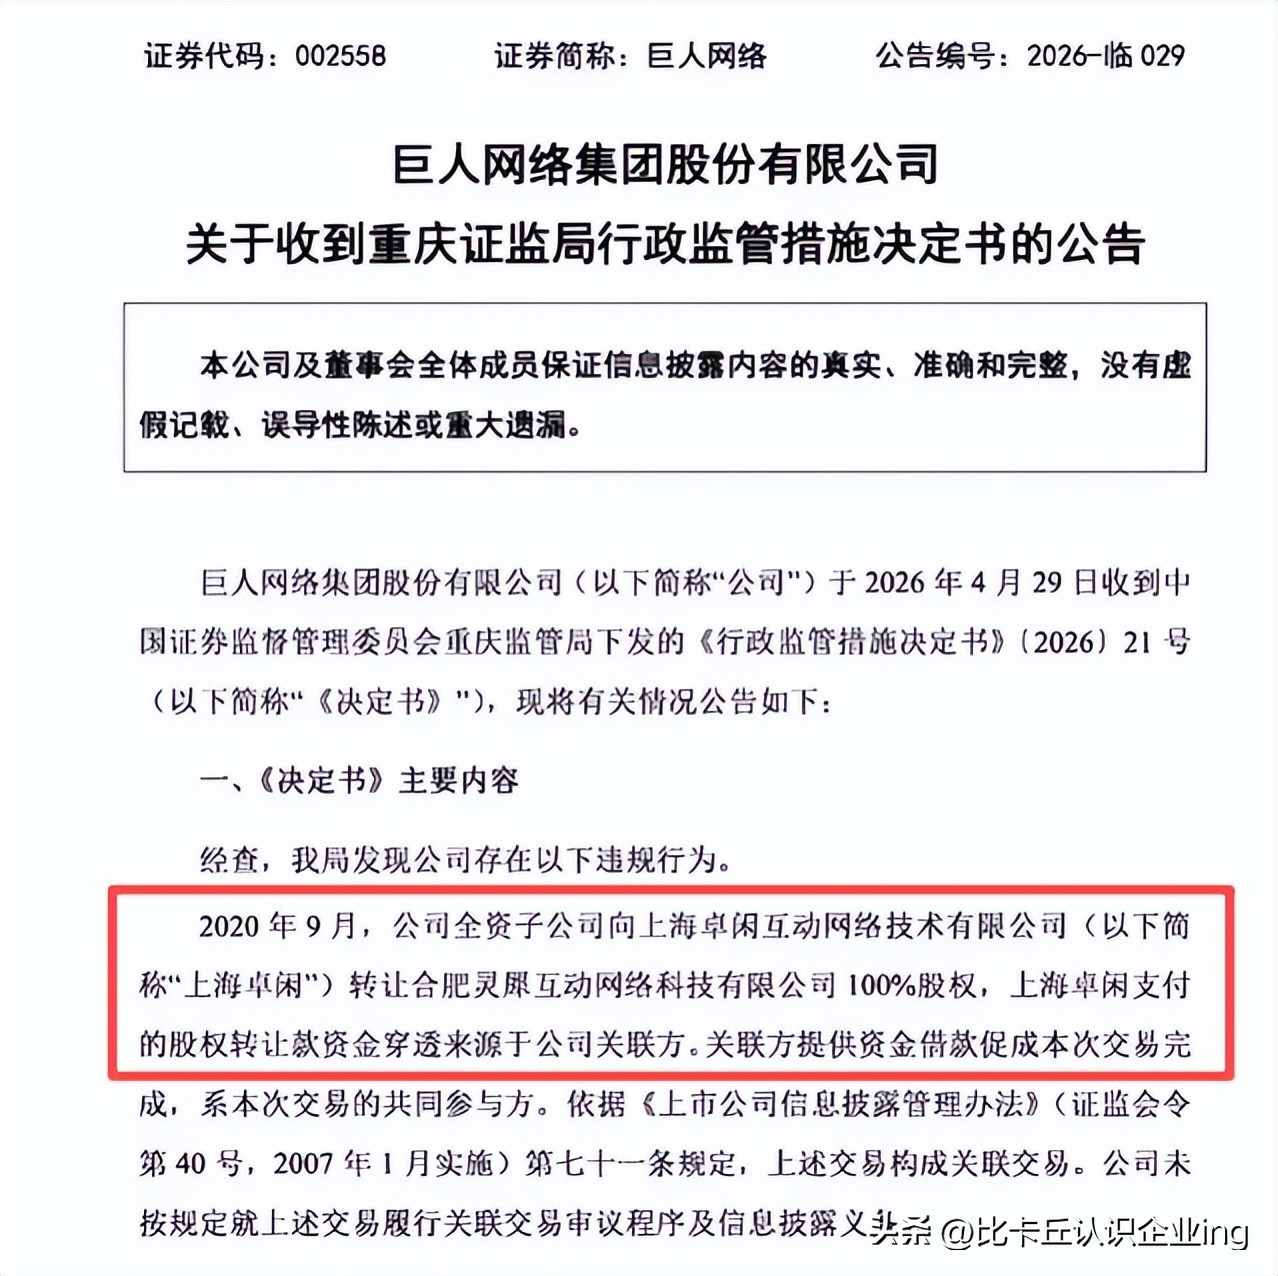
第五,监管和治理瑕疵。社交博彩资产永远进不了A股,这是底线问题;2026年巨人网络还因历史关联交易被证监局出具警示函。不是致命伤,但会放大“信任折价”。
四、所以巨人网络未来有几种样子
最理想的情形:《超自然行动组》长线运营成功,新游接上,出海慢慢做起来,高分红伴随稳成长,史玉柱用分红+减持慢慢把旧债还清,上市公司估值从“周期股”变成“现金牛”。
普通情形:爆款1—2年退潮,新作不差但不够炸,业绩回落,实控人继续用分红和少量减持还债,股价在区间里反复交易“还债叙事”。
差情形:Playtika债务再融资不顺、史玉柱体系现金流吃紧,市场担心股权质押或再减持,巨人网络虽然公司本身不破产,但估值被治理折价压很久。
五、一句话总结
巨人网络现在不是“公司快不行了”,而是“公司很赚钱,老板在还旧账,市场怕未来”。
真正决定它命运的,不只是下一款游戏火不火,还有三件事:《超自然行动组》能活多久、七成利润拿去分红后还留多少给未来、史玉柱那笔Playtika旧债能不能体面出清。
报表上的巨人网络,2026年很亮眼;资本链上的巨人网络,还在为2016年的野心买单。
如果只看利润,它是游戏牛股;如果看十年资本史,它是一场“爆款救场、旧债未了、老板去杠杆”的连续剧。
1.TMT观察网遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.TMT观察网的原创文章,请转载时务必注明文章作者和"来源:TMT观察网",不尊重原创的行为TMT观察网或将追究责任;
3.作者投稿可能会经TMT观察网编辑修改或补充。