248万台销量VS大规模投诉!狂卖第一的作业帮,为何总是被骂?观点
8月下旬,作业帮举办“开启学习机新时代”发布会,首发“AI超级老师”,并同步推出三款搭载该功能的新品,宣布进军AI学习机高端市场。
导语:转型路上,作业帮不能忘了口碑?
作业帮,正在加速向AI转型。
8月下旬,作业帮举办“开启学习机新时代”发布会,首发“AI超级老师”,并同步推出三款搭载该功能的新品,宣布进军AI学习机高端市场。
9月初,在A2M人工智能创新峰会上,作业帮首次分享了其AI Coding体系化落地的方法论与工程实践。
与此同时,其传统业务也仍旧在发力,招聘端仍然有大量课程销售岗位需求。
公开信息显示,作业帮仍未对外公开披露过包含整体营收、利润、成本结构在内的完整经营成绩单。
而在消费端,关于作业帮的口碑争议仍然没有完全消弭,其转型之路上,挑战可能仍然很多。
一、作业帮的“互联网思维”
天眼查APP显示,作业帮主公司北京学纳百川教育科技有限公司成立于2015年,其前身是百度知道里垂直于教育的拍题类工具。
以2021年“双减”政策为分界线,作业帮的发展历程大致可以分为两个阶段。
“双减”政策之前,作业帮的核心业务是“工具+在线课程”。
经营层面,作业帮的打法是很典型的“互联网思维”,依托作业帮APP和拍照搜题等免费高频工具积累流量,再通过9.9元、19元等低价试听课筛选高价值用户,引导转化为长期付费学员。
2019年暑期,作业帮投入十亿元量级的广告投放,与猿辅导、跟谁学展开 “烧钱大战”,迅速扩大市场份额,2020年底达到巅峰,其旗下全产品矩阵总日活用户超过5000万,总月活跃用户数突破1.7亿大关。
“双减”政策之后,全行业的K12学科培训业务遭遇重创。作业帮开始向两个方向转型,一个是“教育硬件+AI”,另一个是出海。
从公布的成果上看,作业帮在这两个方向的转型都做得有声有色。
教育硬件方面,目前已经形成了以 AI学习机 为核心,学习笔、辅导机、AI学习桌 等多品类协同的“1+N+X”智能学习生态。
数据显示,作业帮AI学习机年出货量达到248.8万台,在国内市场销量销售额双第一,主流价位段销量超过第2-4名总和。
海外业务方面,其旗下的海外AI应用Question.AI上线后迅速覆盖北美、东南亚地区,2024年4月登顶美国App Store教育类排行榜,并在谷歌Play Store长期保持前五名。
2025年6月,该应用获评“中国最具价值AGI创新机构TOP 50”。
可以看到,转型后的作业帮仍然保留着互联网基因,规模为王的底色没有变。
不过,因为作业帮从未完整披露过完整业绩,所以规模背后实际的增长成色仍然无法验证,而“互联网思维”的负面影响似乎已经肉眼可见。
首当其冲的是口碑争议。
2025年11月,作业帮APP上出现“跳楼题目”,引发读者强烈不适。有学生将题目截图并配文称:“这是我见过的最恶毒的题,漠视学生真恶心。”
据《消费者日报网》报道,这并非作业帮首次因内容与合规问题引发争议。
近年来,作业帮屡次因虚假宣传、误导营销及售后纠纷被消费者投诉,并且投诉范围逐步由线上课程转移到硬件产品上。
比如不少消费者反映,作业帮X50学习机线下门店在销售时普遍宣称“金牌辅导一对一”为直播课程,可实现实时互动,但用户购买后发现课程均为录播形式,无法进行提问或互动。
公开信息显示,X50学习机是作业帮2025 年推出的核心主力机型,更是推动作业帮在 2000-4000 元主流价位段销量销额双第一的重要功臣。
此外,作业帮在宣传与广告合规方面也存在隐患。
据《新华网》报道,2021年北京市市场监管局查实,作业帮在其官方网站谎称“与联合国合作”、虚构教师任教经历、引用不真实用户评价。
同时,作业帮运营的APP、天猫作业帮直播课旗舰店、京东作业帮直播课旗舰店销售课程时,未以标示的划线价进行过交易,构成利用虚假的或者使人误解的价格手段诱骗消费者交易的行为。
因这两项违规,作业帮被北京市场监管部门处以顶格罚款。
《闪电式扩张》一书中写道:速度是关键,效率以后再说……如果你赢了,效率就不重要了,如果你输了,效率就更不重要了。
这句话精准点出了互联网思维的关键,速度是第一要务。
然而很多互联网公司在度过了跑马圈地的阶段以后,都会根据市场反馈对产品进行修正,优化体验。
比如滴滴用户的等车时间比之多年前刚上线时已经大为缩短,美团的配送效率也已经比当年“千团大战”时快了许多。
相比之下,作业帮的经营思路似乎并没有随着时代变迁而发生改变,规模之后,还是规模。
短期看,流量打法和营销导向于今时今日仍然威力巨大,但教育行业长远发展的基础永远是信任和口碑。
没有用户信任,规模可能只是空中楼阁,随时会有坍塌的风险。
并且作业帮所在的赛道明显已经过了规模为王的阶段,赛道上的头部玩家实力越来越强,竞争越来越激烈。
这种情况下,如果只有规模没有质量,作业帮很可能在长远竞争中遭到挑战。
二、红海时代,作业帮等待起飞?
从现状看,作业帮几个主攻的经营方向,竞争都在加剧。
APP工具端,作业帮传统的“拍照搜题”与“答案匹配”入口地位正面临严峻挑战。随着生成式AI的普及,学生不再满足于搜到相似题目,而是需要理解题意、展示推演过程并持续追问。
QuestMobile数据显示,国内AI教育应用月活已突破1.2亿,同比增长340%。
头部玩家产品迭代速度很快,字节旗下豆包APP将“豆包爱学”推上核心入口,一站式免费开放AI解题、作文批改、口语陪练。
阿里千问新增“一键搜试卷”,全国名校试卷可直接下载。
钉钉发布悟空教育场景方案,宣布AI智能体将进入22万所学校。
公开数据显示,2026年1月作业帮仍居 App Store 教育免费榜第二名,到7月份就下降到了第七位。
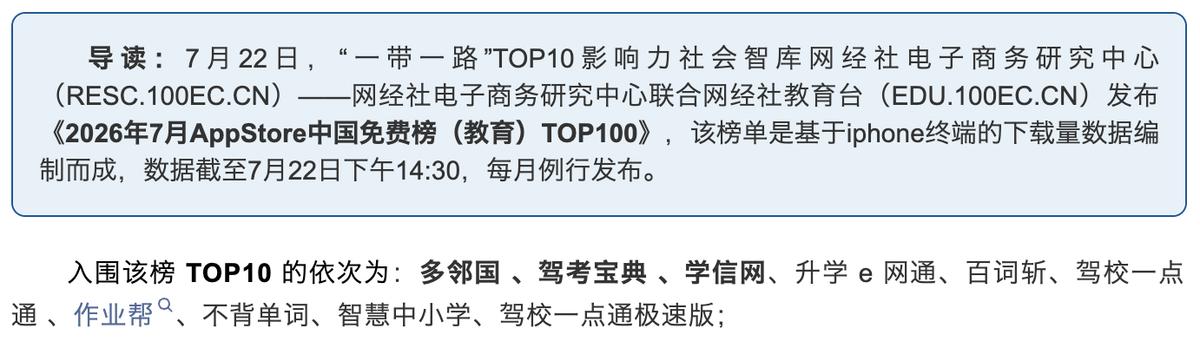
虽然作业帮也在向AI转型,但面对这么多强大对手的进攻,其能否守住自己的地位,可能还需要时间验证。
学习硬件端,虽然作业帮仍是销量和销售额“双第一”,但市场总量却在萎缩。
洛图科技数据显示:2026年上半年,国内学习平板全渠道销量228.7万台,同比下滑14.2%;销售额77.2亿元,同比下滑10.2%。
其中二季度单季销量下滑26.2%,618期间线上销量36万台,同比下滑18.2%。
当然,作业帮的市场份额仍稳定在30%左右,位居行业第一,这是其优势所在。
但是行业集中度越来越高,想在这个赛道寻求更多的增量,难度可能会越来越大。
海外业务方面,Question.AI虽然发展很快,但同样面临着几大挑战:
首先是字节跳动 Gauth的正面竞争。
这是作业帮在海外教育赛道绕不开的劲敌。Gauth 起步更早,全球用户盘子更大,用户总数已超2亿。
在 App Store 的美国教育免费榜上,Gauth 基本维持在前2名,而Question.AI 的排名波动较大,最低曾掉至第20名。
两者都是中国 AI 搜题出海的代表,在北美教育工具榜单上正面交锋,比拼的不仅是 AI 解题能力,还有合规运营和用户口碑,而这可能不是作业帮的强项。
其次,本土老牌玩家也不容小觑。
公开信息显示,Question.AI收入结构也高度单一,97.2%的收入来自美国市场。
在美国市场,已有如Photomath、Mathway这样强劲的本土玩家,二者在教育应用领域都已浸淫多年,在题库、师资及用户方面都有深厚的积累。
与之相比,Question.AI 虽然在免费策略上有优势,但在对美国本土文化、历史、社会等内容的深度本地化融入上可能仍需加强。
总之,出海并不是避风港,国内市场亦是群狼环伺。教育产业无论在国内还是国外,供给端都越来越充分。
当先发优势不再是壁垒,用户口碑可能就成了竞争胜负的关键。
历经多年的积累,作业帮在题库、师资、教研等领域显然有着足够的底蕴,但在产品质量、服务体验等履约层面,可能仍有进步的空间。
教育毕竟不是普通产品,信任的建立需要经年累月,崩塌可能只需一瞬。
作业帮能够成为行业头部,自然不缺乏改进服务质量和履约体验的能力,我们相信只要其领导层有足够的决心,作业帮仍有很大机会挽回口碑,取得更大的成就。
结语:
教育的本质,从来不是一场短跑,而是一场需要耐心与信念的长跑。
作业帮从拍照搜题的工具时代走来,穿越“双减”的惊涛骇浪,在AI与硬件的交汇处重新锚定航向。
这条路可能并不平坦,口碑的裂痕需要弥合,竞争的壁垒需要加固,规模的底座需要长出质量的筋骨。但恰恰是这些挑战,构成了它蜕变的契机。
倘若说“互联网思维”曾让作业帮以速度换来了规模,那么下一程,它需要用信任去兑换时间。
AI超级老师的发布、AI Coding方法论的沉淀、海外市场的稳步开拓,都是它在为“长期”二字下注。
技术可以加速解题,但教育的信任只能一寸寸重建。
这或许是作业帮必须补上的一课,也是它走向真正成熟的必经之路。
1.TMT观察网遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.TMT观察网的原创文章,请转载时务必注明文章作者和"来源:TMT观察网",不尊重原创的行为TMT观察网或将追究责任;
3.作者投稿可能会经TMT观察网编辑修改或补充。